 yudi-kurniawan
Berdasarkan data Direktorat Jenderal Pajak (DJP) per akhir 2023, penerimaan pajak nasional mencapai Rp1.869,2 triliun atau tumbuh sekitar 8,9 persen year-on-year dibandingkan periode yang sama tahun sebelumnya. Angka ini menunjukkan bahwa sektor perpajakan masih menjadi tulang punggung penerimaan negara, dengan kontribusi lebih dari 70 persen terhadap total pendapatan APBN. Namun, di balik capaian tersebut, muncul tantangan baru seiring meningkatnya mobilitas modal lintas negara: transaksi ekonomi yang melibatkan yurisdiksi asing kian kompleks dan menuntut pemahaman pajak internasional yang mumpuni.
Di satu sisi, globalisasi membuat perusahaan multinasional dan individu berpenghasilan tinggi dapat mengoptimalkan struktur bisnis mereka melalui berbagai instrumen lintas negara, seperti transfer pricing, treaty shopping, dan penempatan aset di yurisdiksi dengan tarif pajak rendah. Fenomena ini menciptakan apa yang dalam literatur ekonomi disebut sebagai base erosion and profit shifting (BEPS), yakni praktik menggerus basis pajak suatu negara. Organisasi untuk Kerja Sama dan Pembangunan Ekonomi (OECD) mencatat potensi kerugian global akibat praktik ini mencapai US$240 miliar per tahun, atau setara sekitar Rp3.700 triliun dengan asumsi kurs Rp15.400 per dolar Amerika Serikat.
Mengapa Literasi Pajak Internasional Semakin Mendesak?
Di sisi lain, otoritas pajak di berbagai negara terus memperkuat kerja sama multilateral. Indonesia telah meratifikasi konvensi multilateral OECD untuk menerapkan tindakan BEPS, termasuk pengungkapan informasi keuangan secara otomatis atau Automatic Exchange of Information (AEoI). Melalui kerangka ini, DJP dapat mengakses data rekening keuangan wajib pajak yang tersimpan di lebih dari 100 yurisdiksi. Konsekuensinya, ruang bagi penghindaran pajak lintas negara semakin sempit, dan kepatuhan menjadi kata kunci.
“Pemahaman pajak internasional bukan lagi kebutuhan eksklusif konsultan besar, melainkan kompetensi dasar bagi setiap profesional keuangan yang berhadapan dengan transaksi lintas negara,” ujar seorang pengamat kebijakan fiskal dalam sebuah diskusi publik.
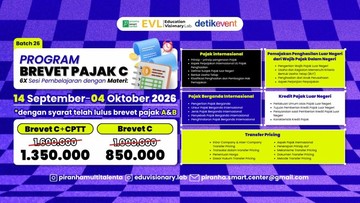
Dalam konteks inilah program pengembangan kompetensi seperti pelatihan brevet pajak dan sertifikasi profesi menjadi relevan. Pelatihan tersebut umumnya mencakup materi tentang tax treaty, kredit pajak luar negeri, penentuan status subjek pajak dalam negeri dan luar negeri, hingga mekanisme penyelesaian sengketa internasional melalui Mutual Agreement Procedure (MAP). Bagi pembaca awam, pajak internasional pada dasarnya adalah aturan mengenai siapa yang berhak memajaki penghasilan ketika dua atau lebih negara memiliki klaim atas objek pajak yang sama.
Dua Perspektif: Peluang dan Tantangan
Pro: Peningkatan kompetensi di bidang pajak internasional membuka peluang karier yang lebih luas. Kebutuhan tenaga ahli bersertifikasi di sektor ini terus tumbuh, seiring bertambahnya perusahaan yang melakukan ekspansi ke luar negeri serta masuknya investor asing ke Indonesia. Data Badan Koordinasi Penanaman Modal (BKPM) per triwulan ketiga 2023 menunjukkan realisasi investasi asing (PMA) mencapai Rp524,2 triliun, naik 13,7 persen year-on-year. Setiap aliran investasi ini membawa konsekuensi perpajakan yang memerlukan penanganan cermat.
Kontra: Di sisi lain, kompleksitas regulasi dapat menjadi barier bagi pelaku usaha kecil dan menengah. Rasio pajak Indonesia terhadap Produk Domestik Bruto (PDB) masih berada di kisaran 10,4 persen pada 2023, relatif rendah dibandingkan rata-rata negara ASEAN yang berkisar 13 hingga 15 persen. Artinya, masih ada ruang besar untuk menggenjot penerimaan, tetapi pendekatannya harus berhati-hati agar tidak menimbulkan capital outflow akibat sentimen pasar yang memburuk.
Dari kacamata fundamental, penguatan literasi pajak internasional berpotensi meningkatkan kepatuhan sukarela dan memperbaiki iklim investasi. Namun, tanpa sosialisasi yang merata, kebijakan ini bisa menciptakan kesenjangan antara korporasi besar yang memiliki tim pajak mumpuni dan usaha mikro yang kesulitan beradaptasi. Pemerintah perlu memastikan adanya pendampingan dan akses pelatihan yang inklusif, bukan sekadar penegakan hukum.
Proyeksi dan Indeks Kepatuhan ke Depan
Ke depan, tren digitalisasi administrasi perpajakan melalui sistem Core Tax Administration System (CTAS) diperkirakan akan meningkatkan transparansi dan efisiensi pemungutan pajak. Dengan integrasi data yang lebih baik, potensi kebocoran penerimaan dapat ditekan. Proyeksi pemerintah menargetkan rasio pajak menembus 12 persen dalam beberapa tahun mendatang, sebuah target yang menuntut perbaikan dari sisi kebijakan maupun kapasitas sumber daya manusia.
Bagi wajib pajak, memahami dasar-dasar pajak internasional bukanlah pilihan, melainkan keharusan agar tidak terjebak dalam sengketa yang merugikan. Portofolio investasi lintas negara, misalnya, memiliki implikasi pajak yang berbeda tergantung instrumen dan yurisdiksi penerbitnya. Likuiditas dan valuasi aset juga dapat terpengaruh oleh perlakuan pajak yang berlaku. Karena itu, edukasi berkelanjutan menjadi kunci menjaga keseimbangan antara optimalisasi penerimaan negara dan daya saing ekonomi nasional.
Pada akhirnya, pajak internasional adalah cerminan dari semakin terhubungnya ekonomi global. Negara yang mampu menyelaraskan aturan domestiknya dengan standar internasional akan lebih siap menghadapi dinamika sentimen pasar dan arus modal. Sebaliknya, keterlambatan adaptasi berisiko menempatkan Indonesia pada posisi yang kurang menguntungkan dalam peta persaingan ekonomi dunia.







Comments (0)