 sarah-anjani
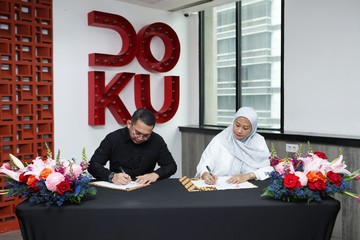
Berdasarkan data Bank Indonesia per kuartal III 2026, nilai transaksi e-commerce nasional menembus Rp 461,2 triliun, tumbuh 12,4 persen year-on-year dibanding periode yang sama 2025. Di tengah tren digitalisasi pembayaran yang kian masif, sektor perjalanan atau travel menjadi salah satu segmen yang paling cepat beradaptasi. Langkah terbaru datang dari penyedia layanan pembayaran digital DOKU yang menggandeng Sabre Indonesia, penyedia teknologi distribusi perjalanan global, untuk mengintegrasikan sistem deposit ke dalam alur transaksi agen travel di Tanah Air.
Kolaborasi ini menyasar persoalan klasik yang selama ini dihadapi agen perjalanan: proses pembayaran ke pemasok tiket, hotel, dan paket wisata yang masih terfragmentasi. Dalam skema konvensional, agen harus menyetor dana ke rekening pemasok secara terpisah, menunggu konfirmasi manual, dan menanggung risiko keterlambatan aktivasi tiket. Integrasi Deposit System memungkinkan dana agen dikelola dalam satu akun terpusat yang terhubung langsung dengan platform pemesanan.
Di Satu Sisi: Efisiensi Likuiditas dan Kecepatan Transaksi
Dari kacamata operasional, penyatuan sistem deposit berpotensi memangkas waktu penyelesaian transaksi dari yang sebelumnya hitungan jam menjadi hitungan menit. Bagi agen travel dengan volume tinggi, percepatan ini berdampak langsung pada perputaran modal kerja. Dana yang tadinya "mengendap" menunggu konfirmasi bisa dialokasikan ulang untuk membuka kuota pemesanan berikutnya.
Manajemen likuiditas menjadi kata kunci. Agen travel umumnya beroperasi dengan margin tipis, berkisar 3 sampai 7 persen dari nilai transaksi. Setiap penundaan konfirmasi pembayaran berarti tambahan biaya oportunitas. Dengan sistem deposit terintegrasi, agen dapat memantau saldo secara real time, menetapkan ambang batas minimum, dan mengisi ulang dana secara otomatis ketika saldo menipis.
"Integrasi ini bukan sekadar soal kecepatan, tetapi soal kepastian. Agen perlu tahu dana mereka aman dan tiket langsung terbit tanpa hambatan administratif," ujar seorang pelaku industri perjalanan yang enggan disebut namanya.
Selain itu, integrasi ini juga memperkuat jejak audit. Setiap transaksi tercatat digital, memudahkan agen menyusun laporan keuangan dan memenuhi kewajiban pajak. Bagi regulator, aliran dana yang lebih transparan membantu meminimalkan praktik pencucian uang di sektor jasa travel.
Di Sisi Lain: Tantangan Adopsi dan Ketergantungan Platform
Namun, optimisme ini perlu dibaca dengan hati-hati. Tidak semua agen travel siap bermigrasi ke sistem digital terpusat. Data Asosiasi Travel Agent Indonesia memperkirakan sekitar 40 persen agen di kota tier dua dan tier tiga masih mengandalkan pencatatan semi-manual serta transfer bank konvensional. Bagi mereka, biaya investasi teknologi dan pelatihan staf menjadi hambatan nyata.
Kekhawatiran lain adalah risiko ketergantungan pada satu ekosistem. Ketika seluruh alur deposit, pemesanan, dan penyelesaian transaksi berada dalam satu platform, gangguan teknis sekecil apa pun bisa melumpuhkan operasional harian. Prinsip diversifikasi yang biasa diterapkan dalam pengelolaan portofolio keuangan sejatinya juga relevan di sini: jangan menaruh seluruh likuiditas pada satu pintu.
Dari perspektif industri pembayaran, kolaborasi semacam ini memperkuat tren konsolidasi. Penyedia jasa pembayaran besar kian menguasai celah distribusi, sementara pemain kecil berisiko tersingkir jika tidak mampu menawarkan nilai tambah. Pertanyaan fundamentalnya: apakah efisiensi yang diciptakan benar-benar dinikmati agen, atau justru memperbesar ketimpangan daya tawar?
Proyeksi dan Sentimen Pasar ke Depan
Bank Indonesia memproyeksikan transaksi digital tahun 2027 tumbuh di kisaran 15 hingga 18 persen, ditopang mobilitas masyarakat yang meningkat dan pemulihan sektor pariwisata. Indeks keyakinan konsumen pada kuartal III 2026 berada di level 124,7, mengindikasikan optimisme belanja jasa, termasuk perjalanan.
Jika integrasi sistem deposit berjalan mulus, dampak berganda bagi agen travel bisa signifikan: arus kas lebih sehat, kesalahan transaksi menurun, dan pengalaman pelanggan membaik. Namun, sentimen pasar juga bergantung pada seberapa agresif edukasi dan insentif yang diberikan kepada agen kecil.
Valuasi sektor fintech pembayaran di Indonesia memang masih menarik, dengan rasio harga terhadap pendapatan rata-rata di atas 20 kali. Meski demikian, investor umumnya menuntut bukti adopsi nyata, bukan sekadar pengumuman kemitraan. Kolaborasi ini layak dicermati sebagai bagian dari tren yang lebih besar: pergeseran infrastruktur pembayaran dari alat transaksi menjadi tulang punggung operasional bisnis.
Pada akhirnya, fundamental ekonomi digital Indonesia tetap kuat, tetapi keberhasilan inisiatif seperti ini akan ditentukan oleh eksekusi di lapangan, bukan sekadar kemegahan pengumuman di atas kertas.







Comments (0)