 mega-lestari
Berdasarkan data yang dipublikasikan Direktorat Jenderal Pajak hingga akhir tahun buku 2024, realisasi penerimaan pajak nasional berada di kisaran Rp 1.900 triliun dengan rasio pajak (perbandingan penerimaan pajak terhadap produk domestik bruto) bertahan di sekitar 9 persen. Angka itu masih di bawah rata-rata negara ASEAN yang menembus 14–15 persen. Di tengah kebutuhan ruang fiskal yang mendesak, pemerintah justru dihadapkan pada arus aturan pajak lintas negara yang makin rapat: OECD BEPS 2.0, klausul pajak minimum global 15 persen, hingga pertukaran data aset warga negara di luar negeri.
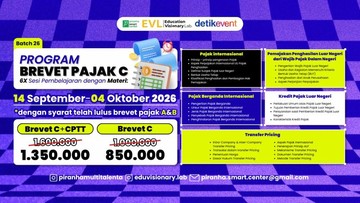
Fenomena itulah yang menjelaskan mengapa minat publik terhadap pendidikan pajak jenjang lanjut mengalami kenaikan tajam dalam dua tahun terakhir. Salah satu wujudnya adalah Pelatihan Brevet Pajak C dan Sertifikasi CPTT Batch 27 yang digelar Piranha Smart Center (PSC) bersama Education Visionary Lab (EVL). Kelas ini menyasar profesi yang jarang dibahas publik: konsultan, staf kepatuhan korporasi, hingga praktisi yang menangani transaksi afiliasi antarnegara.
Pajak Lintas Negara Dari Istilah Asing Jadi Kebutuhan Sehari-hari
Pajak internasional pada dasarnya mengatur siapa yang berhak memungut pajak ketika satu transaksi melibatkan dua negara atau lebih. Untuk pembaca awam, bayangkan seorang pekerja Indonesia melayani kantor di Singapura, menerima pembayaran dalam dolar, sementara kliennya berada di Amerika Serikat. Negara mana yang menarik pajak? Berapa tarifnya? Apakah telah dibayar di negara lain sehingga tidak kena ganda?
Pertanyaan semacam ini bukan lagi kasus langka. Data Kementerian Keuangan mencatat ribuan badan usaha asing beroperasi di Indonesia, sementara puluhan ribu wajib pajak orang pribadi melaporkan harta berupa rekening dan properti di luar negeri. Sistem pertukaran informasi otomatis (Common Reporting Standard) membuat data keuangan warga negara Indonesia di lebih dari 100 yurisdiksi mengalir ke pihak berwenang secara digital. Ketika celah kepatuhan menyempit, permintaan akan tenaga ahli paham aturan main ikut mengalami kenaikan.
Aturan pajak minimum global 15 persen menambah lapisan kompleksitas. Perusahaan multinasional dengan pendapatan konsolidasi di atas EUR 750 juta per tahun berpotensi kena pajak tambahan bila efektif rate mereka di suatu negara jatuh di bawah ambang tersebut. Bagi Indonesia, regulasi ini sekaligus peluang dan tantangan: peluang menambah penerimaan, tantangan menyiapkan sumber daya manusia yang memahami perhitungan GloBE dan IIR secara teknis.
Pro dan Kontra Booming Sertifikasi Profesi Pajak
Pro: sertifikasi memberi tolok ukur kompetensi yang terukur. Brevet A, B, dan C selama ini menjadi rujukan pasar kerja; lulusan brevet C misalnya dipersyaratkan dalam seleksi tertentu di kantor konsultan pajak besar. Sertifikasi CPTT yang lebih spesifik pada aspek teknis dan perpajakan internasional mengisi ceruk yang lama kosong. Bagi perusahaan, mempekerjakan orang bersertifikat menurunkan risiko sengketa fiskal yang potensi denda dan bunganya bisa berkali-kali lipat dari nilai transaksi.
Kontra: pasar sertifikasi kini justru mengalami banjir produk. Penyelenggara pelatihan bermunculan, durasi beragam dari beberapa pekan hingga berbulan-bulan, dan mutu tidak seragam. Pertanyaan kritis muncul: seberapa besar selembar sertifikat mencerminkan kemampuan nyata? Sejumlah praktisi senior berpendapat pelatihan singkat hanya memberi kerangka berpikir, sedangkan kepekaan membaca struktur transaksi afiliasi datang dari jam terbang menangani kasus riil.
Ada pula persoalan biaya. Rombongan pelatihan dan ujian sertifikasi menuntut komitmen dana yang tidak kecil, belum lagi waktu yang terpakai dari pekerjaan penuh waktu. Bagi lulusan baru dengan dompet tipis, trade-off antara investasi keterampilan dan pendapatan langsung menjadi keputusan yang tidak ringan.
Bagi Portofolio Karier, Ini Soal Nilai Tambah
Dari perspektif karier, sertifikasi ibarat diversifikasi portofolio: tidak menjamin imbal hasil tertinggi, tetapi menurunkan risiko ketika otomasi dan perangkat lunak akuntansi mengambil alih pekerjaan administratif berulang. Regulator sektor jasa keuangan sendiri terus menekankan tata kelola kepatuhan, di mana pemahaman pajak internasional menjadi nilai tambah yang langka dan sulit disubstitusi.
Di satu sisi, masuknya peserta Batch 27 menandakan animo publik terhadap literasi pajak tingkat lanjut tengah mengalami kenaikan. Di sisi lain, kualitas hasil akhirnya akan teruji bukan di ruang kelas, melainkan saat peserta menghadapi pemeriksaan fiskal, menyusun transfer pricing documentation, atau menjelaskan struktur kepemilikan lintas negara kepada otoritas pajak.
Bagi korporasi, keputusan menambah tenaga bersertifikat sebaiknya dilihat sebagai bagian dari strategi kepatuhan jangka panjang, bukan sekadar formalitas. Bagi individu, pelatihan semacam ini paling bernilai bila diikuti praktik langsung dan pembaruan regulasi berkelanjutan. Pasar tenaga kerja pajak Indonesia sedang bergerak ke arah yang lebih teknis; yang menyiapkan diri sejak awal akan memperoleh ruang tawar lebih luas dalam tren kompetisi profesional yang kian ketat.







Comments (0)