 lukman-hakim
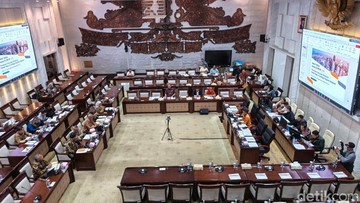
Berdasarkan data terbaru dari Lembaga Penjamin Simpanan (LPS) per Oktober 2026, lembaga penjamin simpanan tersebut mengumumkan perubahan mendasar dalam tata kelola belanja operasionalnya. Perubahan ini mencakup pergeseran dari standar biaya masukan (SBM) menuju standar biaya keluaran atau berbasis kinerja (SBK) yang akan mulai berlaku efektif pada 2027. Langkah ini menjadi sinyal penting bagi arah reformasi birokrasi di sektor keuangan, khususnya dalam pengelolaan anggaran lembaga negara yang selama ini dinilai kaku dan cenderung berbasis input semata. Angka pastinya belum diungkap secara rinci, namun sumber internal menyebut perubahan ini akan menyentuh pos-pos strategis seperti biaya perjalanan dinas hingga struktur remunerasi pegawai.
Mengapa SBM Dianggap Tidak Lagi Relevan
Standar biaya masukan (SBM) selama ini mengatur besaran pengeluaran berdasarkan volume input, misalnya jumlah hari perjalanan dinas, jumlah peserta rapat, atau satuan biaya per kegiatan. Masalahnya, pendekatan ini kerap tidak berkorelasi langsung dengan capaian hasil. Dalam banyak kasus, anggaran terserap habis tetapi output-nya tidak terukur. Ekonom menyebut fenomena ini sebagai inefisiensi alokatif, di mana sumber daya mengalir ke aktivitas yang tidak menghasilkan nilai tambah optimal. Dengan beralih ke standar biaya keluaran (SBK), setiap rupiah yang dibelanjakan harus dapat dipertanggungjawabkan melalui indikator kinerja yang jelas, seperti tingkat penyelesaian kasus, kecepatan penanganan bank gagal, atau rasio pemulihan aset. Konsep ini sejalan dengan praktik penganggaran berbasis kinerja yang sudah lama diterapkan di sektor swasta dan beberapa kementerian/lembaga.
Dua Sisi Pandang: Efisiensi versus Fleksibilitas
Di satu sisi, peralihan ke SBK berpotensi meningkatkan disiplin fiskal dan memperkuat akuntabilitas. Dengan tolok ukur yang berbasis hasil, LPS dapat menekan pemborosan, memprioritaskan program yang berdampak langsung pada stabilitas sistem keuangan, serta memperbaiki rasio efisiensi anggaran. Pengalaman sejumlah negara menunjukkan bahwa penganggaran berbasis kinerja mampu memangkas belanja tidak produktif hingga dua digit persentase dalam jangka menengah.
Di sisi lain, transisi ini menyimpan risiko. SBK menuntut sistem pengukuran kinerja yang matang, data yang akurat, dan sumber daya manusia yang kompeten. Jika indikator kinerja dirancang terlalu kaku atau tidak relevan, justru bisa memunculkan distorsi, seperti orientasi berlebihan pada target kuantitatif yang mengabaikan kualitas. Selain itu, fleksibilitas operasional bisa terganggu, terutama untuk kegiatan yang sifatnya darurat, misalnya penanganan bank gagal yang membutuhkan respons cepat. Ada kekhawatiran bahwa birokrasi baru ini justru memperlambat pengambilan keputusan di momen kritis.
"Perubahan dari SBM ke SBK adalah keniscayaan dalam reformasi penganggaran, tetapi keberhasilannya sangat bergantung pada desain indikator dan kesiapan tata kelola. Tanpa itu, efisiensi hanya menjadi slogan," ujar seorang pengamat kebijakan fiskal yang meminta identitasnya dirahasiakan.
Dampak pada Pasar dan Proyeksi ke Depan
Dari kacamata pasar, kebijakan ini tidak berdampak langsung pada likuiditas perbankan atau sentimen pasar modal. Namun, secara fundamental, langkah LPS ini memperkuat persepsi tentang tata kelola lembaga penjamin yang lebih profesional. Indeks kepercayaan terhadap institusi keuangan negara dapat terangkat jika implementasi berjalan mulus, yang pada akhirnya menurunkan premi risiko dan potensi capital outflow. Sebaliknya, kegagalan transisi bisa memicu keraguan terhadap kemampuan LPS dalam menjaga stabilitas sistem keuangan, terutama saat menghadapi tekanan eksternal.
Proyeksi ke 2027, LPS perlu menyiapkan tiga hal krusial: pertama, penyusunan indikator kinerja yang spesifik, terukur, dan relevan; kedua, pelatihan SDM agar terbiasa dengan logika keluaran; ketiga, sistem pengawasan yang tidak sekadar administratif. Jika berhasil, LPS bisa menjadi percontohan bagi lembaga lain. Jika gagal, anggaran negara berpotensi kembali terjebak dalam pola lama yang tidak efisien. Yang jelas, transisi ini menandai babak baru dalam pengelolaan keuangan publik, di mana pertanyaan bukan lagi berapa yang dibelanjakan, melainkan apa hasilnya bagi perekonomian dan masyarakat.







Comments (0)