 nadia-rahmawati
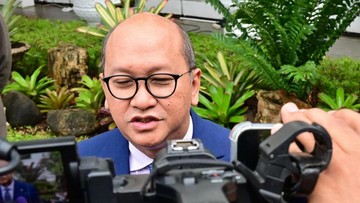
Berdasarkan pernyataan CEO Danantara Rosan Roeslani dalam konferensi pers di Jakarta pada November 2025, sejumlah badan usaha milik negara (BUMN) disiapkan untuk melantai di bursa saham pada 2026. Sektor finansial, infrastruktur, dan pertambangan disebut sebagai kandidat utama. Rencana ini menjadi bagian dari strategi memperkuat struktur permodalan perusahaan pelat merah sekaligus memperluas basis investor di pasar modal domestik.
Peta Jalan Pelepasan Saham dan Target Sektor
Rosan menyebut bahwa penawaran umum perdana (initial public offering/IPO) menjadi salah satu opsi pendanaan yang tengah dikaji. Sektor finansial dipandang paling siap karena memiliki tata kelola, laporan keuangan, dan valuasi yang relatif mudah diukur oleh investor publik. Sektor infrastruktur menyusul dengan kebutuhan pembiayaan jangka panjang yang besar, sementara pertambangan menawarkan daya tarik komoditas yang masih menjadi tulang punggung ekspor nasional.
Dalam konteks pasar modal, IPO adalah proses perusahaan menjual sahamnya pertama kali kepada masyarakat. Bagi BUMN, langkah ini bukan sekadar mencari dana segar, tetapi juga mendorong transparansi, disiplin tata kelola, dan efisiensi operasional. Pemerintah menargetkan porsi saham yang dilepas tetap terkendali agar kontrol strategis negara tidak tergerus.
Di Satu Sisi: Fundamental dan Likuiditas Pasar
Pro: IPO BUMN berpotensi menambah kedalaman pasar modal Indonesia. Kapitalisasi bursa dapat mengalami kenaikan signifikan bila emiten berskala besar masuk. Dari sisi likuiditas, kehadiran saham baru memberi alternatif portofolio bagi investor institusi maupun ritel. Rasio utang terhadap ekuitas perusahaan pelat merah juga berpeluang membaik karena sebagian kebutuhan investasi dipenuhi lewat ekuitas, bukan pinjaman.
Data Otoritas Jasa Keuangan (OJK) menunjukkan jumlah investor ritel pasar modal terus bertumbuh dalam lima tahun terakhir. Penambahan emiten BUMN dapat memperluas pilihan investasi sekaligus mendorong literasi keuangan. Bagi negara, dividen dan penerimaan pajak berpotensi meningkat seiring kinerja perusahaan yang lebih terukur.
Di Sisi Lain: Risiko Sentimen dan Valuasi
Kontra: Tidak semua BUMN mudah dijual ke publik. Beberapa perusahaan menghadapi tantangan fundamental, seperti beban utang, efisiensi operasional, dan ketergantungan pada penugasan pemerintah. Bila valuasi dipatok terlalu tinggi, minat investor bisa menurun dan berujung pada undersubscribed, yaitu kondisi ketika saham yang ditawarkan tidak terserap seluruhnya.
Sentimen pasar global turut berpengaruh. Ketika terjadi capital outflow dari pasar berkembang, emisi saham baru berisiko terserap lambat. Fluktuasi harga komoditas juga membuat sektor pertambangan memiliki volatilitas tinggi, sehingga proyeksi pendapatan sulit dipastikan. Selain itu, ada kekhawatiran soal tata kelola dan potensi konflik kepentingan antara negara sebagai pemegang saham dan perusahaan sebagai entitas publik.
"IPO bukan tujuan akhir, melainkan instrumen untuk memperkuat fundamental dan tata kelola perusahaan," ujar Rosan dalam keterangan resminya.
Proyeksi 2026 dan Respons Pasar
Sejumlah analis memperkirakan bursa domestik masih memiliki ruang pertumbuhan pada 2026, ditopang stabilitas makroekonomi dan penurunan suku bunga acuan. Indeks Harga Saham Gabungan (IHSG) diproyeksikan bergerak positif bila arus modal asing kembali masuk. Namun, realisasi IPO BUMN sangat bergantung pada kondisi pasar, kesiapan internal emiten, serta regulasi yang berlaku.
Yang perlu dicermati adalah skala dan timing pelepasan saham. Jika dilakukan bertahap, dampak terhadap likuiditas pasar bisa lebih terkendali. Sebaliknya, emisi besar dalam waktu bersamaan berpotensi menyerap dana investor dan menekan valuasi emiten lain. Pemerintah disebut tengah mematangkan kisi-kisi ini bersama kementerian terkait dan otoritas pasar modal.
Secara keseluruhan, rencana IPO BUMN mencerminkan upaya memperkuat peran swasta dan publik dalam pembiayaan pembangunan. Keberhasilannya tidak hanya ditentukan oleh besarnya dana yang dihimpun, tetapi juga oleh kualitas tata kelola, transparansi, dan konsistensi kinerja setelah perusahaan menjadi terbuka. Pasar akan menilai bukan dari janji, melainkan dari angka yang tersaji dalam prospektus dan laporan keuangan berikutnya.







Comments (0)