 sarah-anjani
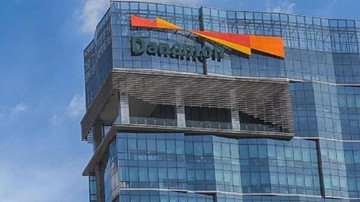
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal II 2024, sektor perbankan nasional mencatat total aset mencapai Rp11.486 triliun, dengan bank-bank hasil konsolidasi asing memegang porsi signifikan dalam struktur kepemilikan saham. Dalam konteks itulah, langkah Bank Danamon yang mengumumkan perubahan nama dan logo baru setelah proses integrasi dengan Mitsubishi UFJ Financial Group (MUFG) menjadi sorotan pasar. Pengumuman usulan identitas baru tersebut disampaikan kepada publik pada Selasa pekan lalu, menandai babak baru dalam peta persaingan perbankan tanah air.
Perubahan nama sebuah bank bukan sekadar persoalan rebranding kosmetik. Ia menyangkut strategi korporasi, posisi valuasi, hingga persepsi nasabah dan investor terhadap fundamental entitas tersebut. MUFG sendiri merupakan salah satu kelompok jasa keuangan terbesar di dunia dengan total aset yang dikutip laporan tahunan mencapai kisaran US$3,2 triliun atau setara lebih dari Rp50.000 triliun pada kurs saat itu. Sinergi antara bank nasional dan raksasa finansial Jepang ini membuka peluang ekspansi pembiayaan, terutama di segmen korporasi, infrastruktur, dan pembiayaan hijau.
Di Satu Sisi: Momentum Memperkuat Kapital dan Jangkauan Global
Di satu sisi, pergantian identitas korporasi kerap dibaca pasar sebagai sinyal komitmen pemegang saham mayoritas untuk memperkuat permodalan. Rasio kecukupan modal atau Capital Adequacy Ratio (CAR) industri perbankan nasional per pertengahan 2024 berada di kisaran 26 persen, jauh di atas ambang batas minimum 8 persen. Dengan dukungan MUFG, kemampuan bank menyerap risiko kredit dan memperluas portofolio pembiayaan diperkirakan meningkat. Likuiditas yang lebih tebal menjadi bantalan ketika sentimen pasar global bergejolak.
Bank yang terafiliasi dengan grup keuangan global juga berpeluang mengakses jaringan pembiayaan lintas negara. Nasabah korporasi yang memiliki ekspansi ke Asia Pasifik dapat memperoleh layanan terintegrasi, mulai dari trade finance hingga lindung nilai nilai tukar. Kondisi ini berpotensi menekan biaya dana dan memperbaiki margin bunga bersih atau Net Interest Margin (NIM) dalam jangka menengah.
"Konsolidasi dan penguatan modal adalah keniscayaan di tengah persaingan yang semakin ketat. Bank dengan akses jaringan global memiliki keunggulan struktural dalam membiayai proyek berskala besar," ungkap seorang analis perbankan dalam riset industri.
Dari kacamata valuasi, harga saham bank yang memiliki mitra strategis asing kerap memperoleh premium, karena pasar menilai adanya transfer teknologi, tata kelola, dan standar manajemen risiko yang lebih tinggi. Proyeksi pertumbuhan kredit tahunan di kisaran 9 hingga 11 persen masih dinilai realistis jika integrasi berjalan mulus.
Di Sisi Lain: Risiko Identitas dan Tantangan Eksekusi
Di sisi lain, perubahan nama menyimpan risiko tersendiri. Ekuitas merek yang telah dibangun puluhan tahun berpotensi tergerus jika komunikasi ke nasabah ritel tidak dikelola dengan hati-hati. Nasabah tabungan dan deposito yang terbiasa dengan identitas lama bisa mengalami kebingungan, sehingga memicu perpindahan dana ke bank pesaing. Dalam bahasa industri, ini adalah risiko disintermediasi yang dapat menekan pertumbuhan dana pihak ketiga atau DPK.
Selain itu, integrasi sistem teknologi informasi dua entitas besar memerlukan investasi besar dan waktu yang tidak singkat. Gangguan layanan digital, kesalahan migrasi data, hingga celah keamanan siber menjadi tantangan operasional yang nyata. Pengalaman sejumlah bank global menunjukkan bahwa proses merger dan rebranding sering diwarnai kenaikan biaya operasional sementara, yang berdampak pada rasio efisiensi atau BOPO dalam beberapa kuartal.
Dari perspektif makro, ketergantungan pada modal asing juga membawa konsekuensi. Ketika terjadi gejolak global, capital outflow dari pasar keuangan domestik bisa memengaruhi likuiditas dan nilai tukar. Bank yang sahamnya dikuasai investor asing lebih rentan terhadap perubahan sentimen pasar global, meskipun fundamental domestik tetap kuat.
Membaca Arah Tren dan Implikasi bagi Industri
Berdasarkan data Bank Indonesia per awal Oktober, cadangan devisa berada di posisi US$149,9 miliar, cukup untuk membiayai sekitar 6,4 bulan impor. Angka ini memberikan ruang bagi otoritas untuk menjaga stabilitas sistem keuangan di tengah ketidakpastian global. Dalam konteks itu, langkah konsolidasi perbankan melalui kemitraan strategis menjadi bagian dari upaya memperkuat ketahanan sektor jasa keuangan.
Tren serupa tercatat pada beberapa bank besar lain yang menggandeng investor asing untuk memperkuat permodalan dan tata kelola. Jika dihitung secara year-on-year, indeks saham sektor keuangan menunjukkan pergerakan yang relatif stabil, mencerminkan kepercayaan pasar terhadap fundamental industri perbankan nasional.
Yang perlu dicermati ke depan adalah bagaimana manajemen mengeksekusi integrasi, menjaga loyalitas nasabah, dan memastikan transformasi digital berjalan tanpa mengorbankan kualitas layanan. Identitas baru hanyalah pintu masuk. Selebihnya bergantung pada kinerja fundamental, kualitas aset, dan kemampuan menghasilkan laba berkelanjutan. Pasar akan menilai bukan dari nama, melainkan dari angka-angka yang tercatat di laporan keuangan setiap kuartal.









Comments (0)