 arif-budianto
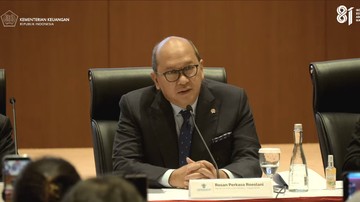
Berdasarkan pernyataan Menteri Investasi dan Hilirisasi sekaligus Kepala BKPM Rosan Roeslani pada pekan ini, sejumlah perusahaan pelat merah tengah disiapkan untuk mencatatkan saham perdana atau initial public offering (IPO) pada 2027. Sektor yang disebut meliputi jasa keuangan, pertambangan, hingga infrastruktur. Pernyataan ini menjadi sinyal awal bahwa pemerintah akan kembali menggenjot peran pasar modal sebagai sumber pembiayaan negara, setelah beberapa tahun terakhir arus penawaran umum dari BUMN relatif terbatas.
Bagi pembaca awam, IPO adalah momen ketika sebuah perusahaan menjual sahamnya kepada publik untuk pertama kali di bursa. Dana yang dihimpun biasanya dipakai untuk ekspansi, membayar utang, atau memperkuat struktur permodalan. Dalam konteks BUMN, IPO juga berfungsi sebagai instrumen transparansi dan disiplin tata kelola, karena perusahaan wajib melaporkan kinerja kuartalan kepada otoritas dan investor.
Dorongan Kebutuhan Pembiayaan dan Target Investasi
Di satu sisi, langkah ini dinilai logis secara fiskal. Pemerintah membutuhkan alternatif pembiayaan di luar Anggaran Pendapatan dan Belanja Negara yang ruangnya makin sempit. Rasio utang terhadap produk domestik bruto (PDB) berada di kisaran 39 persen, sementara penerimaan pajak masih menghadapi tantangan tren harga komoditas yang fluktuatif. Dengan mengajak publik masuk ke BUMN, beban belanja negara bisa dialihkan sebagian ke pasar, sekaligus memperluas basis investor ritel domestik yang jumlahnya telah menembus 14 juta single investor identification (SID) per akhir 2024.
Rosan menyebut bahwa sektor finansial menjadi kandidat utama karena skala asetnya besar dan potensi valuasi menarik. Bank-bank BUMN yang belum tercatat di bursa, serta perusahaan pembiayaan dan asuransi pelat merah, disebut memiliki fundamental yang cukup kuat untuk masuk ke pasar. Sektor tambang juga masuk radar, terutama anak usaha di bidang mineral kritis seperti nikel, tembaga, dan bauksit yang menjadi tulang punggung hilirisasi.
"IPO bukan sekadar mencari dana, tetapi juga membangun ekosistem tata kelola yang lebih baik dan menciptakan nilai tambah jangka panjang," ujar Rosan dalam forum investasi di Jakarta.
Secara historis, IPO BUMN besar selalu menjadi magnet. Pada 2023, anak usaha di sektor energi berhasil menghimpun dana lebih dari Rp 10 triliun dan mengalami kelebihan permintaan (oversubscribed) hingga puluhan kali. Ini menunjukkan likuiditas pasar domestik masih cukup dalam untuk menyerap emisi berskala besar, meski sentimen global kerap berubah cepat.
Pro: Diversifikasi Sumber Dana dan Penguatan Pasar
Dari sisi positif, masuknya BUMN ke bursa berpotensi memperdalam pasar modal Indonesia. Kapitalisasi pasar Bursa Efek Indonesia saat ini berada di kisaran Rp 12.000 triliun, dan penambahan emiten berkapitalisasi besar akan meningkatkan indeks serta menarik dana asing. Proyeksi capital inflow bisa meningkat jika emiten baru berasal dari sektor strategis yang selama ini sulit diakses investor publik.
Selain itu, IPO memaksa perusahaan melakukan efisiensi. Studi empiris menunjukkan emiten BUMN pasca-IPO cenderung mencatat perbaikan rasio return on equity (ROE) dan penurunan biaya modal karena akses pendanaan menjadi lebih murah. Bagi negara, dividen yang diterima tetap besar sepanjang pemerintah mempertahankan kepemilikan mayoritas, sehingga kontrol strategis tidak hilang.
Tidak kalah penting, langkah ini dapat memperkuat industri keuangan domestik. Investor institusi seperti dana pensiun dan asuransi membutuhkan instrumen berkapitalisasi besar untuk mengelola portofolio jangka panjang. Kehadiran emiten BUMN baru memberi alternatif selain obligasi negara, yang selama ini mendominasi.
Kontra: Risiko Valuasi, Tata Kelola, dan Sentimen Pasar
Di sisi lain, sejumlah ekonom mengingatkan agar rencana ini tidak sekadar mengejar target penerimaan. Risiko utama adalah valuasi yang terlalu tinggi pada saat penawaran, yang bisa membuat investor rugi di pasar sekunder setelah periode lock-up berakhir. Kasus beberapa IPO sebelumnya yang harganya jatuh di bawah harga penawaran menjadi pelajaran penting.
Masalah tata kelola juga kerap muncul. BUMN memiliki pemegang saham pengendali tunggal, yaitu pemerintah, sehingga potensi benturan kepentingan antara keputusan politik dan kepentingan investor minoritas perlu diantisipasi. Standar keterbukaan informasi, independensi direksi, dan perlindungan terhadap pemegang saham minoritas harus diperkuat sebelum masuk bursa.
Sentimen pasar global menjadi variabel tak terkendali. Ketika Federal Reserve menaikkan suku bunga atau terjadi gejolak geopolitik, capital outflow dari pasar berkembang bisa deras. Jika jadwal IPO bertabrakan dengan periode ketidakpastian tinggi, hasil penawaran bisa tidak optimal, bahkan gagal. Indeks harga saham gabungan (IHSG) juga rentan koreksi jika pasokan saham baru terlalu besar dalam waktu singkat tanpa diimbangi permintaan.
Sektor tambang menyimpan tantangan tersendiri. Harga komoditas sangat siklikal, sehingga valuasi emiten bisa berubah drastis dalam hitungan bulan. Fluktuasi ini membuat investor sulit menghitung proyeksi laba jangka panjang, terutama jika harga nikel atau tembaga mengalami penurunan year-on-year.
Yang Perlu Dicermati ke Depan
Keputusan final mengenai daftar BUMN yang akan melantai di bursa pada 2027 masih menunggu kajian lintas kementerian. Faktor fundamental, prospek industri, dan kesiapan tata kelola akan menjadi penentu. Pasar tentu menyambut baik tambahan emiten berkualitas, tetapi euforia harus diimbangi kehati-hatian terhadap valuasi dan risiko eksekusi.
Bagi investor, rencana ini adalah sinyal untuk mulai mempelajari sektor-sektor yang disebut, bukan ajakan membeli saham tertentu. Bagi pemerintah, IPO bukan tujuan akhir, melainkan awal dari komitmen jangka panjang terhadap transparansi dan kinerja. Dengan eksekusi yang hati-hati, rencana ini bisa menjadi katalis positif bagi pasar modal Indonesia. Namun tanpa disiplin tata kelola, ia berisiko menjadi sekadar seremoni pembiayaan yang meninggalkan ganjalan di kemudian hari.









Comments (0)