 mega-lestari
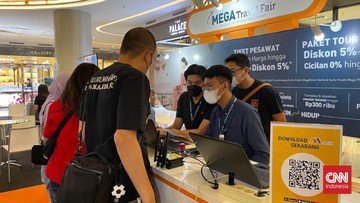
Berdasarkan data Bank Indonesia per kuartal IV 2025, sektor pariwisata nasional mencatatkan pemulihan dengan kontribusi terhadap Produk Domestik Bruto (PDB) sebesar 4,2 persen, naik dari 3,8 persen pada periode yang sama tahun sebelumnya. Tren positif ini mendorong pelaku industri keuangan dan perjalanan untuk memperkuat strategi akuisisi nasabah. Bank Mega bersama Antavaya Tour kembali menggelar pameran perjalanan bertajuk Mega Travel Fair 2026 di Jakarta, menghadirkan skema pembiayaan cicilan 0 persen serta diskon hingga 10 persen untuk berbagai paket destinasi.
Inisiatif ini menjadi salah satu upaya mendorong percepatan likuiditas di sektor konsumsi sekaligus mengerek volume transaksi kartu kredit di tengah tren suku bunga yang masih relatif tinggi. Ekonom menilai langkah semacam ini sebagai bentuk stimulus sisi permintaan yang menyasar segmen masyarakat berpenghasilan menengah ke atas.
Pro: Stimulus Permintaan dan Pendorong Belanja Rumah Tangga
Di satu sisi, program cicilan tanpa bunga memberikan insentif langsung bagi konsumen untuk merealisasikan rencana perjalanan yang sempat tertunda. Dalam konteks makro, belanja rumah tangga masih menjadi penopang utama pertumbuhan ekonomi dengan porsi sekitar 53 persen dari total PDB. Ketika biaya pembiayaan konsumen ditekan, elastisitas permintaan terhadap barang dan jasa diskresioner—termasuk paket wisata—cenderung meningkat.
Skema cicilan 0 persen juga berfungsi sebagai instrumen manajemen likuiditas bagi rumah tangga. Alih-alih mengeluarkan dana sekaligus, konsumen dapat mengalokasikan arus kas untuk kebutuhan lain, sehingga daya beli efektif tetap terjaga. Dari sisi perbankan, strategi ini berpotensi memperluas basis nasabah kartu kredit dan mendorong pertumbuhan pendapatan berbasis biaya (fee-based income) dari sisi merchant.
"Promo cicilan tanpa bunga pada sektor pariwisata memiliki efek berganda karena menyentuh sektor akomodasi, transportasi, dan UMKM kuliner di daerah tujuan wisata," ujar seorang analis ekonomi perbankan.
Kontra: Risiko Kredit dan Ketergantungan pada Utang Konsumtif
Di sisi lain, insentif berbasis utang konsumtif menyimpan risiko jangka menengah terhadap kualitas kredit perbankan. Data Otoritas Jasa Keuangan (OJK) menunjukkan rasio kredit bermasalah (Non-Performing Loan/NPL) untuk segmen kredit konsumsi berada di kisaran 2,1 persen per akhir 2025, relatif stabil namun perlu dicermati bila ekspansi kredit tumbuh agresif tanpa diimbangi literasi keuangan yang memadai.
Konsumsi yang didorong oleh diskon dan cicilan berpotensi menciptakan permintaan artifisial yang tidak berkelanjutan. Bila pendapatan rumah tangga tidak tumbuh sejalan, beban cicilan dapat menggerus tabungan dan menekan konsumsi di periode berikutnya. Selain itu, perbankan menghadapi trade-off antara pertumbuhan volume transaksi dan potensi penurunan margin bunga bersih (Net Interest Margin/NIM) akibat subsidi bunga.
Dari kacamata sektor eksternal, promosi perjalanan ke destinasi luar negeri juga berisiko memperbesar defisit neraca jasa dan memperkuat tekanan capital outflow, terutama bila nilai tukar rupiah mengalami depresiasi terhadap dolar AS.
Fundamental, Sentimen Pasar, dan Proyeksi ke Depan
Secara fundamental, industri pariwisata Indonesia masih memiliki ruang pertumbuhan mengingat rasio perjalanan per kapita yang lebih rendah dibanding negara tetangga. Proyeksi Kementerian Pariwisata menargetkan kunjungan wisatawan mancanegara mencapai 16 juta pada 2026, sementara pergerakan wisatawan nusantara diproyeksikan tumbuh 6 hingga 8 persen year-on-year.
Sentimen pasar terhadap sektor ini dipengaruhi oleh stabilitas inflasi yang berada dalam sasaran Bank Indonesia sebesar 2,5 plus minus 1 persen, serta ekspektasi penurunan suku bunga acuan yang dapat menurunkan biaya dana perbankan. Bila tren ini berlanjut, ruang bagi penyelenggara pameran untuk menawarkan skema pembiayaan kompetitif akan semakin terbuka.
Namun, valuasi sektor konsumsi perlu dicermati. Rasio harga terhadap laba (Price to Earnings Ratio/PER) emiten perbankan konsumer berada di kisaran 12 hingga 14 kali, mencerminkan ekspektasi pertumbuhan moderat. Portofolio kredit konsumsi yang sehat menjadi kunci menjaga stabilitas indeks sektor keuangan.
Kesimpulannya, Mega Travel Fair 2026 mencerminkan strategi ganda: mendorong konsumsi melalui insentif harga sekaligus memperluas penetrasi kredit. Efektivitasnya akan sangat bergantung pada disiplin manajemen risiko perbankan, daya beli rumah tangga, dan konsistensi kebijakan moneter. Tanpa fundamental yang kuat, stimulus semacam ini hanya menjadi dorongan sementara bagi tren konsumsi nasional.












Comments (0)