 lukman-hakim
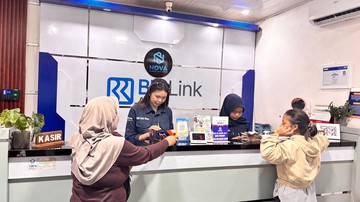
Berdasarkan data Bank Indonesia per akhir 2024, indeks inklusi keuangan nasional telah menyentuh angka 75,02 persen, naik dari posisi 67,8 persen pada 2019. Angka ini menggambarkan semakin banyak masyarakat yang memiliki akses terhadap layanan keuangan formal, meski masih menyisakan sekitar seperempat penduduk yang belum tersentuh. Di kabupaten Muara Enim, Sumatera Selatan, salah satu simpul yang menjembatani celah tersebut adalah agen layanan keuangan berbasis komunitas, seperti yang dijalankan Nova Yulianti.
Nova merintis usahanya jauh sebelum ia menikah. Dari sebuah warung kecil, ia mulai menyediakan layanan transaksi keuangan sederhana bagi warga sekitar. Kini, usahanya menjadi salah satu titik akses keuangan yang cukup aktif di wilayahnya. Perubahan yang ia rasakan bukan sekadar soal tambahan penghasilan, melainkan stabilitas ekonomi keluarga yang lebih terjaga di tengah gejolak harga kebutuhan pokok.
Di Satu Sisi: Inklusi Keuangan yang Menjangkau Akar Rumput
Kehadiran agen keuangan di daerah seperti Muara Enim memberi dampak nyata. Warga tak lagi perlu menempuh perjalanan jauh ke kota hanya untuk menabung, mengirim uang, atau membayar tagihan. Bank Indonesia mencatat bahwa agen semacam ini menjadi tulang punggung inklusi keuangan di daerah dengan rasio cabang bank per 100.000 penduduk yang masih rendah.
Dari sisi pelaku usaha, aktivitas ini menciptakan aliran pendapatan tambahan. Nova, misalnya, mengaku bisa menjaga kestabilan ekonomi rumah tangganya justru karena usaha ini terus berjalan. Komisi dari setiap transaksi, meski nilainya kecil, terakumulasi menjadi pendapatan yang cukup untuk menutup kebutuhan keluarga, terutama saat sektor informal lain mengalami penurunan permintaan.
"Agen keuangan berbasis komunitas membuktikan bahwa pendekatan akar rumput mampu mempercepat penetrasi layanan keuangan, terutama di wilayah yang secara geografis sulit dijangkau jaringan bank konvensional," demikian catatan sebuah kajian lembaga riset keuangan.
Yang menarik, layanan ini juga mendorong literasi keuangan. Warga yang awalnya hanya mengenal transaksi tunai kini mulai memahami konsep tabungan, transfer, hingga pembayaran digital. Ini penting, karena literasi keuangan menjadi fondasi agar masyarakat tidak terjebak pada pinjaman berbunga tinggi yang kerap menjerat pelaku usaha kecil.
Di Sisi Lain: Tantangan Likuiditas dan Margin yang Tipis
Namun, gambaran itu tidak sepenuhnya cerah. Agen keuangan seperti Nova menghadapi tantangan likuiditas harian. Jika saldo kas agen menipis, transaksi warga bisa tertunda. Ini menjadi persoalan serius ketika permintaan penarikan tunai melonjak, misalnya menjelang hari raya atau saat musim panen.
Margin per transaksi pun relatif tipis. Sebagian agen mengeluh bahwa pendapatan dari komisi tidak selalu sebanding dengan waktu dan tenaga yang dicurahkan. Kondisi ini diperparah ketika tingkat persaingan antaragen di satu wilayah meningkat, yang berpotensi menekan volume transaksi masing-masing.
Selain itu, masih ada tantangan pemahaman teknologi. Tidak semua warga nyaman dengan aplikasi digital. Beberapa lansia dan pedagang tradisional lebih memilih transaksi tunai yang dianggap lebih sederhana, meski sebenarnya kurang efisien. Ini menuntut agen berperan ganda sebagai operator sekaligus edukator keuangan.
Proyeksi dan Fundamental yang Perlu Dicermati
Secara fundamental, tren inklusi keuangan di Indonesia masih menyimpan ruang tumbuh. Otoritas Jasa Keuangan menargetkan indeks literasi keuangan mencapai 65 persen pada tahun 2025, naik dari capaian sebelumnya. Proyeksi ini mengindikasikan bahwa peran agen keuangan akan tetap relevan setidaknya dalam lima tahun ke depan.
Namun, sentimen pasar terhadap sektor ini juga dipengaruhi oleh faktor makro, seperti inflasi yang mempengaruhi daya beli dan volume transaksi masyarakat. Bank Indonesia mencatat inflasi tahunan pada kisaran 2,5 hingga 3 persen dalam beberapa periode terakhir, yang perlu diwaspadai karena dapat menekan pengeluaran rumah tangga dan mengurangi intensitas transaksi.
Dari kacamata valuasi usaha, agen keuangan bukan instrumen investasi berbasis aset, melainkan sumber pendapatan berbasis arus kas harian. Karena itu, ketahanan usahanya sangat bergantung pada volume dan konsistensi transaksi. Portofolio layanan yang beragam, mulai dari transfer, pembayaran tagihan, hingga simpanan, menjadi kunci agar pendapatan tidak bergantung pada satu jenis transaksi saja.
Kisah Nova Yulianti menunjukkan bahwa perubahan ekonomi keluarga dapat dimulai dari langkah kecil yang konsisten. Di satu sisi, ini bukti bahwa inklusi keuangan membawa manfaat nyata bagi masyarakat akar rumput. Di sisi lain, keberlanjutan model ini membutuhkan dukungan likuiditas, peningkatan literasi digital, serta kebijakan yang menjaga margin usaha agen tetap sehat. Tanpa itu, akses keuangan di pelosok seperti Muara Enim berisiko kehilangan momentumnya.












Comments (0)