 arif-budianto
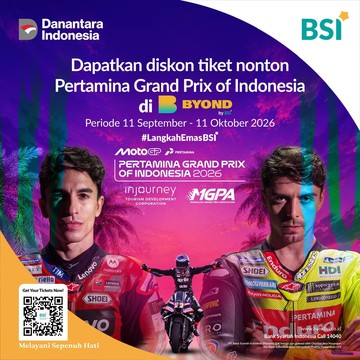
Berdasarkan data penyelenggara dan mitra perbankan per awal Oktober 2026, kanal digital BYOND by BSI menawarkan potongan harga tiket MotoGP Mandalika hingga Rp 375 ribu per transaksi. Langkah ini menandai babak baru persaingan layanan lifestyle berbasis aplikasi perbankan di Indonesia, sekaligus menguji seberapa dalam insentif harga mampu menggerakkan permintaan di sektor pariwisata olahraga (sports tourism).
Diskon sebesar itu bukan angka kecil. Sebagai gambaran, tiket reguler kelas tribun untuk gelaran tersebut dibanderol mulai dari kisaran Rp 500 ribu hingga jutaan rupiah. Artinya, potongan maksimal setara dengan 25%–50% dari harga tiket kelas menengah, bergantung pada kategori yang dipilih penonton.
Kontekstualisasi: Promo Tiket sebagai Instrumen Akuisisi Nasabah
Di satu sisi, strategi ini masuk akal secara bisnis. Bank digital dan super-app kini bersaing ketat memperebutkan engagement. Menurut laporan industri, biaya akuisisi nasabah (customer acquisition cost) di segmen perbankan digital berada di rentang Rp 150 ribu hingga Rp 400 ribu per pengguna aktif. Bila diskon tiket Rp 375 ribu mampu mendorong nasabah baru membuka rekening dan bertransaksi, angka tersebut masih kompetitif dibandingkan belanja iklan konvensional.
Selain itu, event MotoGP Mandalika memiliki efek berganda. Data kunjungan pada penyelenggaraan sebelumnya menunjukkan tambahan belasan ribu wisatawan ke kawasan Lombok, dengan dampak ekonomi yang ditaksir ratusan miliar rupiah dari sektor akomodasi, transportasi, dan UMKM lokal. Promo tiket menyasar langsung instrumen yang paling elastis terhadap harga: konsumen kelas menengah yang sensitif terhadap selisih ratusan ribu rupiah.
"Insentif harga tiket yang disalurkan lewat aplikasi menciptakan tiga efek sekaligus: kenaikan transaksi, penurunan biaya distribusi, dan pengumpulan data perilaku konsumen," ujar seorang analis perbankan ritel dalam keterangan tertulis.
Pro: Dorongan Likuiditas dan Penguatan Ekosistem Digital
Dari kacamata pro, ada tiga manfaat terukur. Pertama, potongan harga mendorong perpindahan kanal dari pembelian tunai atau agen ke pembayaran digital, yang meningkatkan rasio transaksi non-tunai. Kedua, dana yang mengendap di rekening untuk pembelian tiket menambah likuiditas murah (low-cost fund) bagi bank. Ketiga, integrasi layanan hiburan dengan rekening memperkuat posisi aplikasi sebagai ekosistem tertutup, menurunkan churn nasabah.
Proyeksi sederhana dapat menggambarkan skalanya. Jika 50 ribu tiket terjual melalui kanal ini dengan rata-rata potongan Rp 200 ribu, total insentif yang dikeluarkan mencapai Rp 10 miliar. Angka itu, meski terlihat besar, setara dengan belanja promosi kuartalan sebuah bank menengah, dan berpotensi kembali melalui pertumbuhan dana pihak ketiga.
Kontra: Risiko Sentimen Negatif dan Ketergantungan Insentif
Di sisi lain, sejumlah ekonom memperingatkan efek jangka panjang. Diskon agresif dapat menciptakan ekspektasi konsumen bahwa harga wajar tiket harus selalu dipangkas. Bila penyelenggara event tahunan berikutnya tidak lagi menyediakan subsidi serupa, permintaan berisiko turun tajam, fenomena yang dalam literatur pemasaran disebut discount dependency.
Risiko kedua terkait valuasi dan biaya. Potongan tiket langsung menggerus margin, sementara pemasukan dari lonjakan transaksi belum tentu menutup belanja insentif dalam jangka pendek. Bila target volume tidak tercapai, terjadi capital outflow promosi tanpa hasil yang proporsional. Publik juga dapat membaca promo ini sebagai bentuk biaya akuisisi yang pada akhirnya dibebankan melalui biaya layanan lain.
Fundamental vs Sentimen Pasar
Yang perlu dicermati, fundamental sektor pariwisata Indonesia saat ini menunjukkan tren pemulihan, dengan kontribusi terhadap PDB yang terus menguat pascapandemi. Namun, sentimen pasar terhadap tiket event besar masih sangat dipengaruhi faktor eksternal: kurs rupiah, harga tiket pesawat, dan daya beli rumah tangga yang tertekan inflasi.
Kesimpulan seimbangnya, diskon hingga Rp 375 ribu merupakan instrumen pemasaran yang rasional bila diukur dari biaya akuisisi dan potensi likuiditas. Namun, keberlanjutannya bergantung pada apakah bank mitra dan penyelenggara mampu mengubah pembeli tiket sekali waktu menjadi nasabah transaksional jangka panjang. Tanpa itu, promo ini hanya menjadi subsidi musiman yang menguntungkan konsumen, tetapi belum tentu memperkuat fundamental ekosistem keuangan digital secara struktural.







Comments (0)