 sarah-anjani
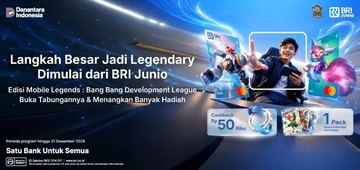
Berdasarkan laporan kinerja perbankan nasional per kuartal III 2026, segmen nasabah muda menjadi salah satu motor pertumbuhan rekening tabungan di Indonesia. PT Bank Rakyat Indonesia (BRI) melalui program BRI Junio resmi menggandeng Mobile Legends: Bang Bang (MLBB) untuk menghadirkan kartu debit edisi khusus bagi nasabah generasi muda. Langkah ini menandai tren baru dalam strategi akuisisi nasabah, di mana institusi keuangan memanfaatkan ekosistem gim digital sebagai kanal pemasaran.
Konteks Makro: Literasi Keuangan dan Populasi Muda
Data Otoritas Jasa Keuangan (OJK) per Agustus 2026 menunjukkan indeks literasi keuangan nasional berada di level 65,4 persen, naik dari 49,7 persen pada 2022. Meski demikian, inklusi keuangan pada kelompok usia 18-25 tahun masih menghadapi tantangan, khususnya dalam hal penggunaan produk perbankan secara produktif. Di sisi lain, Bank Indonesia mencatat transaksi pembayaran digital tumbuh 22,8 persen year-on-year pada semester I 2026, dengan kontribusi signifikan dari kelompok demografi muda.
Program BRI Junio yang menyasar segmen ini bukan tanpa alasan. Rasio tabungan terhadap pendapatan pada kelompok muda cenderung rendah karena pola konsumsi digital yang tinggi. Kolaborasi dengan MLBB—gim dengan basis pengguna puluhan juta di Indonesia—dipandang mampu menurunkan biaya akuisisi nasabah (customer acquisition cost) sekaligus memperkuat sentimen pasar terhadap produk perbankan ritel.
Pro: Sinergi Ekosistem Digital dan Efisiensi Akuisisi
Dari perspektif fundamental, kemitraan ini menawarkan beberapa keunggulan. Pertama, kartu debit edisi khusus berfungsi sebagai instrumen cross-selling yang efektif. Nasabah yang terhubung melalui gim berpotensi lebih mudah diarahkan ke produk lain seperti tabungan berjangka, reksa dana, atau pinjaman mikro. Kedua, biaya pemasaran melalui komunitas gim jauh lebih murah dibandingkan kanal konvensional. Ketiga, data perilaku pengguna gim dapat dimanfaatkan untuk segmentasi portofolio dan penilaian kelayakan kredit (credit scoring) apabila diintegrasikan dengan sistem internal bank.
"Kolaborasi antara perbankan dan industri gim merupakan bentuk perluasan ekosistem keuangan digital. Ini bukan sekadar promosi, tetapi bagian dari strategi jangka panjang untuk menciptakan kebiasaan finansial sejak dini," ujar seorang pengamat perbankan ritel dalam sebuah diskusi industri pekan lalu.
Selain itu, dari sisi likuiditas, dana pihak ketiga (DPK) dari segmen muda cenderung memiliki karakteristik saldo kecil namun frekuensi transaksi tinggi. Hal ini dapat meningkatkan rasio perputaran dana dan memperkuat posisi likuiditas bank secara keseluruhan.
Kontra: Risiko Gamifikasi dan Ketidakpastian Retensi
Di sisi lain, terdapat sejumlah catatan kritis. Program berbasis gim berpotensi menimbulkan sentimen negatif jika tidak dikelola dengan hati-hati, terutama terkait isu gamifikasi dalam layanan keuangan. Beberapa regulator di negara lain mulai memperketat promosi produk finansial yang menyasar pengguna gim, karena dikhawatirkan mendorong perilaku konsumtif di kalangan usia muda.
Selain itu, retensi nasabah menjadi tantangan tersendiri. Pengalaman di beberapa negara menunjukkan bahwa nasabah yang diperoleh melalui kampanye kolaborasi dengan merek hiburan memiliki tingkat loyalitas yang lebih rendah. Ketika periode promosi berakhir, sebagian besar dari mereka cenderung tidak aktif bertransaksi. Ini berimplikasi pada rasio biaya terhadap pendapatan (cost-to-income ratio) yang bisa memburuk jika tidak diimbangi dengan pendapatan berbasis bunga (interest income) yang memadai.
Risiko lain adalah valuasi produk. Kartu debit edisi khusus sering kali diposisikan sebagai barang koleksi, bukan alat pembayaran fungsional. Jika nasabah hanya mengejar manfaat promosi tanpa menggunakan kartu secara rutin, maka proyeksi pertumbuhan DPK dari inisiatif ini bisa meleset dari target.
Proyeksi dan Implikasi bagi Industri
Ke depan, keberhasilan program ini akan bergantung pada sejauh mana BRI mampu mengintegrasikan insentif gim dengan literasi keuangan yang berkelanjutan. Jika berhasil, model serupa berpotensi diadopsi oleh bank lain, menciptakan tren kolaborasi lintas sektor yang lebih luas. Namun, tanpa pengukuran kinerja yang transparan—seperti jumlah rekening aktif, rata-rata saldo, dan frekuensi transaksi—dampak nyatanya terhadap fundamental perbankan masih perlu diuji.
Bagi pembaca, penting untuk memahami bahwa inovasi produk perbankan tidak selalu berkorelasi langsung dengan keuntungan jangka pendek. Sentimen pasar bisa menguat, tetapi valuasi akhir tetap ditentukan oleh kinerja operasional dan manajemen risiko yang prudent. Dengan demikian, kolaborasi BRI Junio dan MLBB layak dicermati sebagai cermin dinamika industri keuangan yang semakin terhubung dengan gaya hidup digital.







Comments (0)