 nadia-rahmawati
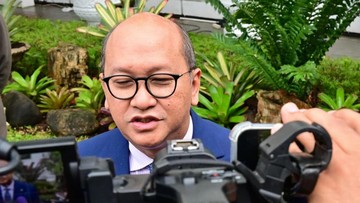
Berdasarkan pernyataan CEO Danantara Rosan Roeslani dalam agenda terbuka kepada pers, sejumlah perusahaan pelat merah disiapkan menuju bursa saham pada tahun mendatang. Isyarat ini memperkuat tren pelepasan saham perdana alias initial public offering (IPO) dari badan usaha milik negara, dengan sektor finansial, infrastruktur, dan pertambangan disebut sebagai kandidat utama. Bagi pembaca awam, IPO adalah momen ketika sebuah perusahaan pertama kali menjual sahamnya ke publik sehingga siapa pun bisa menjadi pemilik sebagian lewat bursa.
Pernyataan tersebut bukan sekadar wacana. Kementerian BUMN sejak lama menargetkan penambahan emiten dari lingkungan perusahaan negara untuk memperdalam pasar modal domestik. Nilai kapitalisasi BUMN yang sudah tercatat di Bursa Efek Indonesia memang masih terbilang terkonsentrasi pada segelintir nama besar. Karena itu, wacana menambah emiten baru dari tiga sektor berbeda dibaca pasar sebagai upaya memperluas pilihan investasi sekaligus memperkuat likuiditas bursa.
Mengapa Finansial, Infrastruktur, dan Tambang Menjadi Prioritas
Di satu sisi, tiga sektor itu punya alasan fundamental yang kuat. Sektor finansial, misalnya, menawarkan model bisnis yang relatif stabil dengan arus pendapatan berbasis bunga dan jasa. Perbankan dan lembaga pembiayaan negara memiliki basis nasabah luas, sehingga valuasi mereka mudah dihitung oleh investor institusi. Sektor infrastruktur menyimpan aset jangka panjang seperti jalan tol, pelabuhan, dan energi yang menghasilkan pendapatan berulang. Sementara pertambangan menawarkan eksposur terhadap komoditas, di mana harga nikel, tembaga, dan emas mengalami kenaikan dalam beberapa tahun terakhir sehingga menarik minat investor global.
Di sisi lain, ketiga sektor itu juga menyimpan risiko yang tidak kecil. Sektor tambang sangat bergantung pada siklus harga komoditas global. Ketika permintaan ekonomi dunia melemah, pendapatan emiten tambang bisa menurun tajam secara year-on-year. Infrastruktur menghadapi risiko pembiayaan, lantaran proyek berjangka panjang rentan terhadap kenaikan suku bunga dan fluktuasi nilai tukar. Adapun sektor finansial sangat sensitif terhadap kualitas kredit; rasio kredit bermasalah alias NPL yang naik dapat menggerus profitabilitas dan menekan sentimen pasar.
"Pasar akan melihat seberapa transparan tata kelola dan seberapa jelas strategi hilirisasi tiap emiten. Bukan hanya besar asetnya, tetapi juga kualitas laba berulangnya," ujar seorang analis pasar modal yang memantau rencana tersebut.
Dampak ke Pasar Modal dan Perekonomian
Pro: penambahan emiten BUMN berpotensi memperbesar kapitalisasi pasar dan mendatangkan dana segar bagi negara. Dana hasil IPO bisa dipakai untuk ekspansi usaha, menurunkan ketergantungan pada utang, serta membiayai program hilirisasi yang menjadi agenda utama pemerintah. Bagi investor ritel, kehadiran emiten baru berarti pilihan portofolio bertambah dan risiko bisa disebar lebih merata.
Kontra: jika terlalu banyak saham dilepas dalam waktu berdekatan, pasar bisa mengalami kelebihan pasokan alias oversupply. Kondisi ini berisiko menekan harga saham emiten lama dan memicu capital outflow jangka pendek apabila investor asing menilai valuasi terlalu mahal. Selain itu, IPO BUMN kerap menghadapi tantangan tata kelola, mulai dari independensi direksi hingga keterbukaan laporan keuangan.
Dari kacamata makro, penerimaan negara dari dividen dan pajak berpotensi meningkat bila perusahaan negara menjadi lebih efisien pasca-melantai di bursa. Namun, proyeksi itu sangat bergantung pada kualitas eksekusi. Berdasarkan data historis, sejumlah BUMN yang sudah lebih dulu tercatat di bursa mencatat kenaikan kinerja, tetapi sebagian lain justru menghadapi tekanan valuasi karena fundamental yang belum sepenuhnya pulih.
Yang Perlu Dicermati Investor dan Pelaku Usaha
Bagi investor, kunci utamanya bukan sekadar nama besar perusahaan, melainkan rasio keuangan dan prospek industri. Perhatikan margin laba, rasio utang terhadap ekuitas, dan proyeksi pendapatan tiap calon emiten. Bagi pelaku usaha, masuknya emiten baru bisa menjadi sinyal arah kebijakan hilirisasi dan pembangunan infrastruktur dalam beberapa tahun ke depan.
Yang jelas, arah kebijakan ini menandai pergeseran cara negara mengelola aset produktifnya, dari sekadar pemilik menjadi mitra pasar. Tren ini akan menjadi salah satu penentu sentimen pasar sepanjang tahun depan, dan publik berhak menuntut transparansi lebih besar atas setiap tahapan prosesnya. Jika eksekusinya rapi, IPO BUMN bisa menjadi katalis penguatan pasar modal sekaligus sumber pembiayaan pembangunan yang lebih sehat. Jika tidak, risiko jangka pendek justru bisa membebani indeks dan memperbesar ketidakpastian.







Comments (0)