 mega-lestari
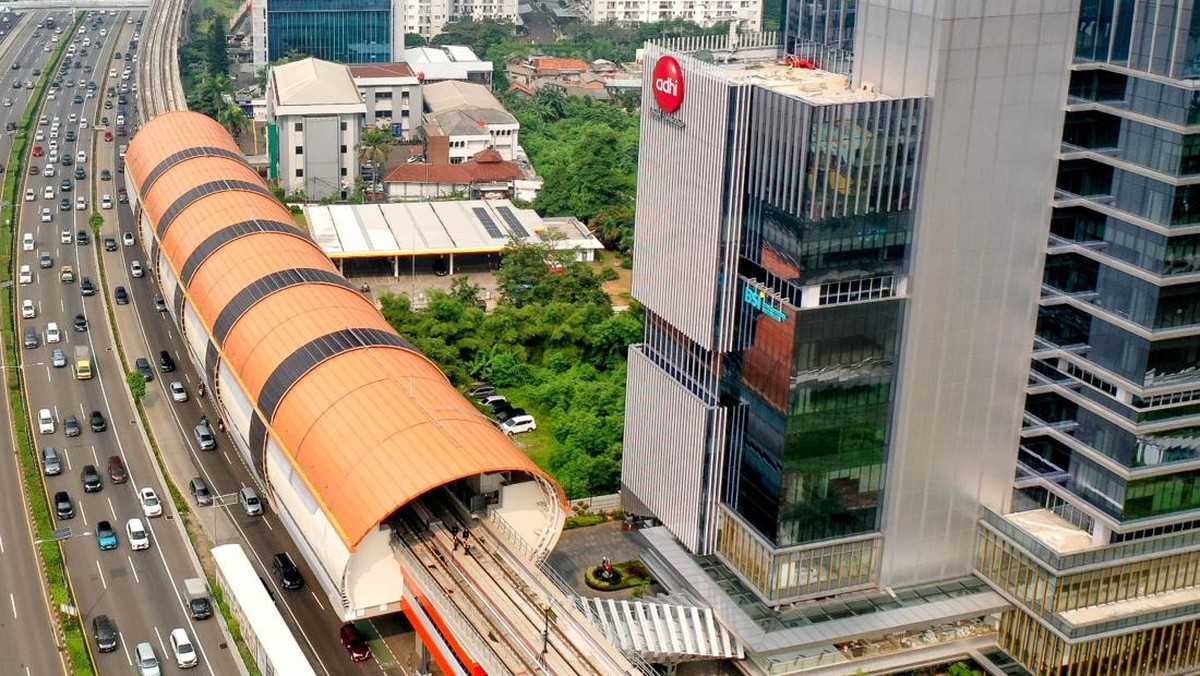
Berdasarkan laporan keterbukaan informasi di Bursa Efek Indonesia, PT Adhi Karya (Persero) Tbk memutuskan untuk mengalihkan sisa dana hasil penawaran umum terbatas atau rights issue senilai Rp378 miliar menjadi modal kerja. Keputusan ini diambil setelah rencana divestasi saham di PT Jasamarga Jogja Solo senilai Rp1,77 triliun tidak dapat direalisasikan sesuai jadwal semula.
Langkah ini menjadi sorotan pelaku pasar karena menyangkut arah penggunaan dana publik yang dihimpun perseroan dari investor. Dalam konteks korporasi, pengalihan pos anggaran dari belanja modal ke modal kerja umumnya mencerminkan penyesuaian strategi likuiditas di tengah dinamika proyek infrastruktur yang tengah berjalan.
Pro: Menjaga Likuiditas dan Kelanjutan Operasional
Di satu sisi, keputusan mengalihkan dana ke modal kerja dapat dipandang sebagai langkah pragmatis untuk menjaga likuiditas perseroan. Sektor konstruksi dan infrastruktur di Indonesia dikenal memiliki karakteristik arus kas yang tidak merata, dengan siklus pembayaran proyek yang panjang dan penyerapan anggaran yang bergantung pada kesiapan lahan serta pendanaan pemerintah.
Modal kerja yang memadai memungkinkan perseroan memenuhi kewajiban jangka pendek, membayar pemasok, serta menjaga kelangsungan operasional proyek yang tengah dikerjakan. Rasio likuiditas yang sehat juga menjadi sinyal positif bagi kreditur dan mitra bisnis, terutama di tengah tren suku bunga yang masih berada pada level relatif tinggi.
Dari sisi fundamental, pengalihan dana ini tidak serta-merta menandakan kegagalan strategi. Sejumlah emiten konstruksi lain juga tercatat melakukan penyesuaian serupa ketika jadwal divestasi aset bergeser akibat kondisi pasar. Faktor eksternal seperti valuasi aset jalan tol yang bergantung pada proyeksi lalu lintas dan sentimen pasar menjadi pertimbangan utama.
"Penyesuaian penggunaan dana merupakan hal yang lazim dalam siklus bisnis infrastruktur, sepanjang disampaikan secara transparan kepada pemegang saham," catat sejumlah analis sekuritas dalam risetnya.
Kontra: Ekspektasi Investor atas Hasil Divestasi Tertunda
Di sisi lain, pengalihan dana ini berpotensi memunculkan pertanyaan dari investor yang semula mengharapkan hasil divestasi jalan tol menjadi sumber utama perbaikan struktur permodalan. Rencana pelepasan saham di ruas Jogja-Solo senilai Rp1,77 triliun sebelumnya menjadi salah satu katalis yang dinantikan untuk memperkuat posisi keuangan perseroan.
Keterlambatan realisasi divestasi dapat berdampak pada persepsi pasar terhadap kemampuan perseroan menghasilkan arus kas dari portofolio jalan tolnya. Apabila target pendapatan dari divestasi tidak tercapai pada periode yang dijanjikan, investor dapat menyesuaikan ekspektasi terhadap valuasi saham perseroan.
Selain itu, penggunaan dana rights issue untuk modal kerja tidak selalu mudah diukur dampaknya secara langsung bagi investor. Berbeda dengan belanja modal yang menghasilkan aset baru, modal kerja bersifat lebih umum sehingga memerlukan pelaporan berkala yang rinci agar dapat dievaluasi secara objektif.
Dalam konteks makro, kondisi ini juga mencerminkan tantangan pendanaan infrastruktur nasional. Proyeksi pertumbuhan ekonomi yang tetap berada di kisaran 5 persen year-on-year menunjukkan kebutuhan pembiayaan yang besar, sementara ruang fiskal pemerintah dan daya serap investasi swasta masih terbatas.
Prospek dan Pencermatan Berikutnya
Ke depan, perhatian pasar akan tertuju pada beberapa indikator. Pertama, realisasi penjualan saham ruas tol Jogja-Solo beserta nilai transaksinya. Kedua, perkembangan rasio utang terhadap ekuitas perseroan pada laporan keuangan kuartal berikutnya. Ketiga, proyeksi arus kas operasional dari proyek-proyek yang tengah berjalan.
Secara lebih luas, dinamika ini menjadi cermin bagaimana emiten konstruksi milik negara menavigasi kombinasi antara target pertumbuhan, kebutuhan likuiditas, dan ekspektasi pasar. Fundamental usaha tetap menjadi acuan utama, sementara sentimen pasar terhadap rencana divestasi akan bergantung pada kejelasan jadwal dan transparansi pelaporan.
Bagi pembaca awam, poin pentingnya bukan sekadar angka Rp378 miliar atau Rp1,77 triliun itu sendiri, melainkan bagaimana perusahaan publik mengelola dana yang dihimpun dari masyarakat dan bagaimana keputusan tersebut dipertanggungjawabkan melalui keterbukaan informasi.









Comments (0)