 sarah-anjani
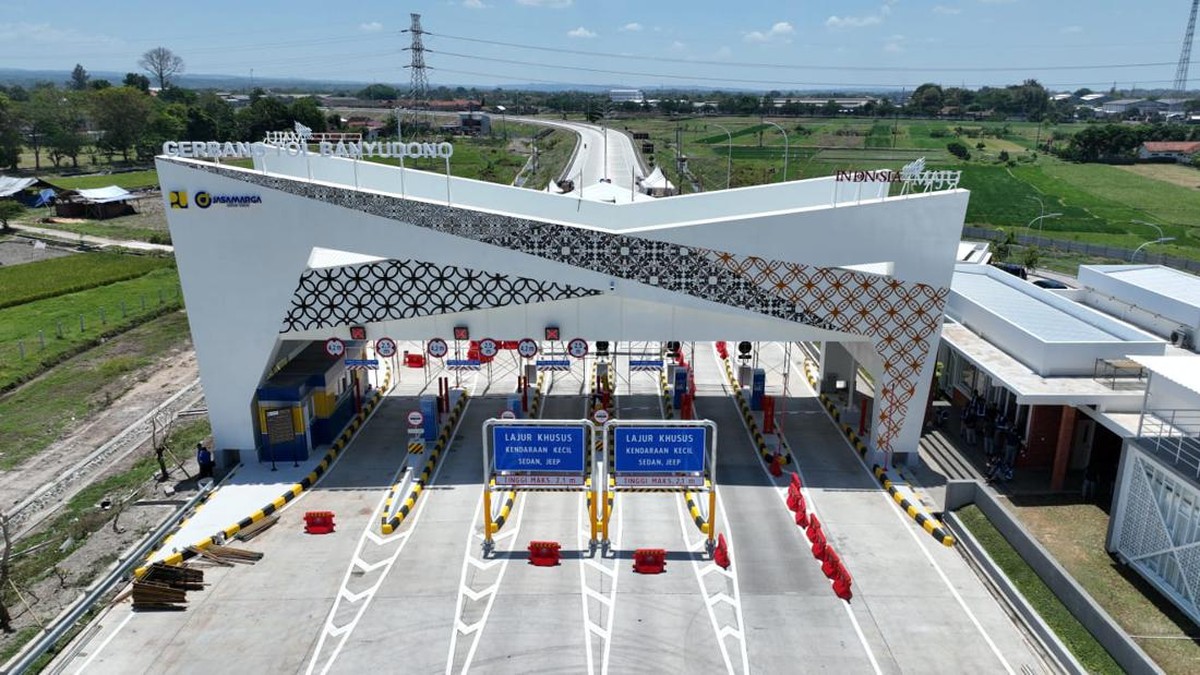
Berdasarkan laporan keterbukaan informasi Bursa Efek Indonesia per kuartal IV 2024, PT Adhi Karya (Persero) Tbk resmi merencanakan pelepasan seluruh kepemilikan sahamnya di PT Jasamarga Jogja Solo kepada PT Sarana Multi Infrastruktur (SMI). Nilai transaksi yang disepakati mencapai Rp1,77 triliun untuk porsi kepemilikan sebesar 47,18%. Langkah ini menjadi salah satu aksi korporasi terbesar di sektor infrastruktur jalan tol dalam beberapa tahun terakhir dan langsung memantik beragam reaksi dari pelaku pasar modal tanah air.
Bagi pembaca awam, divestasi adalah istilah untuk penjualan aset atau kepemilikan saham oleh suatu perusahaan. Dalam konteks ini, Adhi Karya selaku badan usaha jalan tol memilih keluar dari proyek strategis nasional Jogja-Solo, sementara SMI masuk sebagai investor baru dengan portofolio infrastruktur yang terus menguat.
Alasan Fundamental di Balik Langkah Divestasi
Di satu sisi, langkah Adhi Karya ini dapat dipahami sebagai upaya memperkuat likuiditas perseroan. Sepanjang 2024, emiten berkode ADHI itu mencatatkan rasio utang terhadap ekuitas yang cukup tinggi, sehingga arus kas operasional tertekan oleh beban bunga dan kebutuhan modal kerja proyek. Dengan melepas saham Jogja-Solo, perseroan berpotensi memperoleh dana segar yang bisa dialokasikan untuk membayar kewajiban jangka pendek, memperbaiki struktur permodalan, serta mendanai proyek-proyek lain yang lebih cepat menghasilkan pendapatan.
Dari kacamata valuasi, harga Rp1,77 triliun untuk 47,18% saham mengimplikasikan nilai perusahaan Jogja-Solo secara keseluruhan berada di kisaran Rp3,75 triliun. Angka ini dinilai masih wajar mengingat panjang ruas tol yang mencapai puluhan kilometer dan potensi pertumbuhan lalu lintas year-on-year di koridor Solo-Yogyakarta yang terus meningkat, terutama didorong mobilitas wisata dan logistik.
Pro: SMI Memperkuat Portofolio Infrastruktur
Dari perspektif pembeli, langkah SMI menyerap saham Jogja-Solo sejalan dengan mandatnya sebagai kendaraan investasi infrastruktur milik negara. SMI memiliki kapasitas pendanaan jangka panjang dengan biaya modal yang relatif lebih rendah dibandingkan kontraktor pelaksana. Masuknya SMI berpotensi memberi stabilitas pendanaan bagi penyelesaian konstruksi dan operasional tol, sehingga risiko keterlambatan proyek dapat ditekan.
"Masuknya investor institusi seperti SMI pada proyek jalan tol menunjukkan kepercayaan pasar terhadap fundamental sektor infrastruktur, khususnya pada koridor ekonomi yang memiliki trafik tinggi," ujar seorang analis pasar modal yang tidak ingin disebutkan namanya.
Kepercayaan ini tercermin dari tren imbal hasil obligasi infrastruktur yang relatif stabil dan minat investor asing pada instrumen berbasis proyek. Jika tol Jogja-Solo beroperasi penuh, potensi pendapatan tol tahunan diperkirakan menembus ratusan miliar rupiah, sejalan dengan proyeksi pertumbuhan ekonomi regional Jawa Tengah dan DI Yogyakarta.
Kontra: Sinyal Pelemahan Fundamental Kontraktor BUMN
Di sisi lain, keputusan melepas seluruh kepemilikan saham di proyek strategis nasional bisa dibaca sebagai sinyal tekanan fundamental pada emiten kontraktor pelat merah. Alih-alih menikmati pendapatan berulang dari jalan tol yang telah dibangun, Adhi Karya memilih mengonversi aset menjadi kas. Sebagian analis menilai langkah ini berpotensi mengorbankan pendapatan jangka panjang demi menambal kebutuhan jangka pendek.
Kekhawatiran lain menyangkut capital outflow di tingkat emiten, di mana dana hasil divestasi berpotensi digunakan untuk membayar utang tanpa menambah kapasitas produksi baru. Jika tren serupa terjadi pada emiten konstruksi BUMN lainnya, hal ini dapat memengaruhi sentimen pasar terhadap sektor infrastruktur secara keseluruhan dan menekan indeks sektor properti dan konstruksi.
Namun, risiko terbesar tetap bergantung pada eksekusi. Apabila hasil divestasi tidak dikelola dengan disiplin portofolio, maka manfaat perbaikan likuiditas hanya bersifat sementara. Sebaliknya, jika dana diarahkan pada proyek dengan tingkat pengembalian lebih tinggi, langkah ini justru dapat memperkuat rasio keuangan dan valuasi ADHI dalam jangka menengah.
Dengan segala dinamika tersebut, transaksi senilai Rp1,77 triliun ini menjadi cermin bahwa restrukturisasi portofolio di sektor infrastruktur tengah berlangsung. Investor disarankan mencermati laporan keuangan kuartal berikutnya untuk melihat dampak nyata terhadap arus kas, tingkat leverage, serta proyeksi pendapatan perseroan ke depan.










Comments (0)