 yudi-kurniawan
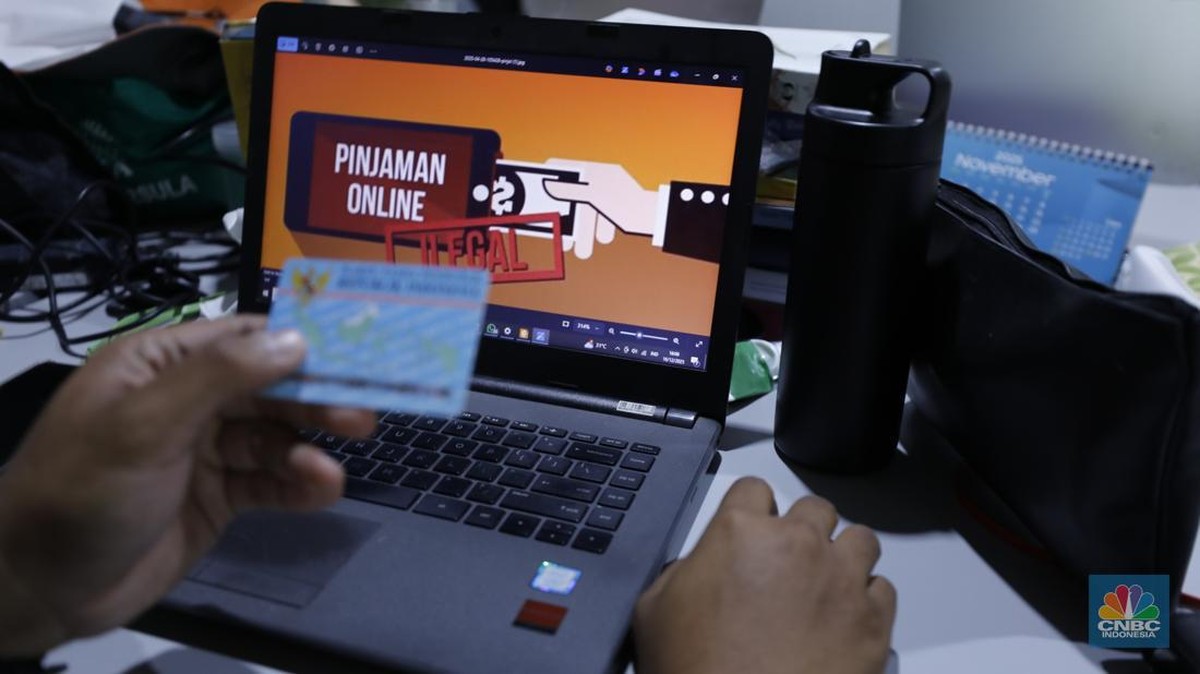
Berdasarkan data Otoritas Jasa Keuangan (OJK) per awal 2025, industri pendanaan daring atau pinjaman online (pinjol) masih mencatat pertumbuhan penyaluran kredit yang signifikan, dengan outstanding pembiayaan mencapai ratusan triliun rupiah. Di tengah ekspansi tersebut, regulator tengah mengkaji perubahan definisi kredit macet bagi penyelenggara fintech peer-to-peer lending, dari semula 90 hari menjadi 180 hari. Langkah ini disebut sebagai upaya menyelaraskan ketentuan dengan industri perbankan yang selama ini memakai ambang 180 hari untuk kategori kredit yang mengalami penurunan kualitas.
Kontekstualisasi Aturan dan Dampaknya pada Industri
Dalam kerangka perbankan nasional, kredit digolongkan macet atau Non-Performing Loan (NPL) setelah tunggakan melewati 180 hari. Sebaliknya, industri pinjol selama ini diwajibkan mencatatkan pembiayaan bermasalah dengan ambang yang lebih ketat, yakni 90 hari. Rasio pembiayaan macet di sektor pinjol pun tercatat pada level sekitar 2,5% hingga 3% dari total penyaluran, sementara rasio serupa di perbankan bertengger di kisaran 2,2% hingga 2,4%. Perbedaan definisi ini menciptakan disparitas dalam pengakuan risiko dan provisi yang harus dibentuk oleh masing-masing industri.
Jika kebijakan anyar ini diberlakukan, maka secara teknis akan terjadi pergeseran klasifikasi portofolio. Sejumlah kredit yang saat ini sudah masuk kategori macet di bawah rezim 90 hari, berpotensi direklasifikasi menjadi kurang lancar atau dalam perhatian khusus. Efeknya, rasio Non-Performing Financing (NPF) industri pinjol berpotensi mengalami penurunan secara administratif, meskipun kualitas fundamental pinjaman itu sendiri tidak serta-merta membaik. Inilah yang oleh sebagian analis disebut sebagai sentimen pasar positif jangka pendek, namun belum tentu mencerminkan perbaikan likuiditas dan kemampuan bayar peminjam yang sesungguhnya.
Pro: Harmonisasi Regulasi dan Ruang Pemulihan Debitur
Di satu sisi, penyelarasan ambang batas ini dipandang sebagai langkah logis menuju konvergensi regulasi. Selama bertahun-tahun, pelaku industri pinjol mengeluhkan ketentuan yang dinilai lebih keras dibandingkan perbankan, padahal segmen nasabah yang dilayani sebagian besar adalah masyarakat yang belum terlayani bank alias unbanked. Dengan tenggat 180 hari, penyelenggara memiliki waktu lebih panjang untuk melakukan restrukturisasi, penagihan persuasif, maupun pendampingan kepada debitur yang mengalami kesulitan bayar sementara.
Dari kacamata perlindungan konsumen, kebijakan ini juga dapat memberi ruang pemulihan bagi debitur yang terdampak guncangan ekonomi. Ambang 90 hari sering kali dianggap terlalu singkat, terutama bagi pelaku usaha mikro yang arus kasnya musiman. Perpanjangan tenggat dinilai dapat menekan potensi gagal bayar yang dipicu oleh tekanan likuiditas jangka pendek. Selain itu, harmonisasi ini dapat mendorong praktik manajemen risiko yang lebih setara antara bank dan penyelenggara pendanaan daring, sehingga persaingan usaha dinilai lebih adil.
Kontra: Risiko Moral Hazard dan Transparansi Risiko
Di sisi lain, sejumlah pengamat menilai relaksasi batas waktu justru berpotensi menimbulkan moral hazard, baik bagi penyelenggara maupun peminjam. Penundaan pengakuan kredit macet dapat membuat laporan keuangan tampak lebih sehat daripada kondisi riil. Investor institusi yang menilai valuasi perusahaan fintech berbasis rasio NPF pun berisiko mengambil keputusan berdasarkan angka yang terdistorsi. Dalam konteks pasar modal, transparansi risiko menjadi krusial, terutama bagi penyelenggara yang telah melantai di bursa atau tengah menyiapkan penawaran umum perdana.
Kekhawatiran lain menyangkut percepatan pertumbuhan kredit tanpa diimbangi kualitas asesmen. Jika ambang pelaporan diperlonggar, sebagian penyelenggara mungkin terdorong menyalurkan pembiayaan lebih agresif ke segmen berisiko tinggi demi mengejar pertumbuhan. OJK sendiri menegaskan bahwa kebijakan ini tidak akan menghapus kewajiban pembentukan cadangan kerugian penurunan nilai. Artinya, meski klasifikasi berubah, beban provisi tetap harus dihitung berdasarkan ekspektasi kerugian.
"Perubahan definisi tidak boleh diartikan sebagai pelonggaran pengawasan, melainkan penyesuaian kerangka regulasi agar sejalan dengan praktik perbankan," demikian pesan yang kerap disampaikan regulator dalam berbagai forum industri.
Proyeksi dan Sikap Pelaku Pasar
Menghitung proyeksi ke depan, bila ambang 180 hari efektif diterapkan, sejumlah simulasi internal industri memperkirakan rasio pembiayaan macet dapat turun secara teknis pada kisaran 50 hingga 80 basis poin, tergantung komposisi portofolio masing-masing penyelenggara. Angka ini tentu bukan perbaikan fundamental, melainkan pergeseran definisi. Karena itu, investor disarankan mencermati rasio tunggakan lebih dari 30 hari (kolektibilitas awal) sebagai indikator dini tekanan kualitas aset.
Dari sudut pandang investor asing, kebijakan ini dapat memengaruhi persepsi risiko sektor keuangan non-bank. Aliran modal atau capital outflow pada instrumen terkait berpotensi terjadi bila pasar menilai langkah ini mengurangi kehati-hatian. Namun, bila OJK mampu menjaga keseimbangan antara harmonisasi dan pengawasan, sentimen pasar justru dapat membaik. Pada akhirnya, kualitas portofolio tetap ditentukan oleh disiplin manajemen risiko, kapasitas penagihan, dan kondisi daya beli masyarakat yang menjadi fondasi fundamental industri pendanaan daring nasional.










Comments (0)