 yudi-kurniawan
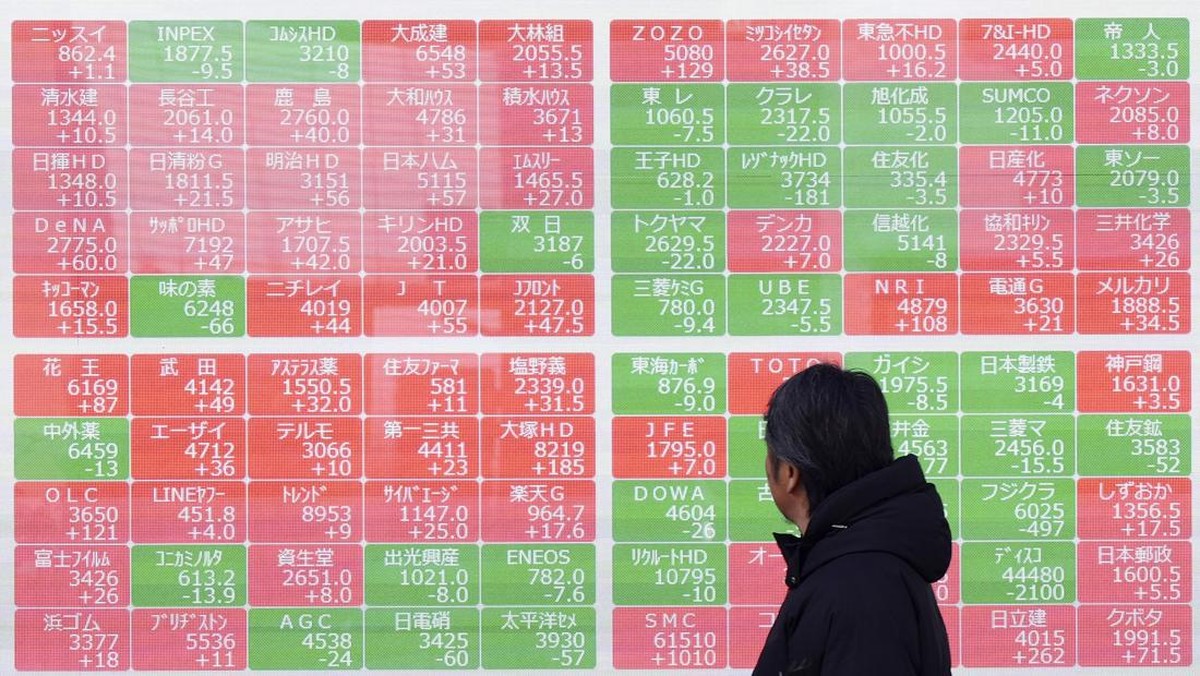
Berdasarkan data perdagangan regional per 8 Oktober 2026, bursa saham utama Asia kompak ditutup di zona negatif. Indeks MSCI Asia Pasifik di luar Jepang turun sekitar 0,8 persen dalam sehari, sementara sejumlah indeks acuan nasional di kawasan mengalami penurunan antara 0,5 persen hingga 1,2 persen. Pemicu utamanya bukanlah faktor domestik, melainkan lonjakan imbal hasil (yield) obligasi pemerintah Amerika Serikat yang kembali mendekati level tertinggi dalam beberapa bulan terakhir.
Bagi pembaca awam, imbal hasil obligasi adalah tingkat bunga yang diterima investor ketika memegang surat utang negara hingga jatuh tempo. Ketika angka ini naik, imbalannya menjadi lebih menarik dibandingkan aset berisiko seperti saham. Akibatnya, dana asing yang parkir di pasar emerging market Asia cenderung ditarik kembali ke Amerika Serikat, sebuah fenomena yang dalam terminologi ekonomi disebut capital outflow.
Di Satu Sisi: Rotasi ke Aset Pendapatan Tetap Wajar Secara Fundamental
Di satu sisi, perpindahan portofolio dari saham ke obligasi dapat dipahami sebagai respons rasional terhadap perubahan harga relatif antar aset. Ketika yield obligasi AS tenor 10 tahun bergerak naik mendekati 4,8 persen, selisih imbal hasil (spread) dengan dividen saham Asia menyempit signifikan. Investor institusi yang mengelola dana pensiun maupun asuransi memiliki mandat alokasi yang mengharuskan mereka menyeimbangkan kembali komposisi aset ketika valuasi saham dinilai sudah mahal.
Dari kacamata fundamental, penurunan indeks saham Asia justru bisa memperbaiki rasio valuasi. Price-to-Earnings Ratio (PER) atau perbandingan harga saham terhadap laba per saham di beberapa bursa kawasan memang masih di bawah rata-rata historis sepuluh tahun. Bagi investor jangka panjang, koreksi seperti ini membuka peluang akumulasi pada emiten dengan likuiditas kuat dan laba stabil.
"Pergerakan ini lebih mencerminkan sentimen pasar jangka pendek ketimbang deteriorasi fundamental ekonomi Asia. Selama pertumbuhan laba emiten tetap positif, tekanan capital outflow bersifat temporer," ujar seorang ekonom pasar modal di Jakarta, yang meminta identitasnya tidak disebutkan.
Data menunjukkan bahwa ekonomi kawasan masih mencatat ekspansi. Pertumbuhan produk domestik bruto (PDB) beberapa negara ASEAN diproyeksikan berada di kisaran 4,8 hingga 5,2 persen year-on-year pada 2026, didukung konsumsi rumah tangga dan belanja infrastruktur. Inflasi inti pun relatif terkendali di level 2,5 hingga 3,1 persen, memberi ruang bagi bank sentral untuk menjaga stabilitas suku bunga acuan.
Di Sisi Lain: Tekanan Eksternal Bisa Berlanjut dan Memperlebar Risiko
Di sisi lain, ada kekhawatiran bahwa kenaikan yield obligasi AS bukan sekadar siklus biasa. Jika pasar memperkirakan Federal Reserve menahan suku bunga lebih lama dari ekspektasi awal, maka arus modal keluar dari Asia berpotensi berlanjut dalam beberapa kuartal ke depan. Setiap kenaikan 10 basis poin pada yield AS historisnya berkorelasi dengan penurunan aliran dana asing ke obligasi negara berkembang sebesar 0,3 hingga 0,5 persen dari total portofolio.
Risiko turunannya cukup berlapis. Pelemahan mata uang negara kawasan terhadap dolar AS membuat biaya impor bahan baku meningkat, yang pada gilirannya menekan margin laba emiten manufaktur. Tekanan nilai tukar juga mempersempit ruang bank sentral untuk menurunkan suku bunga demi mendorong kredit, karena penurunan bunga terlalu cepat berisiko memperparah depresiasi kurs.
Sektor yang paling rentan terhadap capital outflow adalah saham berkapitalisasi besar yang selama ini menjadi favorit investor asing, khususnya perbankan, teknologi, dan konsumen siklikal. Data transaksi menunjukkan net sell asing di beberapa bursa kawasan mencapai Rp1,2 triliun hingga Rp2,4 triliun per hari dalam sepekan terakhir, sebuah tren yang jika berlanjut akan menguras likuiditas pasar sekunder.
Optimisme Laporan Kuartal III Sebagai Penyeimbang
Meski sentimen eksternal menekan, pelaku pasar masih menyimpan optimisme menjelang musim rilis laporan keuangan kuartal III 2026. Konsensus analis memproyeksikan pertumbuhan laba bersih emiten indeks acuan sekitar 7,4 persen year-on-year, didorong sektor energi, jasa keuangan, dan infrastruktur. Jika realisasi sesuai atau melampaui proyeksi, koreksi indeks berpotensi menjadi koreksi sehat, bukan awal tren bearish.
Yang perlu dicermati adalah apakah yield obligasi AS sudah mendekati puncaknya. Bila tekanan inflasi di Amerika Serikat mereda dan data tenaga kerja melandai, ekspektasi pemotongan suku bunga bisa kembali menguat. Dalam skenario itu, aliran dana ke aset berisiko Asia berpeluang pulih pada kuartal IV 2026.
Kesimpulannya, dinamika pasar saat ini adalah pertarungan antara sentimen pasar global dan fundamental domestik. Investor disarankan mencermati kombinasi indikator: arah yield obligasi AS, stabilitas nilai tukar, serta realisasi kinerja emiten. Pada titik ini, volatilitas lebih mencerminkan proses penyesuaian valuasi ketimbang perubahan struktural pada ekonomi kawasan, sehingga penting bagi pelaku pasar untuk menjaga diversifikasi portofolio dan tidak mengambil keputusan berbasis kepanikan jangka pendek.






Comments (0)