 nadia-rahmawati
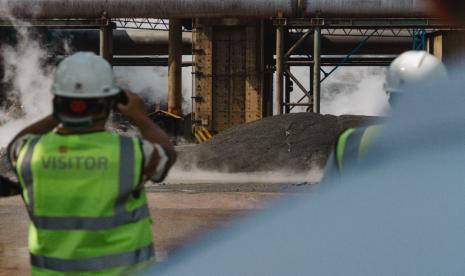
Berdasarkan data Kementerian Energi dan Sumber Daya Mineral (ESDM) per awal 2025, Indonesia mencatatkan produksi bijih nikel nasional yang melampaui 200 juta ton per tahun, menjadikan negara ini pemasok sekitar 50 persen kebutuhan nikel global. Angka ini melonjak tajam dibandingkan posisi 2019 yang masih berkisar 50 juta ton, atau mengalami kenaikan hampir empat kali lipat dalam kurun lima tahun. Di tengah lonjakan tersebut, langkah Menteri Koordinator Hilirisasi sekaligus Menteri ESDM Bahlil Lahadalia untuk menerapkan moratorium atau penghentian sementara perizinan tambang nikel baru menjadi sorotan kalangan ekonom, karena dinilai menyentuh langsung jantung kebijakan hilirisasi yang selama ini menjadi tulang punggung ekspor nonmigas.
Pro: Menjaga Fundamental Cadangan dan Harga Global
Di satu sisi, kebijakan ini dipandang sebagai langkah rasional untuk mengendalikan laju eksploitasi sumber daya alam. Cadangan nikel terverifikasi nasional tercatat sekitar 5,5 miliar ton bijih, dengan umur tambang yang diproyeksikan tinggal sekitar 10 hingga 15 tahun jika tingkat produksi saat ini tidak diintervensi. Moratorium diyakini dapat memperpanjang umur cadangan, sekaligus mencegah kelebihan pasokan yang berpotensi menekan harga nikel dunia. Harga nikel di London Metal Exchange (LME) sempat menyentuh level USD 16.000 per ton pada akhir 2024, turun sekitar 40 persen dari puncak tahun 2022 di kisaran USD 27.000 per ton. Volatilitas ini sebagian disumbang oleh derasnya pasokan dari Indonesia. Dengan pembatasan izin baru, pemerintah berharap tren harga dapat stabil dan penerimaan negara dari royalti serta pajak ekspor tetap terjaga. Ekonom menilai bahwa hilirisasi tidak semata soal volume, melainkan juga soal nilai tambah per ton. Rasio nilai ekspor produk olahan nikel terhadap bijih mentah kini mencapai 8 hingga 10 kali lipat, sebuah fundamental yang perlu dijaga agar tidak tergerus oleh kompetisi antar-smelter yang berlomba menyerap bijih murah.
Kontra: Risiko Capital Outflow dan Perlambatan Investasi
Di sisi lain, moratorium menimbulkan kekhawatiran terhadap iklim investasi dan likuiditas sektor. Sepanjang periode 2020 hingga 2024, realisasi investasi di sektor hilirisasi nikel menembus angka USD 30 miliar, mayoritas berasal dari investor asing, terutama Tiongkok. Kebijakan penghentian izin baru berpotensi memicu capital outflow dari proyek-proyek smelter yang belum mencapai tahap konstruksi, serta memperlambat target pemerintah menambah kapasitas pemurnian. Ketidakpastian kebijakan juga dapat memengaruhi valuasi perusahaan tambang di bursa, karena sentimen pasar cenderung merespons negatif regulasi yang bersifat restriktif. Beberapa analis memperkirakan pertumbuhan Produk Domestik Bruto (PDB) dari sektor pertambangan bisa terpangkas 0,2 hingga 0,4 persentase poin dalam jangka pendek jika moratorium dijalankan tanpa skema transisi yang jelas. Selain itu, ada risiko pengurangan lapangan kerja di daerah-daerah tambang, mengingat sektor ini menyerap lebih dari 200 ribu tenaga kerja langsung di Sulawesi dan Maluku. Pelaku usaha juga mempertanyakan apakah moratorium akan bersifat sementara atau justru menjadi pintu masuk pelarangan permanen, yang pada akhirnya melemahkan daya tarik Indonesia di mata investor global.
Menakar Titik Seimbang Kebijakan Hilirisasi
Yang perlu dicermati, moratorium bukanlah tujuan akhir, melainkan instrumen untuk menata ulang portofolio kebijakan. Pemerintah tampaknya ingin memastikan bahwa pengembangan industri baterai dan kendaraan listrik tidak hanya menjadi wacana, tetapi terwujud dalam rantai nilai yang lebih panjang. Rasio antara bahan mentah dan produk jadi harus terus diperbaiki agar nilai ekonomi nikel tidak berhenti di level smelter. Kalangan ekonom mengingatkan bahwa konsistensi regulasi adalah kunci. Selama kepastian hukum terjaga, sentimen pasar umumnya akan kembali stabil dalam tempo 6 hingga 12 bulan. Proyeksi jangka menengah menunjukkan bahwa dengan tata kelola yang baik, penerimaan negara dari hilirisasi nikel berpotensi menembus Rp150 triliun per tahun pada 2027. Sebaliknya, jika moratorium diterapkan secara kaku tanpa memperhitungkan likuiditas industri, dampaknya justru dapat menggerus kepercayaan investor yang selama ini menjadi motor pertumbuhan. Pada akhirnya, kebijakan ini akan diuji bukan hanya dari angka produksi, tetapi dari kemampuan pemerintah menjaga keseimbangan antara konservasi, pendapatan negara, dan iklim usaha yang sehat bagi seluruh pemangku kepentingan.








Comments (0)