 yudi-kurniawan
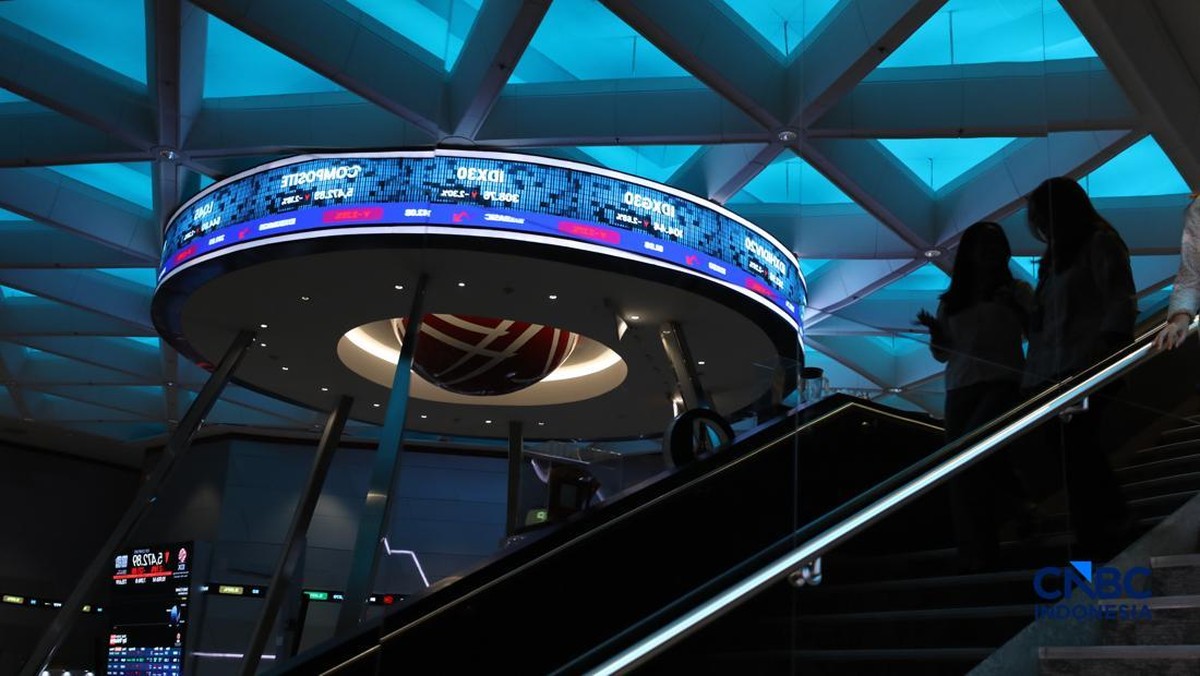
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan Bursa Efek Indonesia (BEI) per kuartal terakhir, masih terdapat sejumlah emiten yang belum mampu memenuhi ketentuan free float minimal 15% dari total saham tercatat. Kondisi ini mendorong regulator menyiapkan skema exit policy atau kebijakan keluar bagi emiten yang dinilai tidak sanggup menyesuaikan diri dengan aturan tersebut. Kebijakan ini mencakup tiga opsi utama: perpanjangan tenggat waktu, go private (kembali menjadi perusahaan tertutup), hingga delisting dari bursa.
Free float adalah porsi saham yang dimiliki publik dan diperdagangkan bebas di pasar, bukan dipegang pemegang saham pengendali. Rasio ini penting karena menentukan likuiditas saham, kedalaman pasar, serta kualitas pembentukan harga. Semakin kecil free float, semakin rentan harga saham digerakkan oleh transaksi dalam jumlah terbatas.
Pro: Memberi Kepastian Hukum dan Ruang Transisi
Di satu sisi, kebijakan ini dipandang memberikan kepastian bagi pelaku pasar. Emiten yang secara fundamental sehat namun terkendala struktur kepemilikan mendapat jalur transisi yang jelas, misalnya perpanjangan waktu untuk melepas saham ke publik atau melakukan penawaran terbatas. Opsi go private juga dinilai lebih adil dibanding delisting paksa, karena pemegang saham minoritas dapat memperoleh penawaran pembelian kembali dengan valuasi yang disepakati.
"Kebijakan exit yang terstruktur lebih baik daripada pembiaran, karena memberi ruang bagi emiten untuk memperbaiki diri tanpa menimbulkan guncangan mendadak bagi investor ritel," ujar seorang analis pasar modal.
Dari sisi regulator, langkah ini memperkuat tata kelola dan melindungi investor minoritas dari saham yang nyaris tidak likuid. Pasar juga berpotensi menjadi lebih efisien karena dana investor dapat dialihkan ke emiten dengan free float memadai.
Kontra: Beban Biaya dan Risiko Capital Outflow
Di sisi lain, sejumlah pengamat menilai kebijakan ini berpotensi menimbulkan capital outflow jika emiten besar memilih keluar dari bursa. Proses go private membutuhkan dana besar, sehingga sering kali hanya terjangkau pemegang saham pengendali dengan kapasitas finansial kuat. Delisting juga berisiko menekan sentimen pasar, terutama bila terjadi dalam jumlah signifikan dalam waktu bersamaan.
Selain itu, biaya kepatuhan (compliance cost) bagi emiten kecil untuk menambah porsi saham publik bisa memberatkan, apalagi di tengah tren suku bunga dan tekanan valuasi. Emiten yang dipaksa melepas saham di harga rendah berpotensi mengalami dilusi yang merugikan pemegang saham lama.
Dampak pada Indeks dan Portofolio Investor
Secara historis, jumlah emiten dengan free float di bawah ambang batas cenderung terkonsentrasi pada kapitalisasi kecil hingga menengah. Jika kebijakan ini dijalankan konsisten, komposisi indeks dapat berubah karena emiten dengan likuiditas rendah berisiko dikeluarkan dari perhitungan. Bagi investor, ini berarti perlunya meninjau kembali portofolio dan memperhatikan rasio free float sebagai indikator risiko likuiditas, bukan sekadar valuasi dan fundamental semata.
Ke depan, proyeksi kebijakan ini bergantung pada detail implementasi: berapa lama perpanjangan waktu, bagaimana mekanisme harga dalam go private, serta insentif apa yang disiapkan bagi emiten yang berupaya memenuhi aturan. Tanpa kejelasan tersebut, kebijakan berisiko menimbulkan ketidakpastian baru. Yang jelas, arah regulasi menuju penguatan likuiditas dan perlindungan investor minoritas sudah semakin tegas, dan pelaku pasar perlu menyesuaikan strategi menghadapi babak baru ini.














Comments (0)