 yudi-kurniawan
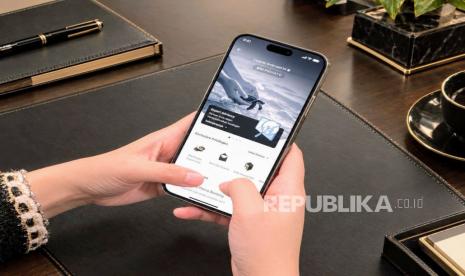
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan laporan keuangan perbankan nasional per kuartal terakhir, segmen nasabah kelas atas atau high net worth individual (HNWI) menjadi salah satu motor pertumbuhan dana pihak ketiga (DPK) di industri perbankan. PT Bank Negara Indonesia (Persero) Tbk mengambil langkah strategis dengan memperbarui layanan digital bagi nasabah BNI Emerald dan BNI Private melalui aplikasi wondr by BNI. Langkah ini menempatkan perseroan pada persaingan yang semakin ketat di segmen wealth management, sebuah ceruk pasar yang belakangan menjadi medan tempur bank-bank besar di Indonesia.
Sebagai konteks, DPK perbankan nasional secara year-on-year (yoy) tumbuh di kisaran 7 hingga 9 persen, sementara pertumbuhan DPK segmen premium biasanya melaju lebih cepat, yakni 10 sampai 15 persen. Angka ini menjelaskan mengapa bank-bank berlomba menambah fitur layanan digital eksklusif: biaya melayani nasabah (cost to serve) lewat kanal digital jauh lebih murah ketimbang layanan tatap muka di kantor cabang.
Di Satu Sisi: Efisiensi dan Likuiditas yang Lebih Terjaga
Di satu sisi, penguatan kanal digital untuk nasabah premium berdampak positif pada efisiensi operasional. Nasabah tidak lagi perlu mengunjungi kantor cabang atau menghubungi relationship manager untuk transaksi dasar seperti transfer, pemantauan portofolio, hingga pembayaran tagihan. Sebagai gambaran, rasio efisiensi (BOPO) perbankan nasional masih berada di atas 60 persen, dan digitalisasi menjadi salah satu cara menekan angka tersebut.
Selain itu, layanan yang mulus dapat meningkatkan retensi nasabah. Nasabah yang puas cenderung memindahkan lebih banyak aset ke bank utama mereka, sehingga likuiditas inti (dana murah) terjaga. Dana dari segmen premium juga relatif stabil karena sebagian besar berupa deposito jangka panjang dan produk investasi, tidak mudah berpindah seperti dana ritel.
Dari sisi valuasi, sentimen pasar terhadap bank yang agresif berinvestasi teknologi umumnya positif. Pasar melihat langkah ini sebagai fondasi jangka panjang, bukan beban biaya sesaat. Ini terlihat dari bagaimana pasar bereaksi pada sejumlah bank yang berhasil menurunkan ketergantungan pada kantor cabang fisik.
Fitur digital juga membuka peluang cross-selling produk investasi, bancassurance, dan reksa dana. Bagi bank, ini berarti pendapatan berbasis komisi (fee based income) bisa tumbuh tanpa harus ekspansi kredit agresif.
Di Sisi Lain: Risiko Keamanan dan Kesiapan Nasabah
Di sisi lain, penguatan layanan digital menyimpan sejumlah risiko yang tak bisa diabaikan. Pertama, keamanan siber. Semakin besar nilai transaksi yang berpindah ke kanal digital, semakin besar insentif bagi pelaku kejahatan siber. Kasus penipuan berbasis social engineering, phishing, dan malware terus meningkat. Bank harus mengeluarkan biaya besar untuk sistem deteksi dini dan verifikasi berlapis.
Kedua, tidak semua nasabah premium nyaman dengan aplikasi. Banyak nasabah HNWI berusia lanjut yang masih menginginkan relationship manager dan pendampingan personal. Jika bank terlalu cepat menggiring semuanya ke digital, kepuasan segmen senior bisa menurun, justru memicu capital outflow ke bank pesaing yang menawarkan layanan tatap muka.
Ketiga, biaya investasi teknologi tidak murah. Pengembangan aplikasi, migrasi data, dan pelatihan SDM menuntut belanja modal yang tetap harus dilihat dampaknya terhadap laba. Jika adopsi tidak sesuai proyeksi, biaya ini bisa menekan margin.
Saya menilai digitalisasi layanan wealth management adalah keharusan, bukan pilihan. Namun bank tidak boleh menjadikan digitalisasi alasan menurunkan kualitas sentuhan personal. Nasabah kelas atas membeli kepercayaan, bukan sekadar aplikasi,
ungkap seorang analis perbankan di sebuah sekuritas nasional, menggambarkan keseimbangan yang dibutuhkan.
Tren dan Proyeksi ke Depan
Melihat tren, persaingan di segmen ini diproyeksikan mengarah ke pertempuran antara kekuatan digital dan sentuhan manusia. Bank yang menang adalah yang mampu mengintegrasikan keduanya: aplikasi yang canggih plus penasihat keuangan yang responsif.
Dari sudut pandang fundamental, langkah BNI dinilai sejalan dengan arah industri. Namun respons investor perlu dicermati. Jika pembaruan layanan berdampak nyata pada pertumbuhan DPK premium dan fee based income, valuasi saham bisa ikut terangkat. Sebaliknya, jika hanya bersifat kosmetik tanpa perubahan nyata pada portofolio, sentimen pasar bisa netral.
Bagi masyarakat awam, pesan sederhananya begini: integrasi layanan digital di perbankan semakin mengubah cara orang menyimpan dan mengelola uang. Kenyamanan meningkat, tetapi tanggung jawab menjaga kerahasiaan data pribadi juga berpindah sebagian ke tangan nasabah sendiri.
Pada akhirnya, apakah langkah ini menjadi katalis pertumbuhan jangka panjang atau hanya penyesuaian tren sesaat, bergantung pada eksekusi. Pasar akan menilai dari track record pertumbuhan DPK, profitabilitas, dan indeks kepuasan nasabah dalam beberapa kuartal mendatang, bukan dari kecanggihan fitur semata.








Comments (0)