 sarah-anjani
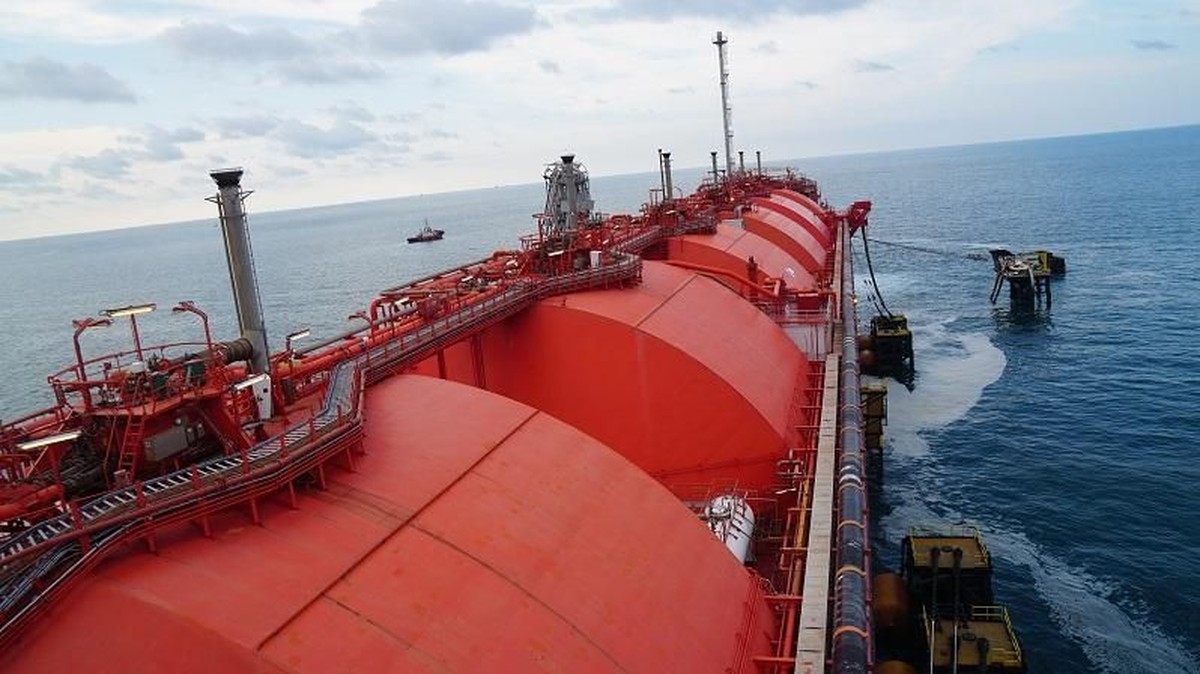
Berdasarkan data transaksi korporasi yang terkonfirmasi hingga awal kuartal ini, konsorsium yang terdiri dari Badan Pengelola Investasi Danantara dan PT Energi Mega Persada Tbk (ENRG) resmi menanamkan dana segar senilai US$ 450 juta atau setara sekitar Rp 7,3 triliun (asumsi kurs Rp 16.200 per dolar AS) ke dalam HighPeak Energy, sebuah perusahaan eksplorasi dan produksi minyak serta gas yang beroperasi di cekungan Permian, Texas, Amerika Serikat. Langkah ini menandai masuknya modal Indonesia secara langsung ke salah satu wilayah penghasil shale oil paling produktif di dunia.
HighPeak Energy sendiri bukan nama baru di sektor hulu migas Amerika. Perusahaan ini mencatatkan sahamnya di bursa Nasdaq dan memiliki konsesi di area seluas kurang lebih 100.000 acre di Fort Worth Basin. Pada 2023, produksi rata-ratanya mencapai sekitar 45.000 barel setara minyak per hari, dengan komposisi dominan minyak mentah. Valuasi perusahaan sempat tertekan pada 2024 seiring volatilitas harga komoditas, sebelum kembali naik setelah masuknya investor strategis dari Asia.
Di Satu Sisi: Diversifikasi Portofolio dan Nilai Strategis
Dari kacamata investor, langkah Danantara dan ENRG dapat dibaca sebagai upaya mendiversifikasi portofolio energi ke aset dengan fundamental kuat. Cekungan Permian menyumbang sekitar 40% dari total produksi minyak mentah Amerika Serikat, menurut data Energy Information Administration (EIA) per 2024. Artinya, aset HighPeak berada di jantung pasokan energi global yang likuiditasnya tinggi dan permintaannya relatif stabil.
Bagi ENRG, induk usaha yang selama ini berfokus pada blok migas domestik seperti Malacca Strait dan Bentu, ekspansi ke Amerika membuka akses teknologi pengeboran horizontal dan praktik capital efficiency yang lebih matang. Sementara bagi Danantara, instrumen ini memberi eksposur terhadap aset dolar yang dapat menjadi lindung nilai terhadap pelemahan rupiah, sekaligus menghasilkan arus kas dalam mata uang keras.
"Masuknya modal Indonesia ke aset shale oil Amerika menunjukkan kepercayaan terhadap proyeksi harga minyak jangka menengah, meski tetap ada risiko geopolitik dan biaya operasional yang tinggi," ujar seorang analis energi di Jakarta yang meminta identitasnya tidak disebutkan.
Di Sisi Lain: Risiko Geologis, Regulasi, dan Sentimen Pasar
Namun, tidak semua pihak melihat langkah ini tanpa catatan. Aset shale memiliki karakteristik produksi yang menurun tajam pada tahun-tahun awal pengeboran, dengan tingkat penurunan alami (decline rate) yang bisa mencapai 35-45% per tahun pada sumur pertama. Artinya, perusahaan harus terus mengebor sumur baru untuk mempertahankan level produksi, yang menuntut belanja modal besar dan konsisten.
Selain itu, proyeksi harga minyak West Texas Intermediate (WTI) pada 2025 berkisar US$ 70-80 per barel, turun dibanding puncak 2022 yang menyentuh US$ 120 per barel. Jika harga bergerak di bawah US$ 65, margin keuntungan HighPeak bisa tertekan karena biaya lifting yang relatif tinggi. Faktor lain adalah sentimen pasar terhadap aset energi fosil yang mulai tertekan oleh agenda transisi energi global serta kebijakan pajak karbon di beberapa negara bagian.
Dari sisi likuiditas, komitmen US$ 450 juta ini menyerap porsi signifikan dari alokasi modal yang tersedia, sehingga ruang untuk berinvestasi di sektor lain menjadi lebih terbatas. Ada pula pertanyaan mengenai tata kelola: sejauh mana mekanisme due diligence dan manajemen risiko diterapkan sebelum dana publik dikelola Danantara masuk ke aset luar negeri.
Fundamental versus Sentimen: Membaca Arah Tren ke Depan
Dalam kerangka analisis ekonomi, keputusan ini mencerminkan tarik-menarik antara fundamental jangka panjang dan sentimen pasar jangka pendek. Secara fundamental, permintaan minyak global diperkirakan masih tumbuh sekitar 1,2 juta barel per hari pada 2025 menurut proyeksi OPEC, didorong oleh negara berkembang. Di sisi lain, pasokan dari produsen non-OPEC, termasuk Amerika, diprediksi tetap kuat sehingga menahan kenaikan harga.
Indeks harga minyak yang bergerak sideways menjadi latar belakang mengapa valuasi HighPeak dinilai cukup menarik bagi investor strategis. Rasio harga terhadap arus kas (price to cash flow) perusahaan berada di bawah rata-rata sektor, memberi ruang apresiasi jika harga komoditas membaik. Namun, valuasi murah tanpa katalis bisa bertahan lama, sehingga keberhasilan investasi ini bergantung pada eksekusi operasional dan efisiensi belanja modal.
Yang perlu dicermati publik adalah bagaimana arus kas dari aset Amerika ini akan dikelola: apakah diputar kembali untuk ekspansi, atau dikembalikan ke Indonesia sebagai dividen. Dalam konteks capital outflow dan inflow, investasi keluar negeri selalu menimbulkan pertanyaan soal neraca pembayaran, meski dalam jangka panjang aset produktif dapat menghasilkan devisa.
Kesimpulannya, langkah Danantara dan Bakrie ini adalah cermin dari strategi portofolio yang mencari imbal hasil di pasar energi global. Keberhasilannya tidak ditentukan oleh besarnya nilai transaksi, melainkan oleh disiplin manajemen risiko, transparansi tata kelola, dan kemampuan membaca tren harga. Publik berhak mendapat informasi berkala agar setiap rupiah yang dikelola tetap dapat dipertanggungjawabkan.










Comments (0)