 nadia-rahmawati
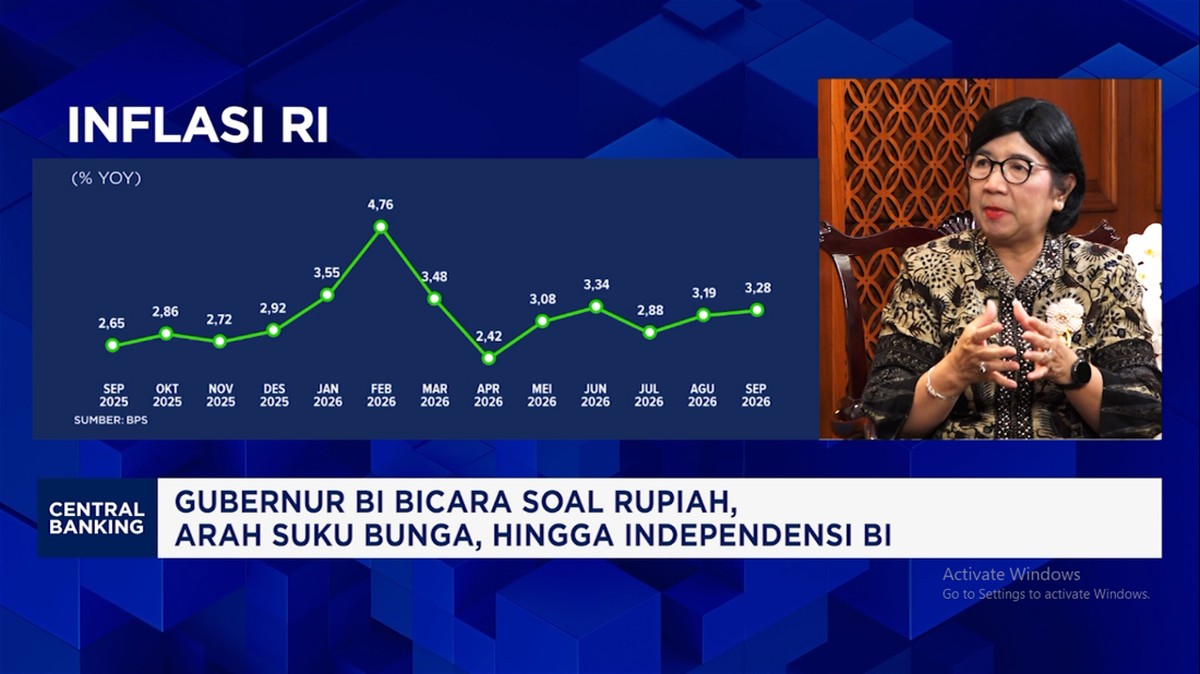
Berdasarkan data Bank Indonesia per September 2026, Rapat Dewan Gubernur memutuskan untuk mempertahankan BI Rate pada level yang berlaku, meskipun bank sentral Amerika Serikat, The Federal Reserve, kembali menaikkan suku bunga acuannya. Keputusan ini menjadi sorotan pasar keuangan global karena secara historis, perbedaan suku bunga antara dua negara kerap memicu pergerakan modal asing keluar dari negara berkembang. Namun, BI menilai bahwa kondisi fundamental ekonomi domestik saat ini tidak memerlukan respons berupa kenaikan suku bunga, meskipun tekanan eksternal cenderung meningkat.
Keputusan ini menarik untuk dicermati karena Bank Indonesia bukan tanpa alasan. Gubernur BI dalam konferensi pers menyatakan bahwa arah kebijakan moneter tetap fokus pada stabilitas nilai tukar dan inflasi, sembari menjaga momentum pertumbuhan ekonomi yang sedang berada dalam tren pemulihan. Dengan tingkat inflasi yang terkendali di kisaran sasaran, serta cadangan devisa yang masih memadai, BI menilai ruang untuk menahan suku bunga masih terbuka lebar. Langkah ini juga mencerminkan strategi yang lebih fleksibel dalam menghadapi ketidakpastian global.
Mengapa BI Tetap Percaya Diri Menahan Suku Bunga?
Di satu sisi, keputusan untuk tidak menaikkan BI Rate didasari oleh keyakinan bahwa fundamental ekonomi Indonesia masih cukup kuat. Data Badan Pusat Statistik menunjukkan inflasi year-on-year berada dalam rentang sasaran, sementara pertumbuhan ekonomi kuartalan mencatat angka yang solid. Rasio kecukupan modal perbankan juga tetap tinggi, dan likuiditas di pasar keuangan terjaga. BI menilai bahwa kenaikan suku bunga The Fed lebih didorong oleh faktor domestik Amerika Serikat, seperti inflasi yang masih tinggi dan pasar tenaga kerja yang ketat, sehingga dampaknya terhadap negara berkembang bersifat sementara.
Di sisi lain, keputusan menahan suku bunga bukannya tanpa risiko. Perbedaan suku bunga yang melebar dapat memicu capital outflow karena investor cenderung mengalihkan portofolio ke aset dolar yang menawarkan imbal hasil lebih menarik. Tekanan terhadap nilai tukar rupiah pun bisa meningkat, yang pada akhirnya berpotensi mendorong imported inflation. Pasar obligasi juga bisa mengalami koreksi, dengan yield surat berharga negara naik seiring sentimen global yang memburuk. Jika arus modal keluar berlanjut, BI mungkin perlu mengintervensi pasar valas secara lebih agresif untuk menstabilkan rupiah.
"BI tidak hanya melihat suku bunga The Fed, tetapi juga mempertimbangkan kondisi domestik secara menyeluruh. Stabilitas nilai tukar dan inflasi menjadi prioritas, namun pertumbuhan ekonomi juga tidak boleh dikorbankan," ujar Gubernur BI dalam konferensi pers, seperti dikutip dari pernyataan resmi.
Pro: Menahan Suku Bunga Menjaga Momentum Pertumbuhan
Dari perspektif pro, mempertahankan suku bunga pada level saat ini memberikan kepastian bagi dunia usaha. Biaya pinjaman yang tidak meningkat membuat sektor riil, terutama usaha mikro, kecil, dan menengah, tetap memiliki akses terhadap kredit dengan bunga yang terjangkau. Investasi swasta diharapkan terus berlanjut, sejalan dengan proyeksi pertumbuhan ekonomi yang berada di atas 5 persen tahun ini. Selain itu, kebijakan ini juga memberi sinyal bahwa BI tidak reaktif terhadap setiap gejolak eksternal, yang penting untuk menjaga kredibilitas kebijakan moneter.
Pasar modal dalam negeri juga relatif stabil, dengan indeks harga saham gabungan yang bergerak dalam kisaran terbatas. Valuasi saham masih menarik, dan investor domestik, terutama institusi seperti dana pensiun dan asuransi, tetap menjadi penopang likuiditas. Dengan inflasi yang rendah, daya beli masyarakat terjaga, sehingga konsumsi rumah tangga sebagai motor utama pertumbuhan ekonomi tetap kuat. Jika The Fed nantinya melonggarkan kebijakan, Indonesia justru berada dalam posisi yang menguntungkan karena tidak perlu menurunkan suku bunga secara terburu-buru.
Kontra: Risiko Capital Outflow dan Tekanan Rupiah Mengintai
Namun, dari sisi kontra, menahan suku bunga ketika The Fed menaikkan bisa memperbesar selisih imbal hasil antara aset dolar dan aset rupiah. Hal ini dapat memicu capital outflow, terutama dari investor asing yang memegang surat berharga negara. Dalam beberapa pekan terakhir, data transaksi menunjukkan adanya aliran keluar bersih dari pasar obligasi, meskipun jumlahnya belum signifikan. Jika tren ini berlanjut, cadangan devisa bisa tergerus, dan BI terpaksa mengeluarkan intervensi yang lebih besar untuk menahan pelemahan rupiah. Depresiasi rupiah yang terlalu dalam juga berisiko meningkatkan biaya impor bahan baku, yang pada akhirnya bisa mendorong inflasi inti.
Selain itu, ketidakpastian global yang tinggi dapat membuat pelaku pasar meragukan komitmen BI dalam menjaga stabilitas. Ekspektasi bahwa BI akan menaikkan suku bunga pada akhirnya bisa memicu spekulasi dan volatilitas di pasar keuangan. Dalam skenario terburuk, Indonesia bisa mengalami kombinasi antara pelemahan nilai tukar dan kenaikan yield obligasi, yang meningkatkan biaya pembiayaan utang pemerintah. Oleh karena itu, meskipun menahan suku bunga memiliki alasan kuat, BI perlu memiliki strategi cadangan yang mumpuni untuk menghadapi kemungkinan arus modal keluar yang lebih besar.
Ke depan, arah kebijakan BI akan sangat bergantung pada data inflasi dan stabilitas nilai tukar. Jika tekanan eksternal mereda dan The Fed mengisyaratkan penurunan suku bunga, BI bisa lebih leluasa mempertahankan atau bahkan menurunkan suku bunga untuk mendorong pertumbuhan. Sebaliknya, jika capital outflow meningkat tajam, BI mungkin terpaksa menaikkan suku bunga meskipun pertumbuhan ekonomi belum sepenuhnya pulih. Yang jelas, keputusan ini menunjukkan bahwa BI memilih jalur yang menyeimbangkan antara stabilitas eksternal dan pertumbuhan domestik, sebuah dilema klasik yang selalu dihadapi negara berkembang dalam era globalisasi keuangan.







Comments (0)