

BI Kaji Insentif Likuiditas bagi Bank Penyalur Kredit
Berdasarkan data Bank Indonesia per kuartal terakhir, likuiditas perbankan nasional masih berada dalam kondisi longgar, dengan rasio alat likuid terhadap dana pihak ketiga (AL/DPK) yang bertahan di at...
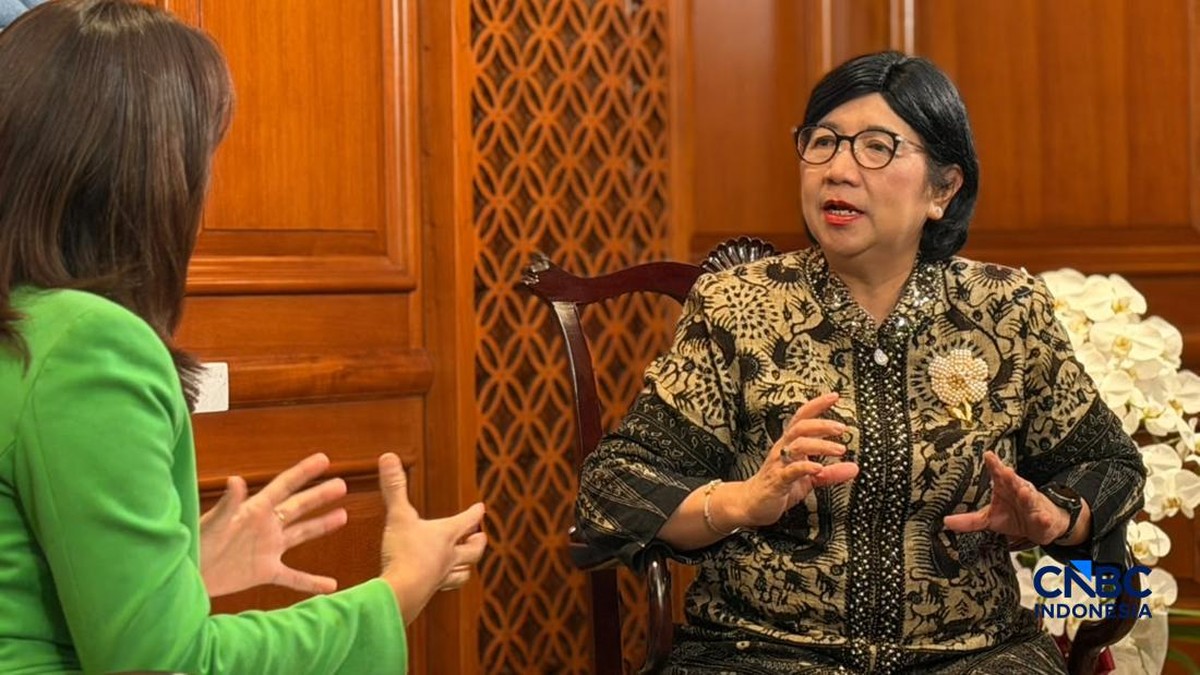
Berdasarkan data Bank Indonesia per kuartal terakhir, likuiditas perbankan nasional masih berada dalam kondisi longgar, dengan rasio alat likuid terhadap dana pihak ketiga (AL/DPK) yang bertahan di atas ambang batas ketentuan. Namun, di balik kelonggaran tersebut, otoritas moneter menyoroti tren penempatan dana bank yang masih terkonsentrasi pada instrumen surat berharga negara (SBN) dan Sekuritas Rupiah Bank Indonesia (SRBI), alih-alih disalurkan sebagai kredit produktif. Gubernur Bank Indonesia, Destry Damayanti, secara terbuka mengimbau industri perbankan untuk mengurangi penempatan dana dalam jumlah besar pada surat berharga dan lebih mengoptimalkan fungsi intermediasi.
Insentif GWM 2% sebagai Instrumen Dorongan Kredit
Bank Indonesia menawarkan insentif berupa pelonggaran Giro Wajib Minimum (GWM) sebesar 2% bagi bank yang menyalurkan kredit secara baik dan sesuai prioritas kebijakan. GWM adalah simpanan minimum yang wajib dipelihara bank di Bank Indonesia, yang besarnya ditentukan sebagai persentase dari total dana pihak ketiga. Semakin besar insentif pelonggaran yang diterima, semakin banyak likuiditas yang bisa dialokasikan bank untuk ekspansi kredit.
Di satu sisi, kebijakan ini dipandang sebagai langkah tepat untuk mendorong intermediasi tanpa harus menaikkan suku bunga acuan secara agresif. Insentif berbasis kinerja penyaluran kredit memberi ruang bagi bank untuk menyeimbangkan antara imbal hasil surat berharga yang relatif stabil dan kebutuhan pertumbuhan ekonomi riil. Dengan insentif ini, bank yang mampu menyalurkan kredit ke sektor-sektor prioritas dapat menikmati likuiditas lebih murah, sehingga efektif menurunkan biaya dana dan mendorong penurunan suku bunga kredit secara bertahap.
Pro: Menjaga Stabilitas dan Mendorong Pertumbuhan Ekonomi
Dari perspektif pro, imbauan Bank Indonesia mencerminkan upaya menjaga keseimbangan antara stabilitas sistem keuangan dan kebutuhan ekspansi ekonomi. Selama ini, penempatan dana besar di SBN dan SRBI memang memberikan imbal hasil yang menarik dan risiko rendah, terutama di tengah ketidakpastian global. Namun, jika terlalu banyak likuiditas "parkir" di instrumen tersebut, fungsi bank sebagai perantara antara pemilik dana dan pelaku usaha menjadi kurang optimal.
"Intermediasi keuangan adalah jantung pertumbuhan ekonomi. Kami mendorong perbankan untuk tidak hanya mengejar imbal hasil jangka pendek, tetapi juga berkontribusi pada penciptaan lapangan kerja dan perluasan usaha produktif," ujar Destry dalam sebuah forum ekonomi.
Dengan insentif GWM 2%, bank memiliki insentif finansial langsung untuk menyalurkan kredit. Jika kebijakan ini berjalan efektif, pertumbuhan kredit year-on-year dapat terdorong ke level yang lebih tinggi, seiring dengan proyeksi pertumbuhan ekonomi yang tetap terjaga di kisaran 5%.
Kontra: Risiko Kualitas Kredit dan Tantangan Permintaan
Di sisi lain, dorongan agar bank mengurangi penempatan dana di surat berharga menuai sejumlah catatan. Pertama, penyaluran kredit tidak hanya bergantung pada ketersediaan likuiditas, tetapi juga pada permintaan dari dunia usaha. Jika permintaan kredit lemah karena sentimen pasar yang masih hati-hati, bank akan kesulitan memenuhi target insentif tersebut tanpa mengorbankan prinsip kehati-hatian.
Kedua, penurunan penempatan di SBN dan SRBI dapat memengaruhi likuiditas pasar keuangan, terutama jika dilakukan secara serentak oleh banyak bank. SRBI sendiri merupakan instrumen yang digunakan Bank Indonesia untuk menyerap likuiditas dan menjaga stabilitas nilai tukar. Jika bank berbondong-bondong menarik dana dari instrumen ini, ada risiko tekanan pada pasar valuta asing dan capital outflow.
Ketiga, ada kekhawatiran bahwa percepatan penyaluran kredit demi memenuhi insentif dapat menurunkan kualitas aset. Rasio kredit bermasalah (NPL) yang saat ini relatif terkendali bisa meningkat jika ekspansi kredit tidak diimbangi dengan manajemen risiko yang memadai. Bank dituntut untuk tetap menjaga fundamental dan valuasi portofolio kreditnya.
Proyeksi dan Sikap Industri
Sejumlah analis menilai kebijakan insentif GWM ini sebagai langkah moderat yang memberi ruang bagi bank untuk menyesuaikan strategi secara bertahap. Tren penempatan dana di surat berharga memang menurun dalam beberapa bulan terakhir, namun belum signifikan. Portofolio kredit perbankan diperkirakan tumbuh pada kisaran 9% hingga 11% year-on-year, dengan likuiditas yang tetap memadai.
Ke depan, efektivitas insentif ini akan sangat bergantung pada respons industri dan kondisi makroekonomi global. Bank Indonesia tampaknya akan terus memantau rasio intermediasi dan kualitas kredit sebelum mengevaluasi keberlanjutan kebijakan. Bagi pelaku pasar, sinyal ini menjadi indikasi bahwa otoritas moneter tidak hanya fokus pada stabilitas, tetapi juga pada upaya mendorong pertumbuhan yang berkelanjutan.
Pada akhirnya, keseimbangan antara penempatan dana yang aman dan penyaluran kredit produktif menjadi kunci. Tanpa perbaikan permintaan dan iklim usaha, insentif sebesar apa pun akan sulit mengubah perilaku perbankan secara fundamental.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.
Comments (0)