

Pemerintah Serap Utang Rp494,3 Triliun per September 2026
Berdasarkan data Kementerian Keuangan per akhir September 2026, pemerintah telah merealisasikan penarikan utang sebesar Rp494,3 triliun. Angka ini setara dengan 59,4 persen dari total target pembiayaa...
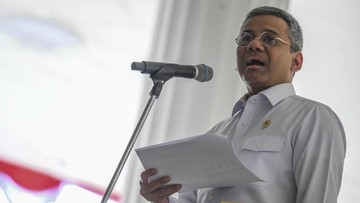
Berdasarkan data Kementerian Keuangan per akhir September 2026, pemerintah telah merealisasikan penarikan utang sebesar Rp494,3 triliun. Angka ini setara dengan 59,4 persen dari total target pembiayaan utang yang dialokasikan dalam Anggaran Pendapatan dan Belanja Negara (APBN) tahun berjalan. Kinerja penyerapan ini menjadi sorotan karena menunjukkan laju pembiayaan yang cukup terkendali di tengah dinamika ekonomi global yang masih bergejolak.
Pembiayaan utang sendiri merupakan instrumen fiskal yang digunakan pemerintah untuk menutup selisih antara belanja negara dan penerimaan negara. Dalam konteks makroekonomi, utang tidak selalu berdampak negatif selama dikelola dengan prinsip kehati-hatian, memiliki tujuan produktif, dan tidak mengganggu stabilitas fiskal jangka panjang.
Pro: Disiplin Fiskal Terjaga di Tengah Ketidakpastian
Di satu sisi, realisasi penarikan utang sebesar 59,4 persen dari target hingga kuartal ketiga dapat dibaca sebagai sinyal positif bahwa pemerintah tidak melakukan ekspansi fiskal secara agresif. Artinya, laju belanja negara masih bergerak sejalan dengan proyeksi penerimaan, sehingga risiko defisit anggaran yang melebar di luar batas aman dapat ditekan. Pemerintah secara konsisten menyatakan bahwa pengelolaan utang dilakukan secara hati-hati, terukur, dan memperhatikan kondisi likuiditas pasar keuangan domestik.
Dari perspektif rasio, jika target pembiayaan utang tahun ini berada di kisaran Rp832 triliun, maka penyerapan 59,4 persen menunjukkan ritme yang relatif moderat. Pemerintah juga memiliki ruang untuk mengoptimalkan instrumen Surat Berharga Negara (SBN) ritel yang menyasar investor domestik, sehingga ketergantungan pada investor asing dapat dikurangi. Penurunan porsi kepemilikan asing pada SBN turut memperkuat ketahanan pasar keuangan terhadap gejolak global dan memitigasi risiko capital outflow yang dapat mengganggu stabilitas nilai tukar rupiah.
Selain itu, sebagian pembiayaan utang dialokasikan untuk proyek infrastruktur strategis yang memiliki efek berganda terhadap pertumbuhan ekonomi. Dalam jangka menengah, belanja produktif ini berpotensi meningkatkan kapasitas produksi nasional, memperbaiki iklim investasi, dan pada akhirnya memperkuat fundamental ekonomi. Dengan demikian, utang ditempatkan sebagai katalis pembangunan, bukan sekadar beban anggaran.
Kontra: Beban Bunga dan Risiko Refinancing Masih Mengintai
Di sisi lain, akumulasi utang pemerintah tetap menjadi perhatian serius. Setiap rupiah pembiayaan yang ditarik mengandung konsekuensi berupa kewajiban membayar bunga dan pokok di masa depan. Beban bunga utang yang terus meningkat berpotensi menggerus ruang fiskal, sehingga porsi anggaran untuk belanja produktif bisa tergerus oleh kebutuhan pembayaran bunga. Rasio utang terhadap Produk Domestik Bruto (PDB) perlu terus dijaga di bawah ambang batas aman, umumnya 60 persen sesuai ketentuan perundang-undangan.
Risiko lain datang dari sisi refinancing. Ketika sebagian SBN jatuh tempo, pemerintah perlu menerbitkan surat utang baru atau melakukan roll over. Jika kondisi pasar keuangan sedang tidak kondusif, misalnya terjadi lonjakan imbal hasil (yield) akibat gejolak eksternal seperti kenaikan suku bunga global atau ketegangan geopolitik, maka biaya pinjaman baru akan lebih mahal. Hal ini dapat memperbesar beban fiskal dan memperlambat konsolidasi anggaran.
"Pengelolaan utang yang hati-hati harus diartikan sebagai kehati-hatian dalam memilih instrumen, timing, dan struktur jatuh tempo, bukan sekadar menekan jumlah penarikan. Transparansi dan komunikasi ke pasar sama pentingnya untuk menjaga sentimen pasar tetap positif," ujar seorang ekonom fiskal.
Dari sisi eksternal, ketergantungan pada investor asing—meskipun relatif menurun—tetap menjadi faktor yang perlu diwaspadai. Setiap perubahan sentimen global dapat memicu pergerakan modal keluar secara cepat, yang berdampak pada pelemahan rupiah dan kenaikan biaya impor. Dalam kondisi seperti ini, bank sentral dituntut menjaga stabilitas moneter tanpa mengorbankan pertumbuhan.
Proyeksi dan Arah Kebijakan ke Depan
Ke depan, proyeksi penyerapan pembiayaan utang hingga Desember 2026 diperkirakan akan mendekati target, bergantung pada realisasi penerimaan perpajakan dan belanja negara pada kuartal keempat. Tren penyerapan yang moderat memberi ruang bagi pemerintah untuk melakukan pre-funding tahun depan, terutama jika volatilitas pasar diprediksi meningkat. Strategi ini memungkinkan pemerintah memanfaatkan momentum imbal hasil rendah untuk mengunci biaya pinjaman jangka panjang.
Valuasi SBN Indonesia relatif masih kompetitif dibanding negara peers, seiring inflasi yang terkendali dan peringkat utang yang stabil. Namun, fundamental fiskal tetap harus dijaga melalui konsolidasi yang konsisten, optimalisasi penerimaan negara, dan belanja yang tepat sasaran. Portofolio utang yang sehat akan memperkuat kredibilitas fiskal dan menurunkan premi risiko yang harus dibayar negara di pasar keuangan.
Dengan posisi utang yang masih berada dalam koridor aman dan penyerapan yang terkendali, narasi fiskal tahun ini mengarah pada keseimbangan antara mendorong pertumbuhan dan menjaga keberlanjutan anggaran. Publik tentu menanti bagaimana pemerintah mengelola momentum ini agar manfaat pembangunan dapat dirasakan secara merata tanpa mewariskan beban yang berlebihan bagi generasi mendatang.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.


Comments (0)