

Pensiunan PNS hingga Penerima Bansos Bakal Terima Transfer Langsung
Berdasarkan data Kementerian Keuangan per awal 2018, pemerintah tengah menyiapkan mekanisme baru penyaluran belanja pegawai dan bantuan sosial melalui transfer langsung dari Rekening Kas Umum Negara (...
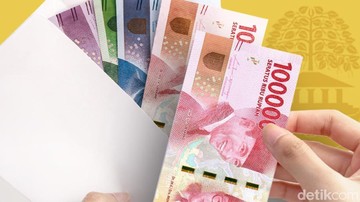
Berdasarkan data Kementerian Keuangan per awal 2018, pemerintah tengah menyiapkan mekanisme baru penyaluran belanja pegawai dan bantuan sosial melalui transfer langsung dari Rekening Kas Umum Negara (RKUN) ke rekening bank penerima. Kebijakan ini menyasar uang pensiun pegawai negeri sipil (PNS), gaji, hingga dana bantuan sosial (bansos), dengan tujuan memangkas jalur birokrasi yang selama ini dinilai memperlambat pencairan dan membuka celah penyimpangan.
Dalam skema yang direncanakan, dana pensiun tidak lagi melewati rekening perantara instansi, melainkan dikirim langsung dari kas negara ke rekening masing-masing pensiunan. Pendekatan serupa akan diterapkan pada penyaluran bansos agar penerima manfaat menerima dana secara lebih cepat, tepat jumlah, dan tepat sasaran. Langkah ini menandai pergeseran fundamental dalam tata kelola keuangan negara, dari pola berjenjang menjadi pola titik-ke-titik.
Mengapa Transfer Langsung Jadi Pilihan?
Selama bertahun-tahun, penyaluran dana pensiun dan bansos melalui rekening perantara menimbulkan sejumlah persoalan klasik: keterlambatan pencairan, potongan tidak resmi, hingga data penerima yang tidak mutakhir. Dengan transfer langsung dari RKUN, pemerintah berharap dapat menekan kebocoran anggaran sekaligus memperbaiki kualitas belanja negara.
Dari sisi makro, efisiensi penyaluran berarti uang negara lebih cepat berputar di ekonomi riil. Dana pensiun yang selama ini tertahan di jalur administrasi berpotensi menambah likuiditas rumah tangga, yang pada akhirnya mendorong konsumsi. Konsumsi rumah tangga masih menjadi penopang utama pertumbuhan ekonomi domestik, dengan kontribusi di atas 50 persen terhadap produk domestik bruto (PDB).
Secara teknis, integrasi data antara Kementerian Keuangan, bank penyalur, dan instansi pengelola pensiun menjadi prasyarat. Tanpa pemutakhiran data penerima secara berkala, transfer langsung justru berisiko menimbulkan salah sasaran, terutama untuk bansos yang menyasar kelompok rentan dengan kondisi sosial ekonomi yang dinamis.
Pro: Efisiensi, Akuntabilitas, dan Kecepatan
Di satu sisi, transfer langsung menawarkan sejumlah keunggulan yang sulit dibantah. Pertama, akuntabilitas meningkat karena setiap rupiah dapat dilacak jejaknya dari RKUN hingga rekening penerima. Kedua, biaya administrasi berlapis dapat ditekan, sehingga nilai yang diterima pensiunan dan penerima bansos mendekati nilai yang dianggarkan. Ketiga, kecepatan pencairan membaik, yang penting bagi pensiunan yang menggantungkan hidup pada dana bulanan.
Bagi perbankan, kebijakan ini berpotensi memperluas basis rekening dan mendorong inklusi keuangan di daerah. Pensiunan di pelosok yang sebelumnya belum memiliki rekening akan terdorong membuka akses perbankan formal. Efek lanjutannya adalah pertumbuhan dana pihak ketiga (DPK) di bank-bank penyalur, meski besarannya bergantung pada pola penarikan penerima.
Kontra: Risiko Operasional dan Kesiapan Infrastruktur
Di sisi lain, sejumlah kalangan mengingatkan bahwa transfer langsung bukan tanpa risiko. Kesiapan infrastruktur perbankan di wilayah terpencil, kualitas jaringan internet, serta literasi keuangan penerima menjadi titik rawan. Jika rekening penerima tidak aktif atau data tidak sinkron, dana bisa tertahan dan justru menciptakan masalah baru.
Kekhawatiran lain menyangkut keamanan data. Sistem yang terhubung langsung dengan RKUN menjadi target potensial bagi upaya penipuan berbasis identitas. Tanpa lapisan verifikasi berlapis, risiko kebocoran data penerima meningkat. Selain itu, ada pertanyaan mengenai kesiapan sumber daya manusia di instansi pengelola, yang selama ini terbiasa dengan prosedur berjenjang.
Dari perspektif fiskal, kebijakan ini tidak mengubah besaran belanja negara, melainkan mengubah mekanisme penyalurannya. Karena itu, dampaknya terhadap defisit anggaran relatif netral. Yang berubah adalah komposisi belanja operasional dan potensi penghematan biaya administrasi, yang bila terealisasi dapat dialihkan untuk program produktif.
Dampak ke Sektor Keuangan dan Proyeksi ke Depan
Bila diterapkan menyeluruh, skema ini berpotensi menggeser pola arus dana bulanan yang selama ini terpusat di rekening instansi. Bank-bank besar dengan jaringan luas akan diuntungkan, sementara bank daerah perlu memperkuat kerja sama untuk menjangkau penerima. Sentimen pasar terhadap sektor perbankan diperkirakan positif, terutama karena potensi kenaikan rekening dan transaksi ritel.
Namun, valuasi bank tidak semata ditentukan oleh volume rekening. Margin bunga, kualitas aset, dan rasio efisiensi tetap menjadi penentu fundamental. Transfer langsung hanya menambah lapisan volume, bukan mengubah struktur profitabilitas secara instan.
Ke depan, keberhasilan kebijakan ini bergantung pada tiga hal: pemutakhiran data penerima yang berkelanjutan, penguatan infrastruktur digital hingga daerah terpencil, serta pengawasan berlapis untuk mencegah penyalahgunaan. Tanpa itu, transfer langsung berisiko menjadi efisiensi di atas kertas, sementara persoalan lama tetap mengakar di lapangan.
Pemerintah perlu memastikan masa transisi berjalan mulus, termasuk menyediakan kanal pengaduan bagi penerima yang mengalami kendala. Pada akhirnya, publik akan menilai kebijakan ini bukan dari desainnya, melainkan dari apakah dana benar-benar sampai ke tangan yang berhak, tepat waktu, dan dalam jumlah yang seharusnya.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Nasional. Reporter isu nasional dan kebijakan publik.


Comments (0)