 arif-budianto
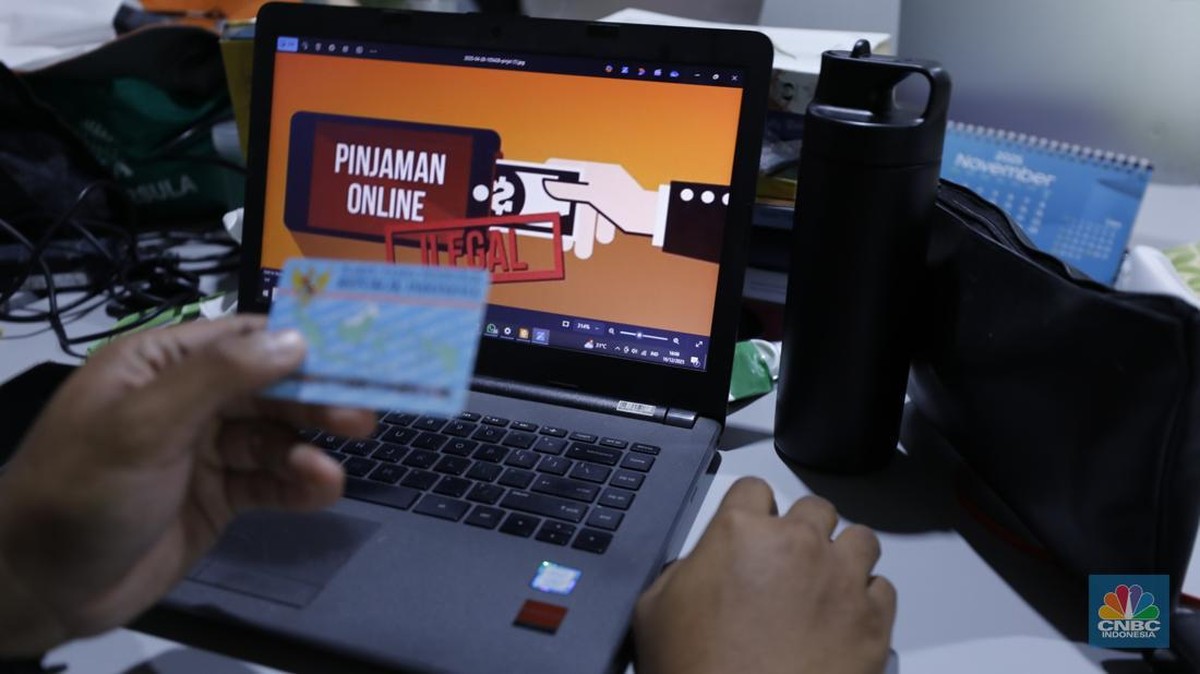
Berdasarkan data Otoritas Jasa Keuangan (OJK) per awal 2025, industri pinjaman online atau peer-to-peer lending di Indonesia masih mencatat pertumbuhan penyaluran kredit yang signifikan, namun diiringi kenaikan rasio kredit bermasalah. OJK kini mengkaji perubahan definisi pendanaan macet dari sebelumnya 90 hari menjadi 180 hari, langkah yang disebut untuk menyelaraskan ketentuan dengan industri perbankan. Kebijakan ini menjadi sorotan karena berpotensi mengubah lanskap risiko di sektor fintech lending yang memiliki portofolio outstanding ratusan triliun rupiah.
Latar Belakang Kebijakan: Menyeragamkan Standar dengan Perbankan
Dalam kerangka perbankan, kategori kredit macet atau non-performing loan (NPL) umumnya dihitung setelah tunggakan melewati 90 hari. Namun, OJK menilai ada perbedaan perlakuan antara bank dan penyelenggara fintech lending yang perlu dikoreksi. Rencana perpanjangan batas waktu menjadi 180 hari ini bertujuan menciptakan kesetaraan regulasi, terutama dalam hal klasifikasi kualitas pendanaan. Di satu sisi, langkah ini dapat memberikan ruang bagi penyelenggara pinjol untuk melakukan restrukturisasi dan penagihan tanpa langsung mencatatkan kredit sebagai macet. Di sisi lain, sejumlah pengamat menilai definisi yang lebih longgar berpotensi menunda pengakuan risiko yang sebenarnya telah terjadi.
Merujuk data OJK, nilai outstanding pinjaman online per Desember 2024 mencapai sekitar Rp 77 triliun, dengan tingkat kredit macet (TWP90) di kisaran 2,5% hingga 3%. Angka ini memang lebih rendah dibandingkan NPL perbankan yang berada di level 2,2% hingga 2,4%, namun perlu dicatat bahwa basis peminjam pinjol didominasi segmen yang belum tersentuh layanan bank. Artinya, perbandingan langsung antarindeks bisa menyesatkan tanpa memperhitungkan profil risiko yang berbeda.
Pro: Fleksibilitas Restrukturisasi dan Stabilitas Likuiditas
Dari perspektif industri, perpanjangan batas waktu 180 hari dapat menjadi opsi yang meringankan tekanan likuiditas penyelenggara. Dengan tenggat yang lebih panjang, perusahaan memiliki kesempatan melakukan penagihan intensif, restrukturisasi, atau skema pembayaran ulang sebelum aset tersebut dikategorikan macet. Hal ini berpotensi menahan laju capital outflow dari sektor pendanaan, terutama bagi platform yang memiliki portofolio besar di segmen konsumtif.
"Penyelarasan definisi ini penting agar tidak terjadi arbitrase regulasi antara bank dan fintech lending. Namun, implementasinya harus disertai pengawasan ketat agar tidak menjadi celah menutupi kualitas aset yang memburuk," ujar seorang analis kebijakan keuangan yang tidak dapat disebutkan namanya.
Selain itu, kebijakan ini bisa memperkuat fundamental industri dengan mengurangi volatilitas pencatatan kredit macet yang selama ini kerap melonjak di akhir periode pelaporan. Bagi investor institusi yang menilai valuasi perusahaan fintech, adanya standar yang lebih seragam dapat meningkatkan keterbandingan laporan keuangan lintas sektor.
Kontra: Risiko Moral Hazard dan Transparansi Data
Di sisi lain, perpanjangan batas kategori macet dari 90 menjadi 180 hari menimbulkan kekhawatiran soal moral hazard. Peminjam yang mengetahui adanya kelonggaran waktu dapat memiliki insentif untuk menunda pembayaran, sementara penyelenggara berpotensi menahan pengakuan kredit bermasalah demi menjaga rasio portofolio tetap terlihat sehat. Jika tidak diimbangi dengan pengungkapan yang transparan, hal ini bisa mengaburkan sentimen pasar terhadap kesehatan sektor fintech lending secara keseluruhan.
Sejumlah ekonom mengingatkan bahwa tren kenaikan kredit macet di pinjol, terutama pada kelompok usia muda dan peminjam multi-platform, masih menjadi risiko struktural. Data menunjukkan bahwa sekitar 30% hingga 40% peminjam pinjol memiliki pinjaman di lebih dari satu platform, yang meningkatkan risiko gagal bayar berantai. Dengan tenggat 180 hari, potensi akumulasi risiko sistemik bisa tertunda terdeteksinya.
OJK sendiri menegaskan bahwa kajian ini masih dalam tahap pembahasan dan akan mempertimbangkan masukan dari berbagai pemangku kepentingan, termasuk asosiasi fintech dan lembaga konsumen. Proyeksi ke depan, jika kebijakan ini diberlakukan, diperlukan penyesuaian pada sistem pelaporan, penguatan tata kelola risiko, serta edukasi kepada masyarakat agar tidak disalahartikan sebagai pelonggaran kewajiban bayar. Pada akhirnya, keseimbangan antara fleksibilitas industri dan perlindungan konsumen akan menjadi ujian utama dari kebijakan ini.






Comments (0)