

HSBC Indonesia Perkuat Segmen Kaya Jelang Rencana Divestasi Ritel
Berdasarkan laporan kinerja perbankan nasional per kuartal III 2025, PT Bank HSBC Indonesia tercatat masih aktif menggarap pasar domestik melalui sejumlah inisiatif, termasuk penyelenggaraan HSBC-ANA ...
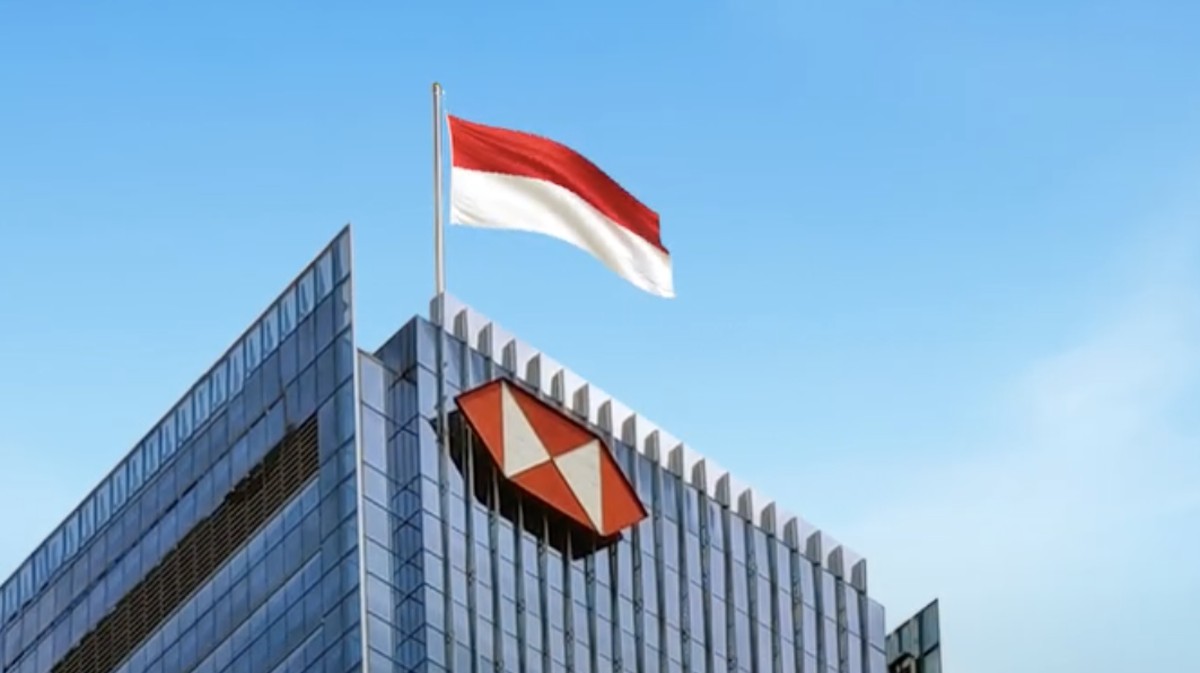
Berdasarkan laporan kinerja perbankan nasional per kuartal III 2025, PT Bank HSBC Indonesia tercatat masih aktif menggarap pasar domestik melalui sejumlah inisiatif, termasuk penyelenggaraan HSBC-ANA Travel Fair 2026 yang berlangsung sepanjang Oktober. Langkah ini menarik dicermati karena berlangsung di tengah wacana pelepasan lini bisnis perbankan ritel perseroan di Indonesia, sebuah manuver strategis yang oleh sejumlah pengamat disebut sebagai reposisi portofolio menuju segmen nasabah bernilai tinggi atau high net worth individual (HNWI).
Strategi Dua Sisi di Tengah Rencana Divestasi
Di satu sisi, kehadiran pameran promo wisata bagi nasabah ritel menunjukkan bahwa HSBC Indonesia belum sepenuhnya meninggalkan basis konsumen perorangan. Kegiatan semacam ini lazim digunakan bank untuk menjaga likuiditas dana pihak ketiga (DPK) sekaligus mempertahankan loyalitas nasabah eksisting. Travel fair umumnya menyasar segmen menengah-atas yang memiliki kapasitas belanja diskresioner tinggi, sehingga secara tidak langsung tetap menyaring nasabah potensial untuk diarahkan ke layanan wealth management.
Di sisi lain, langkah tersebut justru memperkuat indikasi bahwa perseroan tengah mengarahkan fokus ke segmen wealth management dan private banking. Segmen ini menawarkan rasio imbal hasil (yield) lebih tinggi dengan biaya layanan relatif lebih efisien dibandingkan perbankan ritel massal. Bagi grup global, strategi semacam ini sejalan dengan tren industri yang mengurangi eksposur pada bisnis ritel berbiaya tinggi di pasar berkembang.
Mengapa Segmen Nasabah Tajir Jadi Magnet
Data Otoritas Jasa Keuangan (OJK) menunjukkan total dana kelolaan industri wealth management nasional mengalami kenaikan signifikan dalam lima tahun terakhir, dengan pertumbuhan year-on-year berkisar dua digit pada periode 2023–2024. Indonesia, sebagai ekonomi terbesar di Asia Tenggara dengan populasi lebih dari 270 juta jiwa, memiliki basis orang kaya yang terus bertambah.
Sebuah riset lembaga konsultan global memperkirakan jumlah individu dengan kekayaan investasi di atas USD 1 juta di Indonesia menembus angka ratusan ribu orang, dengan proyeksi pertumbuhan tahunan sekitar 6–8 persen. Angka ini menjadi magnet bagi bank asing yang memiliki jejak global dan jaringan lintas negara. Segmen HNWI juga identik dengan kebutuhan produk kompleks seperti obligasi, reksa dana, structured product, hingga perencanaan warisan (wealth structuring) yang menawarkan margin lebih tebal.
Namun, di sisi lain, penetrasi segmen ini menghadapi tantangan fundamental. Persaingan antarbank—baik BUMN maupun swasta nasional—semakin ketat, sementara sentimen pasar global yang fluktuatif membuat nasabah kaya cenderung lebih selektif. Capital outflow dari pasar keuangan domestik pada periode tertentu juga berimbas pada valuasi portofolio yang dikelola.
Pro dan Kontra Langkah Reposisi
Pro: fokus pada segmen wealth dinilai lebih efisien dari sisi biaya operasional. Jaringan cabang ritel yang luas membutuhkan investasi teknologi dan SDM besar, sementara rasio biaya terhadap pendapatan (cost-to-income ratio) bank ritel cenderung lebih tinggi. Dengan menyasar nasabah tajir, bank dapat menekan kebutuhan ekspansi fisik dan mengalihkan sumber daya ke layanan digital serta advisory.
Kontra: pelepasan bisnis ritel berpotensi mengurangi basis DPK murah (current account savings account/CASA) yang selama ini menjadi penopang likuiditas. Hilangnya nasabah ritel juga berdampak pada pendapatan bunga bersih (net interest income) dan fee-based income dari produk konsumer seperti kartu kredit dan kredit pemilikan rumah (KPR). Selain itu, proses divestasi berisiko menciptakan ketidakpastian bagi nasabah eksisting, yang dapat memicu perpindahan dana ke bank pesaing.
"Reposisi menuju segmen kaya adalah pilihan rasional bagi bank asing dengan skala ritel terbatas, tetapi transisi ini harus dikelola hati-hati agar tidak menggerus kepercayaan nasabah dan stabilitas likuiditas jangka pendek," ujar seorang analis perbankan di Jakarta.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, arah kebijakan HSBC Indonesia akan sangat dipengaruhi oleh dinamika suku bunga global, terutama keputusan The Fed yang berdampak pada aliran modal asing. Bila tren penurunan suku bunga berlanjut, minat investor terhadap instrumen berimbal hasil menarik dapat mengalami kenaikan, yang pada gilirannya menguntungkan lini wealth management.
Meski demikian, fundamental ekonomi domestik—mulai dari inflasi, nilai tukar rupiah, hingga pertumbuhan kredit—tetap menjadi penentu utama. Tanpa perbaikan sentimen pasar yang berkelanjutan, strategi menyasar nasabah tajir pun menghadapi batas pertumbuhan. Pada akhirnya, keberhasilan reposisi ini akan terlihat dari kemampuan perseroan menjaga rasio profitabilitas sekaligus mempertahankan kepercayaan nasabah di kedua sisi—ritel maupun private banking—dalam beberapa tahun mendatang.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Analis Keuangan. Fokus pada pasar saham, obligasi, dan reksa dana. Pemegang sertifikasi CSA level 1.
Comments (0)