 nadia-rahmawati
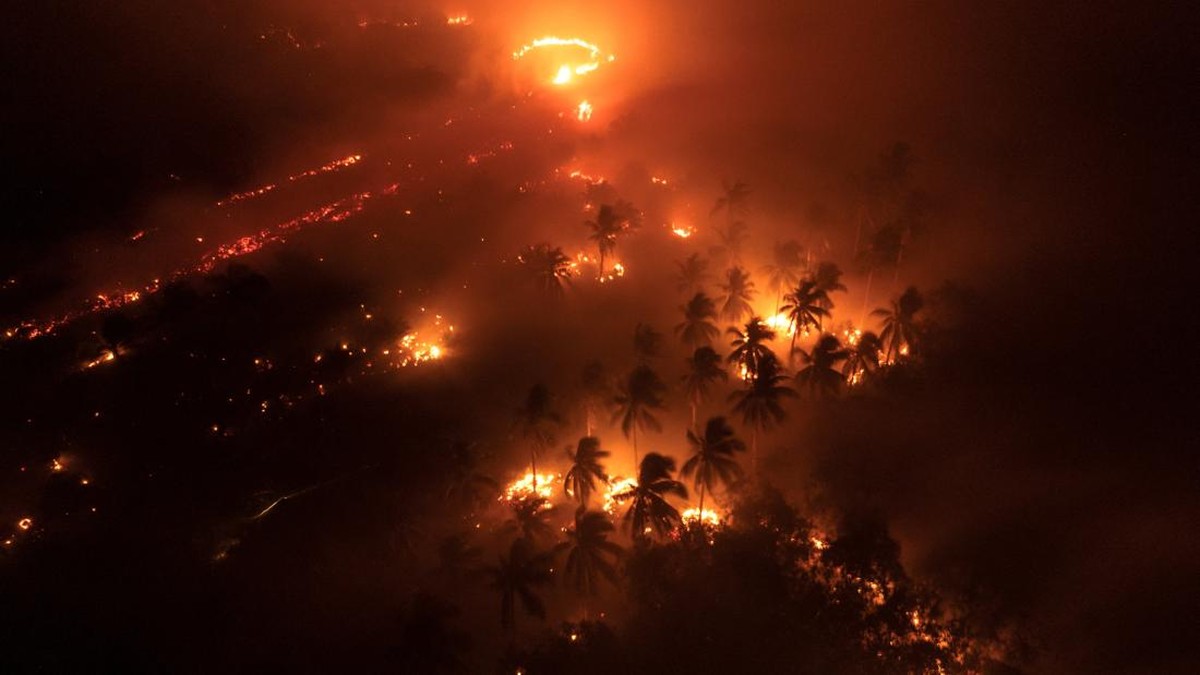
Berdasarkan data Kementerian Lingkungan Hidup dan Kehutanan (KLHK) per awal 2025, luas deforestasi netto Indonesia tercatat sekitar 257.000 hektare per tahun, sementara kerugian ekonomi akibat kerusakan ekosistem diperkirakan menembus Rp120 triliun annually. Ironisnya, kontribusi sektor kehutanan terhadap PDB hanya sekitar 2,5 persen, jauh di bawah potensi jasa lingkungan yang belum tergarap optimal. Dalam kerangka itu, muncul wacana kebijakan yang menarik perhatian pasar: memperberat sanksi pidana bagi perusak hutan hingga ancaman hukuman maksimal, sekaligus memberikan insentif fiskal bagi pihak yang konsisten menjaga kelestarian alam.
Anatomi Kebijakan: Antara Penindakan dan Insentif
Di satu sisi, pendekatan represif dinilai penting untuk menciptakan efek jera. Sepanjang 2020–2024, penegakan hukum lingkungan mencatat ratusan kasus korporasi, namun tingkat pemulihan kerugian negara melalui denda dan ganti rugi baru mencapai sekitar 30 persen dari total nilai kerugian. Artinya, biaya kejahatan lingkungan masih jauh lebih murah dibanding manfaat ekonominya, sehingga secara fundamental insentif untuk merusak tetap tinggi.
Di sisi lain, pemberian tax holiday atau keringanan pajak bagi penjaga hutan menghadapi tantangan tersendiri. Dari sisi fiskal, penerimaan negara dari sektor kehutanan dan perkebunan menyumbang sekitar Rp45 triliun per tahun. Jika insentif diberikan tanpa desain yang ketat, potensi kebocoran penerimaan bisa melebar, terutama bila kategori "penjaga hutan" tidak didefinisikan secara operasional dan terukur.
Pro: Preservasi sebagai Aset Ekonomi Baru
Pro kalangan mendukung kebijakan ini karena beberapa alasan. Pertama, jasa lingkungan seperti penyerapan karbon, penyediaan air, dan keanekaragaman hayati memiliki valuasi ekonomi yang nyata. Riset lembaga internasional memperkirakan nilai jasa ekosistem hutan Indonesia mencapai USD 90–120 miliar per tahun, angka yang jauh melampaui komoditas kayu dan sawit konvensional.
Kedua, insentif pajak dapat mendorong pergeseran portofolio investasi dari sektor ekstraktif ke sektor konservasi dan ekowisata. Sektor ekowisata sendiri tumbuh 8,7 persen year-on-year pada 2024, dan menyerap tenaga kerja lebih banyak per hektare dibanding perkebunan monokultur.
"Kebijakan yang mengombinasikan penindakan tegas dan insentif positif berpotensi memperbaiki indeks kualitas lingkungan tanpa menekan pertumbuhan ekonomi secara signifikan," ujar seorang ekonom lingkungan dari sebuah lembaga riset independen.
Ketiga, dari sisi sentimen pasar, kepastian hukum yang lebih tegas dapat menurunkan risiko regulatory uncertainty bagi investor yang berorientasi jangka panjang serta mendukung instrumen pembiayaan hijau seperti obligasi hijau dan carbon credit.
Kontra: Risiko Moral Hazard dan Beban Fiskal
Namun, sisi lain mencatat sejumlah risiko. Pertama, ancaman hukuman berat tanpa perbaikan kapasitas aparat penegak hukum berpotensi menimbulkan moral hazard dan diskriminasi implementasi. Data peradilan menunjukkan rata-rata penyelesaian perkara lingkungan membutuhkan 3–5 tahun, sehingga dampak jera tidak langsung terasa.
Kedua, insentif bebas pajak berpotensi disalahgunakan jika tidak ada verifikasi berbasis indikator kuantitatif, seperti tutupan lahan, indeks keanekaragaman hayati, atau serapan karbon yang diaudit secara independen. Tanpa mekanisme monitoring berlapis, label "penjaga hutan" dapat menjadi celah penghindaran pajak.
Ketiga, dari perspektif likuiditas fiskal, pemberian keringanan pajak menekan penerimaan negara di saat kebutuhan belanja infrastruktur dan perlindungan sosial meningkat. Rasio pajak Indonesia per 2024 berada di kisaran 10,1 persen PDB, tergolong rendah dibanding rata-rata negara ASEAN lain yang berkisar 13–15 persen.
Proyeksi dan Prasyarat Implementasi
Ke depan, efektivitas kebijakan ini akan sangat bergantung pada desain kelembagaan. Diperlukan definisi hukum yang jelas, sistem verifikasi berjenjang, serta integrasi data lintas kementerian. Proyeksi awal menunjukkan bahwa kombinasi penegakan hukum yang konsisten dan insentif fiskal yang terukur dapat menekan laju deforestasi hingga 20–25 persen dalam lima tahun, dengan syarat tata kelola dana insentif bersifat transparan dan auditable.
Pada akhirnya, kebijakan ini bukan sekadar persoalan pidana atau pajak, melainkan cerminan pilihan orientasi ekonomi jangka panjang. Apabila dirancang secara hati-hati, instrumen ini dapat memperkuat fundamental ekonomi hijau tanpa mengorbankan kestabilan fiskal. Sebaliknya, tanpa eksekusi yang disiplin, ia berisiko menjadi regulasi simbolik yang tidak mengubah struktur insentif di lapangan.







Comments (0)