 sarah-anjani
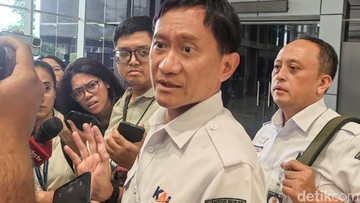
Berdasarkan data BPS yang dirilis 5 Agustus 2026, perekonomian Indonesia pada triwulan II-2026 tumbuh 5,29 persen year-on-year, melambat dari capaian triwulan I-2026 sebesar 5,61 persen. Di ruang kebijakan moneter, Bank Indonesia menaikkan BI-Rate 25 basis poin menjadi 5,75 persen pada Juni 2026, sehingga akumulasi pengetatan sepanjang tahun berjalan mencapai 100 basis poin. Dalam konteks likuiditas dan biaya pinjaman yang lebih mahal tersebut, Direktur Utama PT Kereta Api Indonesia (KAI) Bobby Rasyidin angkat bicara soal beban utang proyek Kereta Cepat Jakarta-Bandung (Whoosh). Ia menegaskan bahwa tekanan proyek tersebut terhadap neraca perseroan bersifat signifikan—sebuah pernyataan yang mengembalikan isu mega-proyek transportasi ke pusat perhatian fundamental korporasi BUMN.
Angka di lapangan menunjukkan tren yang berliku. Pada semester I-2026, KAI mencatat pendapatan konsolidasi Rp17,96 triliun atau naik 6,6 persen year-on-year, namun laba tahun berjalan mengalami penurunan tajam menjadi Rp314,03 miliar, anjlok lebih dari 73 persen dibandingkan semester I-2025 yang berada di kisaran Rp1,18 triliun. Sebaliknya, laba usaha justru melesat 25,79 persen, mengindikasikan bisnis inti transportasi penumpang dan logistik tetap sehat; penggerus bottom line adalah beban di luar operasi, khususnya terkait entitas konsorsium kereta cepat. Di sisi neraca, total liabilitas KAI Group per Juni 2026 tercatat Rp65,11 triliun, melandai dari Rp66,14 triliun pada akhir 2025, sementara total aset tahun buku 2025 mencapai Rp105,43 triliun dengan laba Rp2,28 triliun.
Skala Utang Proyek dan Implikasi Rasio Keuangan
Secara kumulatif, biaya pembangunan Whoosh ditaksir menembus sekitar US$7,27 miliar atau setara lebih dari Rp119 triliun pada kurs Rp16.500 per dolar AS, naik dari kontrak awal US$6,07 miliar akibat pembengkakan yang menyeruak sejak 2021. Pokok utang proyek tercatat di sekitar Rp81,3 triliun, sementara porsi bunga yang ditanggung pihak Indonesia dalam konsorsium ditaksir sekitar Rp1,2 triliun per tahun. Angka bunga ini penting bagi pembaca awam: setara dengan sekitar 38 persen dari laba bersih KAI sepanjang 2025, sehingga tidak berlebihan bila manajemen menyebut dampaknya material bagi portofolio keuangan perseroan.
Di satu sisi, tekanan tersebut tercermin dari kinerja entitas patungan. Sepanjang 2024, konsorsium pengelola mencatat rugi sekitar Rp4,19 triliun, disusul kerugian tambahan Rp1,62 triliun pada semester I-2025. Bagi KAI, porsi kerugian Whoosh pada semester I-2025 diperkirakan mendekati Rp951,48 miliar. Rasio profitabilitas perseroan tertekan: marjin laba bersih semester I-2026 menyusut ke kisaran 1,75 persen, dari posisi di atas 7 persen pada semester I-2025. Sentimen pasar terhadap sektor BUMN transportasi pun dapat terpengaruh, karena capital outflow dari aset berisiko proyek kerap terjadi ketika transparansi restrukturisasi dinilai lambat.
Pro: Beban Terisolasi, Bisnis Inti Tetap Tangguh
Di sisi lain, ada argumen bahwa fundamental operasional KAI tidak sedang kolaps. Pendapatan yang tumbuh 6,6 persen, laba usaha yang naik lebih dari seperempat, serta arus kas operasi tahun buku 2025 yang melonjak 36,43 persen menjadi sekitar Rp7,15 triliun menunjukkan mesin pendapatan berputar normal. Okupansi Whoosh pada hari kerja historis bergerak di kisaran 60-70 persen, ketepatan waktu layanan semester I-2026 mencapai 99,4 persen, dan tarif dinamis Rp150.000-Rp250.000 dengan beragam promo menjaga utilitas aset. Pendapatan relasi kereta cepat yang ditaksir sekitar Rp4 miliar per hari menandakan operating leverage masih mungkin membaik bila volume penumpang terus pulih dan integrasi feeder diperkuat.
Pro lainnya terletak pada arah penyelesaian kewajiban. Pemerintah melalui Kementerian Keuangan menyatakan penyelesaian utang KCIC telah memiliki kerangka, dengan opsi cicilan tahunan di kisaran Rp1 triliun berjangka panjang dan tanpa ketergantungan penuh pada APBN. Bila eksekusi berjalan, tekanan bunga jangka pendek atas KAI dapat berkurang, struktur liabilitas lebih rapi, dan manajemen bisa mengalihkan energi ke investasi kapasitas—penambahan rangkaian, digitalisasi, maupun proyek rel lain.
Kontra: Risiko Fiskal dan Batas Ruang Modal Negara
Kontra dari narasi optimistis juga kuat. Utang negara telah menembus rekor sekitar Rp10.293 triliun per pertengahan 2026; mengalihkan kewajiban korporasi ke pemerintah pada akhirnya memindahkan beban ke tagihan publik, meski pemerintah menegaskan skema di luar APBN. Kebijakan yang membatasi Penyertaan Modal Negara baru bagi BUMN sejak 2026 juga mengurangi bantalan modal bila arus kas tertekan. Risiko kurs tetap nyata: pokok utang berdenominasi dolar AS rentan terhadap pelemahan rupiah, sementara BI-Rate di 5,75 persen menaikkan imbal hasil alternatif sehingga biaya refinancing obligasi korporasi ikut mengambang.
Di sisi permintaan, proyeksi pendapatan Whoosh masih bergantung pada elastisitas tarif dan frekuensi. Penurunan jumlah penumpang sekitar 12,76 persen pada Februari 2026 menjadi pengingat bahwa okupansi belum stabil sepanjang tahun. Tanpa penambahan sumber pendapatan non-tiket—properti stasiun, retail, iklan, atau rute feeder berbayar—penerimaan relasi yang hanya Rp1,4-1,5 triliun per tahun sulit menutup bunga Rp1,2 triliun apalagi amortisasi pokok. Dari perspektif valuasi, beban semacam ini menekan daya tarik relatif emiten BUMN transportasi dibanding sektor dengan marjin lebih tebal.
Proyeksi: Dua Jalur Menuju Keseimbangan
Ke depan, proyeksi kesehatan keuangan KAI bertumpu pada dua variabel: keberhasilan restrukturisasi dan tren volume penumpang. Skenario optimistis memperkirakan pemindahan kewajiban ke instrumen panjang berbunga lebih ringan pada kuartal IV-2026, sehingga laba bersih perseroan berpotensi kembali mendekati Rp2 triliun ke atas bila bisnis inti tumbuh sejalan dengan proyeksi Bank Indonesia bahwa ekonomi nasional bergerak di kisaran 4,9-5,7 persen sepanjang 2026. Skenario pesimistis—restrukturisasi tertunda dan rupiah tertekan—dapat membuat rasio utang terhadap ekuitas kembali menanjak serta mengikis daya tarik valuasi di pasar sekunder.
Pada akhirnya, pengakuan manajemen KAI bahwa dampak utang Whoosh bersifat material adalah potret jujur tentang trade-off pembangunan infrastruktur berbiaya besar: manfaat konektivitas ekonomi Jakarta-Bandung yang terukur dalam waktu tempuh dan efek berganda, dipertukarkan dengan beban finansial jangka panjang. Pembaca perlu memantau dua indikator sekaligus—laporan keuangan kuartalan KAI dan skema final pengalihan utang—sebelum menarik kesimpulan tentang arah tren fundamental korporasi ini.







Comments (0)