 mega-lestari
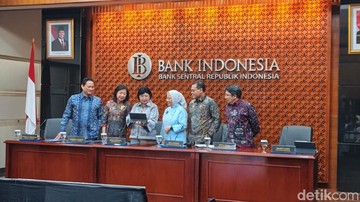
Berdasarkan data Bank Indonesia per 23 September 2026, nilai tukar rupiah bergerak di kisaran 16.200 per dolar AS setelah sempat menyentuh 16.350 pada pekan sebelumnya. Secara year-on-year, mata uang Garuda itu mengalami penurunan sekitar 2,7 persen terhadap greenback, di tengah penguatan indeks dolar yang menembus level 103. Cadangan devisa nasional tercatat sekitar US$158 miliar, setara pembiayaan impor 6,4 bulan. Di tengah lanskap tersebut, otoritas moneter menyiapkan paket langkah penguatan untuk menjaga kelancaran mekanisme pasar valuta asing dan menekan volatilitas berlebih.
Tekanan Eksternal dan Dinamika Pasar Valas
Di satu sisi, pelemahan rupiah tidak dapat dilepaskan dari faktor eksternal. Kebijakan moneter The Fed yang masih mempertahankan suku bunga acuan di zona 4 persen membuat imbal hasil aset berbasis dolar AS tetap kompetitif, sehingga modal asing cenderung memilih instrumen greenback. Tren capital outflow dari pasar negara berkembang terlihat dari data aliran dana reksa daerah sepanjang kuartal III-2026 yang mencatat net outflow sekitar US$3,2 miliar. Selisih suku bunga antara BI Rate dan Fed Funds Rate menyempit, mengurangi daya tarik instrumen rupiah bagi investor portofolio.
Di sisi lain, sentimen pasar domestik relatif terbantu oleh neraca perdagangan yang surplus. Data BPS menunjukkan surplus sekitar US$4,1 miliar pada Agustus 2026, ditopang ekspor komoditas dan kendaraan bermotor. Surplus ini secara teori menambah pasokan valuta asing dan memperkuat fundamental rupiah dalam jangka menengah. Permintaan korporasi atas hedging atau lindung nilai menjelang akhir kuartal juga menambah tekanan jangka pendek pada kurs, sebab importir perlu membeli dolar untuk pembayaran luar negeri.
Instrumentasi Kebijakan yang Diandalkan
Untuk meredam gejolak, BI memiliki setidaknya tiga lapis pertahanan. Pertama, operasi pasar moneter melalui penetapan BI Rate, yaitu suku bunga acuan yang menjadi rujukan suku bunga di pasar. Dengan mempertahankan BI Rate di level 5,75 persen sejak Juni 2026, otoritas mengirim sinyal komitmen menjaga daya tarik aset rupiah. Kedua, intervensi valuta asing di pasar spot dan non-deliverable forward domestik, yaitu kontrak lindung nilai yang diselesaikan secara tunai agar kurs dapat diarahkan tanpa menguras cadangan secara berlebihan. Ketiga, stabilisasi likuiditas melalui operasi repo dan penarikan likuiditas agar suku bunga pasar uang tidak bergerak liar dari BI Rate.
BI juga memperluas kerja sama swap valas dengan mitra bank sentral, termasuk perpanjangan kesepakatan dengan The Fed dan Bank of Japan, guna menambah lapisan devisa yang mudah diakses. Pembelian Surat Berharga Negara oleh asing yang kembali positif pada September 2026, sekitar Rp3,8 triliun neto, memberi ruang bagi otoritas lebih fleksibel mengelola likuiditas berbasis valas sekaligus menjaga valuasi surat utang rupiah tetap menarik dibanding pembanding regional.
Pro dan Kontra Langkah Penguatan
Pro: Pendekatan berlapis ini dinilai efektif menjaga volatilitas kurs tanpa harus menaikkan suku bunga secara agresif yang berpotensi memperlambat pertumbuhan. PDB kuartal II-2026 tercatat tumbuh 4,9 persen year-on-year; kenaikan BI Rate terlalu cepat dapat menekan konsumsi dan investasi. Selain itu, intervensi terukur membantu ekspektasi pasar bahwa otoritas siap bertindak, sehingga spekulasi jangka pendek terhadap rupiah dapat diredam.
Kontra: Di sisi lain, sejumlah ekonom memperingatkan intervensi spot yang terlalu agresif akan menggerus cadangan devisa. Jika intervensi berlarut tanpa perbaikan fundamental eksternal, cadangan dapat menyentuh ambang psikologis US$150 miliar yang historisnya mulai menimbulkan kekhawatiran pasokan impor. Mempertahankan suku bunga tinggi terlalu lama juga meningkatkan beban bunga utang pemerintah dan memperlebar rasio utang terhadap PDB yang kini di sekitar 39 persen. Ada pula risiko bahwa sinyal kebijakan yang berubah-ubah justru menciptakan volatilitas baru.
Proyeksi dan Catatan Penutup
Ke depan, proyeksi pergerakan rupiah bergantung pada arah kebijakan The Fed pada pertemuan Oktober 2026 serta harga komoditas ekspor utama. Jika The Fed memberi sinyal pemangkasan suku bunga, selisih bunga melebar kembali dan tekanan capital outflow diperkirakan mereda, membuka ruang rupiah menguat menuju kisaran 15.900 hingga 16.100 per dolar AS dalam tiga bulan ke depan. Sebaliknya, skenario ketegangan perdagangan lanjutan dapat menekan kurs hingga area 16.500, memaksa BI memperbesar porsi intervensi.
Secara keseluruhan, paket langkah penguatan yang disiapkan BI mencerminkan keseimbangan antara menjaga stabilitas nilai tukar dan mendukung aktivitas ekonomi. Keberhasilannya bukan semata soal besaran intervensi, melainkan konsistensi komunikasi kebijakan dan perbaikan neraca eksternal. Bagi pelaku pasar, indikator yang perlu dipantau adalah tren cadangan devisa, rasio impor terhadap cadangan, serta konsistensi BI Rate terhadap ekspektasi pasar—tiga penentu arah rupiah pada kuartal berikutnya.







Comments (0)