 sarah-anjani
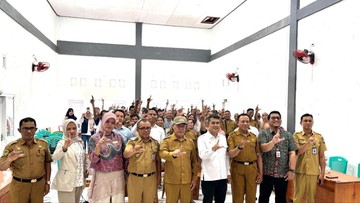
Berdasarkan data Otoritas Jasa Keuangan (OJK) hingga kuartal II 2026, inklusi keuangan nasional berada di kisaran 66,7%, sementara literasi keuangan masyarakat tercatat sekitar 75,03%. Angka tersebut menyimpan kesenjangan: masih ada celah antara masyarakat yang paham produk keuangan dengan mereka yang benar-benar mampu mengaksesnya. Kesenjangan ini paling terasa di wilayah 3T — Terdepan, Terluar, dan Tertinggal — termasuk Kabupaten Banggai Kepulauan di Sulawesi Tengah.
OJK kini memperkuat program literasi keuangan di kabupaten tersebut melalui pendekatan komunitas, termasuk jalur Desa Ekonomi Keuangan Inklusif (Desa EKI). Langkah ini menargetkan warga yang selama ini berada di luar jangkauan layanan perbankan dan multifinance formal.
Mengapa 3T Menjadi Prioritas Literasi
Wilayah 3T menghadapi tiga hambatan struktural sekaligus: jarak fisik ke cabang bank yang jauh, konektivitas internet terbatas, dan tingkat pendapatan yang mayoritas bersifat non-formal. Di Banggai Kepulauan, mayoritas mata pencaharian warga bertumpu pada perikanan, pertanian lahan kering, dan usaha mikro skala rumah tangga. Penghasilan musiman seperti ini sulit dibuktikan dengan slip gaji, sehingga banyak warga tidak lolos biaya verifikasi kredit bank.
Kondisi tersebut menciptakan kekosongan layanan. Warga yang butuh modal usaha akhirnya jatuh ke rentenir atau pinjaman daring tanpa izin OJK, dengan bunga efektif yang bisa menembus 300%–500% per tahun. Di sisi lain, bank dan lembaga keuangan formal enggan masuk karena volume transaksi dinilai tidak ekonomis dibanding biaya operasional cabang.
Program Desa EKI sebagai Jembatan
Desa EKI merupakan model intervensi yang memadukan edukasi, pendampingan, dan akses produk keuangan dalam satu ekosistem desa. Konsepnya sederhana: warga yang mengikuti modul literasi — mulai dari menabung, asuransi mikro, hingga pengelolaan arus kas usaha — mendapat jalur lebih mudah ke produk bank atau BPR yang bekerja sama.
Di satu sisi, pendekatan berbasis desa dinilai efektif karena memanfaatkan kepercayaan lokal. Ketua kelompok usaha atau kader desa berperan sebagai penghubung, sehingga warga tidak perlu pergi ke kota untuk sekadar membuka rekening. Penggunaan agen banking dan mobile banking menjadi alternatif mengingat jarak ke kabupaten bisa memakan waktu berjam-jam.
Di sisi lain, tantangan implementasinya tidak ringan. Survei keuangan OJK di tahun-tahun sebelumnya menunjukkan sebagian masyarakat 3T masih menganggap bank sebagai tempat menitipan uang fisik semata, bukan instrumen untuk mengakses kredit produktif. Rasio kepemilikan rekening di daerah terpencil sering tertinggal 15–20 poin persentase dibanding perkotaan.
Dampak terhadap UMKM dan Stabilitas Keuangan Rumah Tangga
Secara fundamental, literasi keuangan yang meningkat diarahkan untuk memperkuat ketahanan rumah tangga. Rumah tangga yang memahami konsep dana darurat dan mencicil utang secara terukur cenderung lebih tahan terhadap guncangan ekonomi, misalnya saat harga komoditas turun atau musim paceklik tiba.
Bagi UMKM, akses ke produk formal berpotensi menekan biaya pendanaan. Bila dibandingkan dengan rentenir, bunga Kredit Usaha Rakyat atau kredit mikro bank umumnya berkisar 6%–12% per tahun — selisih yang sangat signifikan bagi usaha berskala kecil dengan margin tipis.
Proyeksi jangka panjangnya, jika literasi dan akses berjalan beriringan, potensi simpanan formal di desa-desa 3T dapat tumbuh dan mengurangi ketergantungan pada transaksi tunai sepenuhnya. Likuiditas yang mengendap di perbankan lokal juga berpotensi dialokasikan kembali sebagai kredit mikro, menciptakan siklus pendanaan di dalam daerah.
Tantangan yang Perlu Diawasi
Sentimen pasar keuangan digital di daerah 3T masih berhati-hati. Kasus pinjol ilegal yang marak beberapa tahun terakhir meninggalkan trauma tersendiri, sehingga warga kadang menganggap semua layanan digital identik dengan penipuan. Edukasi karena itu harus menekankan pembedaan platform berizin OJK dengan yang tidak.
Selain itu, keberlanjutan program bergantung pada kualitas pendamping di lapangan. Bila kader desa tidak terlatih dengan baik, transfer pengetahuan ke warga berhenti di permukaan — warga tahu istilah asuransi tetapi tidak paham mekanisme klaim.
Dari sisi kebijakan, OJK juga perlu memastikan bahwa perluasan akses tidak diiringi peningkatan risiko gadai berlebih atau over-indebtedness. Rasio pinjaman terhadap pendapatan yang sehat umumnya di bawah 30%; di daerah dengan penghasilan tidak menentu, batas ini justru lebih konservatif.
Pendekatan dua sini — edukasi yang berkelanjutan dan penyediaan produk yang benar-benar relevan dengan pola hidup warga 3T — menjadi kunci agar program literasi tidak berhenti sebagai kegiatan seremonial.
Secara keseluruhan, penguatan literasi keuangan di Banggai Kepulauan mencerminkan upaya memperlebar cakupan inklusi dari pusat menuju pinggiran. Keberhasilannya kelak dapat diukur dari dua indikator sederhana: berapa persen warga yang kini punya rekening formal, dan berapa banyak usaha mikro yang berhasil mengakses modal tanpa terjerat bunga tinggi.







Comments (0)