 arif-budianto
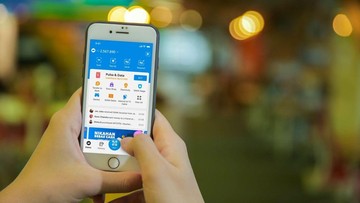
Berdasarkan data Bank Indonesia per Juni 2026, nilai transaksi kartu kredit nasional tercatat sekitar Rp 28,7 triliun per bulan dengan pertumbuhan year-on-year di kisaran 11 persen. Di tengah ekspansi kredit konsumen tersebut, kasus dugaan pembobolan data pemegang kartu yang menyeret salah satu dompet digital besar kembali menyoroti kerentanan kanal pembayaran nontunai. Insiden terbaru melibatkan DANA Indonesia, yang menyatakan akan memulihkan limit bagi nasabah yang terdampak.
Kronologi dan Tanggung Jawab Platform
Laporan pengguna menunjukkan adanya pola transaksi mencurigakan pada kartu kredit yang tersimpan di dalam aplikasi, termasuk pembelian tanpa otorisasi PIN atau OTP. Praktik semacam ini biasanya berasal dari kebocoran data kartu (card-not-present fraud), di mana nomor, masa berlaku, dan kode keamanan dipakai di kanal e-commerce yang tidak mewajibkan verifikasi ganda.
DANA menegaskan akan mengembalikan limit korban ke tingkat semula dan menanggung potongan yang terlanjur terjadi selama proses penelusuran. Bagi pembaca awam, "limit" adalah batas maksimal yang boleh dipakai pemegang kartu dalam satu periode penagihan. Pengembalian limit berarti platform berupaya memulihkan daya beli konsumen sambil klaim diselesaikan bersama penerbit kartu.
"Konsumen wajib menerima kompensasi yang proporsional ketika kerugian berasal dari celah pada ekosistem penyedia jasa pembayaran," ujar seorang pengamat keamanan siber finansial.
Pro: Melindungi Kepercayaan Pengguna
Di satu sisi, langkah pengembalian limit dapat dianggap sebagai bentuk tanggung jawab korporat yang sehat. Ekonomi digital Indonesia sangat bergantung pada kepercayaan; data survei yang kerap dikutip menunjukkan lebih dari 60 persen pengguna internet pernah ragu bertransaksi online karena khawatir data pribadi bocor. Dengan memberi restorasi limit, platform membatasi dampak langsung pada arus kas rumah tangga dan menjaga sentimen pasar terhadap layanan pembayaran nontunai.
Selain itu, respons cepat menekan risiko eskalasi. Jika korban dibiarkan menanggung tagihan, kepercayaan terhadap seluruh ekosistem dompet digital bisa menurun, mengurangi frekuensi transaksi, dan pada akhirnya menekan kontribusi sektor terhadap produk domestik bruto. Restorasi limit juga menunjukkan adanya mekanisme proteksi konsumen yang berjalan, sejalan dengan ketentuan OJK tentang penanganan sengketa layanan keuangan.
Kontra: Limit Kembali, Tapi Akar Masalah Belum Selesai
Di sisi lain, pengembalian limit bukan berarti seluruh masalah tuntas. Fokus pada pemulihan limit dapat menutupi pertanyaan lebih penting: bagaimana data kartu bisa dieksploitasi, dan seberapa luas jejak data yang terpapar. Selama akar penyebab—baik celah API, rekayasa sosial, maupun kebocoran dari merchant mitra—tidak diungkap secara transparan, risiko serupa bisa terulang.
Ada pula persoalan rasio kepercayaan jangka panjang. Pengembalian limit bersifat insidental; korban tetap harus mengganti kartu, memperbarui metode pembayaran, dan mengawasi mutasi rekening. Biaya waktu dan psikologis tersebut tidak tercakup dalam pemulihan limit. Jika komunikasi publik hanya menekankan "limit kembali", tanpa peta jalan perbaikan keamanan, skeptisisme konsumen justru dapat meningkat.
Tren Fraud di Kanal Pembayaran Digital
Kasus ini tidak berdiri sendiri. Sepanjang dua tahun terakhir, tren fraud kartu di kawasan Asia Tenggara menunjukkan pergeseran dari skimming mesin ATM menuju serangan siber berbasis rekayasa sosial dan kebocoran data merchant. Volume transaksi e-commerce yang tumbuh dua digit memperbesar permukaan serangan, sementara kenaikan limit kartu untuk segmen premium meningkatkan nilai kerugian per kejadian.
Bank Indonesia dalam sejumlah publikasi telah menekankan pentingnya autentikasi berlapis dan tokenisasi. Bagi pemegang kartu, langkah praktis meliputi: mengaktifkan notifikasi setiap transaksi, mematikan fitur kartu untuk kanal internasional bila tidak diperlukan, dan segera memblokir kartu ketika menerima aktivitas mencurigakan. Kewaspadaan pengguna tetap lapisan pertahanan pertama, terlepas dari komitmen platform memulihkan limit.
Proyeksi Dampak ke Sentimen dan Likuiditas Konsumen
Dari sudut makro, insiden sejenis berpotensi memengaruhi sentimen pasar terhadap saham-saham berbasis platform digital, walau dampaknya biasanya bersifat jangka pendek kecuali kasusnya berulang. Bagi rumah tangga, limit kartu yang pulih membantu menjaga likuiditas bulanan; namun bila kepercayaan menurun, propensity to spend pada kanal digital bisa melambat, menekan kontribusi konsumsi terhadap pertumbuhan ekonomi.
Proyeksi ke depan bergantung pada dua variabel: kecepatan penyelesaian klaim korban, dan transparansi audit keamanan yang dilakukan platform bersama penerbit kartu. Jika kedua faktor ditangani dengan baik, pemulihan kepercayaan dapat berjalan dalam hitungan kuartal. Sebaliknya, bila muncul korban tambahan tanpa jalur kompensasi yang jelas, sentimen negatif bisa bertahan lebih lama.
Secara keseluruhan, langkah DANA mengembalikan limit merupakan mitigasi kerugian yang esensial, namun belum cukup sebagai penyelesaian struktural. Diperlukan penguatan tata kelola data, uji penetrasi rutin, dan koordinasi lebih erat antara dompet digital, penerbit kartu, dan regulator agar ekosistem pembayaran nontunai tetap likuid sekaligus aman bagi jutaan pengguna Indonesia.







Comments (0)