 yudi-kurniawan
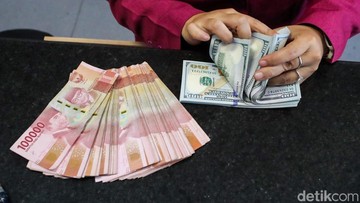
Berdasarkan data pasar valuta asing terbaru, nilai tukar rupiah bertahan di kisaran Rp17.900 per dolar AS, meski neraca perdagangan Indonesia mencatat surplus. Kondisi ini menarik perhatian karena secara konvensional, surplus transaksi berjalan seharusnya menopang permintaan terhadap rupiah. Faktanya, pelemahan mata uang lokal terus berlanjut, menandakan bahwa nilai tukar tidak hanya ditentukan oleh satu variabel ekonomi, melainkan oleh interaksi faktor global, psikologi pelaku pasar, dan kredibilitas kebijakan moneter.
Sebagai gambaran awam, nilai tukar ibarat harga sebuah barang: dolar AS adalah barang yang permintaannya dipengaruhi suku bunga, risiko, dan kepercayaan investor. Ketika suku bunga acuan Amerika Serikat berada di level tinggi, imbal hasil obligasi Treasury menjadi menarik bagi investor global, sehingga dolar menguat dan mata uang negara berkembang — termasuk rupiah — mengalami tekanan. Dinamika inilah yang melatarbelakangi diskusi apakah Bank Indonesia perlu menaikkan suku bunga acuan untuk membendung laju pelemahan.
Di Satu Sisi: Suku Bunga Sebagai Tameng Jangka Pendek
Pro argumen terhadap kenaikan suku bunga berpijak pada logika sederhana: semakin tinggi imbal hasil yang ditawarkan, semakin besar insentif bagi investor asing menyimpan dana dalam bentuk rupiah. Keputusan menaikkan suku bunga acuan dipandang mampu menekan capital outflow — arus dana keluar dari pasar keuangan Indonesia — sekaligus mengurangi selisih imbal hasil dengan Amerika Serikat.
Selain itu, kenaikan suku bunga berfungsi menjaga daya beli masyarakat. Inflasi impor, yaitu kenaikan harga barang akibat mata uang melemah saat membeli bahan baku dari luar negeri, bisa dikendalikan bila biaya pinjaman ditekan. Bagi korporasi dengan utang dalam dolar AS, pelemahan rupiah berarti beban pembayaran yang membengkak; suku bunga yang lebih tinggi pada akhirnya mengurangi risiko tersebut secara tidak langsung melalui stabilisasi nilai tukar.
Para ekonom berbeda pandangan: sebagian menilai kenaikan suku bunga adalah obat cepat untuk menenangkan sentimen pasar, sementara sebagian lain memperingatkan efek sampingnya terhadap pertumbuhan ekonomi.
Di Sisi Lain: Biaya Kenaikan Suku Bunga
Kontra argumen tidak kalah kuat. Suku bunga acuan yang terlalu tinggi akan menaikkan biaya kredit bagi dunia usaha. UMKM, sektor properti, dan rumah tangga dengan cicilan KPR menjadi pihak yang paling terdampak karena bunga pinjaman ikut merambat naik. Pertumbuhan ekonomi yang selama ini ditopang konsumsi domestik berpotensi melambat, dan tingkat pengangguran bisa meningkat bila investasi berhenti mengalir.
Lebih jauh lagi, pelemahan rupiah tidak selalu buruk. Bagi eksportir, mata uang yang lebih murah membuat produk Indonesia menjadi lebih kompetitif di pasar global. Sektor pariwisata, manufaktur berorientasi ekspor, dan perkebunan justru memperoleh keuntungan kurs. Dengan demikian, memaksa rupiah terlalu kuat justru dapat menggerus daya saing industri dalam negeri dan memperlebar defisit neraca berjalan pada titik tertentu.
Faktor Fundamental dan Sentimen Pasar
Analisis lebih dalam menunjukkan bahwa pergerakan rupiah di Rp17.900 per dolar AS bukan sekadar soal selisih suku bunga. Sentimen pasar global terhadap risiko di negara berkembang ikut berperan besar. Ketika investor global menjual aset berisiko secara seragam — fenomena yang kerap disebut risk-off — hampir semua mata uang emerging market melemah bersamaan, tanpa peduli fundamental masing-masing negara.
Sisi fundamental Indonesia sendiri terbilang cukup solid dibanding beberapa pembanding di kawasan. Cadangan devisa yang dikelola Bank Indonesia berfungsi sebagai bantalan intervensi untuk meredam gejolak berlebihan. Surplus perdagangan, ditopang harga komoditas seperti batu bara dan CPO, memberikan pasokan valuta asing alami yang menopang rupiah dalam jangka panjang. Rasio utang pemerintah terhadap PDB yang berada di bawah ambang batas wajar juga memperkuat daya tahan ekonomi terhadap guncangan eksternal.
Namun, pasar valuta asing bukan pasar yang sepenuhnya rasional dalam jangka pendek. Harga dolar AS banyak dipengaruhi ekspektasi terhadap arah kebijakan The Federal Reserve. Bila pasar memperkirakan suku bunga AS bertahan lebih lama di level tinggi, tekanan terhadap rupiah akan berlanjut meski surplus perdagangan tercatat.
Strategi Komprehensif: Bukan Hanya Soal Bunga
Menguatkan rupiah secara berkelanjutan memerlukan kombinasi kebijakan. Proyeksi pertumbuhan yang kredibel, disiplin fiskal, serta perbaikan iklim investasi akan menarik modal asing jangka panjang — bentuk investasi yang lebih stabil dibanding hot money yang mudah keluar saat sentimen berubah.
Penguatan daya saing ekspor, diversifikasi pasar tujuan, dan hilirisasi industri menjadi langkah struktural yang mengubah ketergantungan terhadap komoditas mentah menjadi produk bernilai tambah. Di sisi moneter, komunikasi kebijakan yang transparan membantu menjaga ekspektasi pasar agar tidak liar.
Pada akhirnya, keputusan antara menaikkan suku bunga atau tidak merupakan penimbangan antara stabilitas kurs dan kebutuhan pertumbuhan. Valuasi rupiah saat ini mencerminkan tekanan eksternal lebih besar ketimbang kelemahan fundamental domestik. Tantangan ke depan adalah menjaga kepercayaan investor tanpa mengorbankan ruang tumbuh ekonomi — keseimbangan yang menuntut kebijakan berlapis, bukan satu resep tunggal.







Comments (0)