 nadia-rahmawati
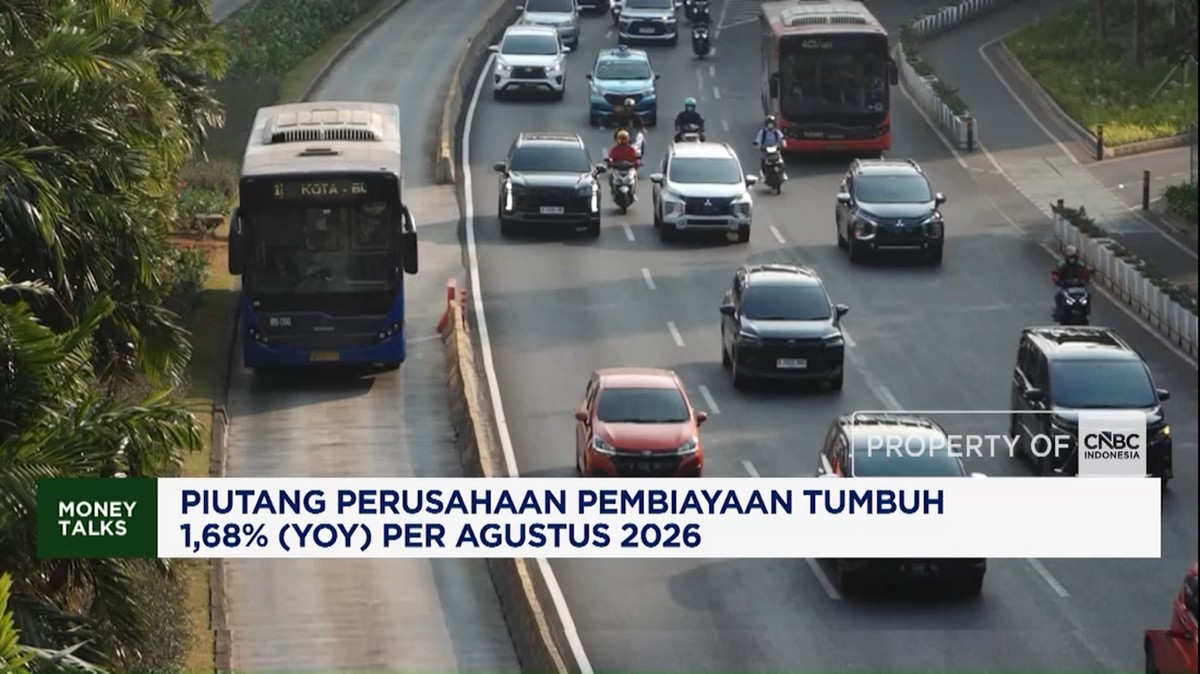
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Agustus 2026, piutang perusahaan pembiayaan nasional tercatat tumbuh 1,68 persen secara year-on-year. Angka ini menjadi potret penting bagi industri multifinance yang selama beberapa tahun terakhir bergulat dengan tekanan likuiditas, kenaikan biaya dana, serta pergeseran perilaku konsumen. Bagi pembaca awam, piutang pembiayaan adalah total kredit yang disalurkan perusahaan seperti leasing, faktoring, dan pembiayaan konsumen yang belum dilunasi debitur.
Pertumbuhan 1,68 persen tergolong tipis bila dibandingkan periode-periode ekspansi tinggi yang pernah menyentuh dua digit. Namun, angka ini tetap menunjukkan industri tidak mengalami kontraksi, meski laju ekspansinya melambat. Pertanyaannya, apakah ini tanda konsolidasi sehat atau justru gejala pelemahan permintaan?
Di Satu Sisi: Stabilitas yang Layak Diapresiasi
Di satu sisi, pertumbuhan positif di tengah ketidakpastian ekonomi global patut dicatat. Sepanjang 2026, sentimen pasar masih dibayangi volatilitas nilai tukar, kebijakan suku bunga global yang belum sepenuhnya longgar, serta capital outflow dari pasar obligasi negara berkembang. Dalam konteks itu, industri pembiayaan yang masih mampu membukukan kenaikan piutang menandakan fundamental sektor ini relatif terjaga.
Beberapa faktor penopangnya antara lain permintaan kendaraan bermotor yang menahan penurunan, aktivitas pembiayaan multiguna untuk konsumsi rumah tangga, serta pembiayaan investasi alat berat di sektor pertambangan dan perkebunan yang masih berjalan. Rasio pembiayaan bermasalah atau Non-Performing Financing (NPF) juga dilaporkan relatif terkendali, meski perlu dicermati per segmen.
"Pertumbuhan tipis lebih baik daripada pertumbuhan negatif. Yang penting adalah kualitas aset, bukan sekadar besarnya portofolio," ujar seorang ekonom pasar keuangan yang memantau sektor multifinance.
Di Sisi Lain: Momentum yang Justru Melemah
Di sisi lain, angka 1,68 persen menimbulkan kekhawatiran tersendiri. Perlambatan laju pertumbuhan year-on-year ini menunjukkan daya serap pasar terhadap pembiayaan sedang menurun. Sejumlah perusahaan pembiayaan dilaporkan lebih selektif dalam menyalurkan kredit demi menjaga rasio NPF, terutama pada segmen kendaraan bekas dan pembiayaan tanpa agunan yang risikonya lebih tinggi.
Dari sisi likuiditas, industri masih menghadapi tantangan biaya dana yang belum turun signifikan. Perusahaan pembiayaan yang bergantung pada pinjaman bank dan penerbitan obligasi merasakan tekanan margin, sehingga ruang untuk ekspansi agresif menjadi terbatas. Valuasi beberapa emiten multifinance pun bergerak sideways, mencerminkan ekspektasi pasar yang konservatif.
Selain itu, pergeseran ke kanal digital dan skema buy now pay later turut mengubah lanskap. Sebagian permintaan konsumen berpindah ke platform teknologi finansial, yang tidak seluruhnya tercatat dalam piutang perusahaan pembiayaan konvensional. Bila pola ini berlanjut, proyeksi pertumbuhan industri bisa tetap berada di kisaran satu hingga tiga persen hingga akhir tahun.
Proyeksi dan Implikasi ke Depan
Ke depan, arah piutang pembiayaan sangat bergantung pada tiga variabel: kebijakan suku bunga domestik, daya beli rumah tangga, dan permintaan kredit korporasi. Jika suku bunga acuan mulai turun, biaya dana perusahaan pembiayaan berpotensi membaik sehingga penyaluran kredit dapat lebih longgar. Sebaliknya, bila tekanan eksternal berlanjut, konsolidasi selektif kemungkinan besar tetap menjadi strategi utama.
Dengan demikian, pertumbuhan 1,68 persen bukan sekadar angka, melainkan cerminan industri yang sedang menyeimbangkan antara ekspansi dan kehati-hatian. Pembaca perlu mencermati tren bulanan, bukan hanya angka tahunan, agar memahami apakah momentum mulai menguat atau justru stagnan.







Comments (0)