 sarah-anjani
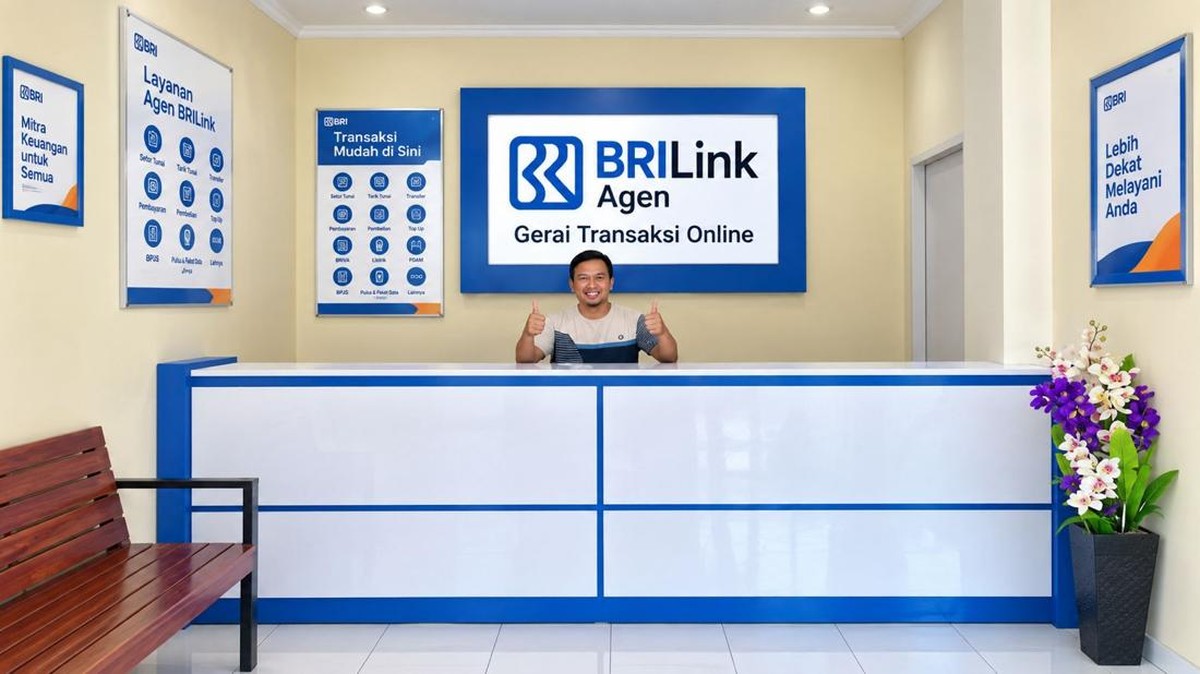
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Desember 2023, indeks inklusi keuangan nasional mencapai 88,1 persen, naik dari 85,1 persen pada 2022. Namun, angka agregat itu menyembunyikan ketimpangan spasial: daerah terpencil di kawasan pesisir dan pedalaman masih memiliki akses perbankan yang terbatas. Di Indragiri Hilir, Riau, fenomena ini menjadi ujian sekaligus peluang. Kehadiran agen layanan keuangan berbasis komunitas, seperti yang dijalankan Ria Irawan di Pelangiran, menunjukkan bagaimana infrastruktur finansial informal dapat menopang roda ekonomi petani kelapa.
Likuiditas di Wilayah yang Tak Terjangkau Cabang Bank
Pelangiran adalah kecamatan dengan karakteristik geografis yang menantang: akses jalan terbatas, jarak ke ibu kota kabupaten lebih dari dua jam perjalanan darat, dan mayoritas penduduk bergantung pada sektor perkebunan kelapa. Data Dinas Perkebunan Kabupaten Indragiri Hilir mencatat luas areal kelapa rakyat mencapai lebih dari 300 ribu hektare dengan melibatkan puluhan ribu rumah tangga petani. Ironisnya, hingga beberapa tahun lalu, petani di kawasan ini harus menempuh perjalanan jauh hanya untuk menabung atau menerima pembayaran hasil panen melalui rekening bank.
Di sinilah agen BRILink berperan. Layanan ini memungkinkan transaksi perbankan terbatas—setor tunai, transfer, pembayaran tagihan, hingga penarikan dana—tanpa harus datang ke kantor cabang. Dari sisi ekonomi, agen berfungsi sebagai perpanjangan tangan bank yang memperluas jangkauan likuiditas ke lapisan bawah. Dari sisi masyarakat, keberadaannya memangkas biaya transaksi, baik biaya transportasi maupun waktu yang hilang.
Pro: Mendorong Inklusi dan Formalitas Keuangan Petani
Di satu sisi, kehadiran agen seperti Ria Irawan memberikan dampak positif yang terukur. Pertama, pendalaman pasar keuangan di wilayah rural. Petani yang sebelumnya menyimpan uang tunai di rumah kini memiliki opsi menabung di rekening bank yang diakses melalui agen. Ini meningkatkan keamanan aset dan secara bertahap menarik mereka ke sistem keuangan formal.
Kedua, agen mempercepat siklus pembayaran hasil panen. Tengkulak sering kali menjadi satu-satunya kanal pembayaran karena keterbatasan akses bank. Dengan adanya agen, petani memiliki alternatif untuk menerima transfer langsung dari pembeli, sehingga posisi tawar mereka membaik. Ketiga, agen membuat arus uang tetap berputar di desa. Setiap transaksi yang diproses di tingkat lokal menciptakan multiplier effect kecil: warung, jasa angkut, dan pedagang lokal merasakan uang yang tidak langsung mengalir ke kota.
Dari perspektif makro, model agen ini sejalan dengan strategi perluasan akses keuangan tanpa harus membangun kantor cabang yang mahal. Rasio biaya terhadap manfaat jauh lebih efisien, terutama di daerah dengan kepadatan transaksi rendah namun kebutuhan dasar tinggi.
Kontra: Keterbatasan Kapasitas dan Risiko Konsentrasi
Di sisi lain, model agen bukan tanpa catatan. Pertama, kapasitas agen terbatas. Likuiditas kas yang tersedia di agen sangat bergantung pada modal kerja pribadi dan pasokan dari bank. Ketika permintaan penarikan melonjak—misalnya saat musim panen atau hari raya—agen bisa mengalami kekurangan uang tunai. Risiko ini tidak dialami cabang bank yang memiliki sistem kas terpusat.
Kedua, literasi keuangan masyarakat masih menjadi pekerjaan rumah. Agen dapat menjadi pintu masuk penipuan atau produk keuangan yang tidak sesuai kebutuhan jika pengawasan longgar. OJK mencatat pengaduan terkait layanan keuangan di daerah masih didominasi oleh ketidakpahaman biaya dan mekanisme transaksi.
Ketiga, ada risiko ketergantungan pada satu agen. Jika agen berhenti beroperasi, masyarakat kehilangan akses yang selama ini menjadi tulang punggung transaksi harian. Keberlanjutan model bergantung pada regenerasi agen dan insentif yang memadai.
"Agen keuangan komunitas adalah jembatan, bukan pengganti bank. Tantangannya adalah memastikan jembatan itu kuat, aman, dan tidak putus di tengah jalan," ujar seorang pengamat keuangan daerah yang enggan disebut namanya.
Fundamental Ekonomi vs Sentimen Pasar Lokal
Secara fundamental, ekonomi Indragiri Hilir sangat bergantung pada komoditas kelapa. Harga kelapa yang fluktuatif membuat pendapatan petani tidak stabil. Ketika harga jatuh, portofolio keuangan rumah tangga menipis dan akses kredit mikro menjadi penting. Agen BRILink tidak memberikan kredit secara langsung, tetapi keberadaannya mempermudah pencairan bantuan sosial, subsidi, dan pinjaman dari lembaga lain.
Dari sisi sentimen pasar, kehadiran agen menciptakan rasa aman finansial. Ini bukan angka yang mudah diukur dalam indeks, tetapi tampak dari peningkatan frekuensi transaksi nontunai di kecamatan tersebut. Proyeksi ke depan, integrasi agen dengan program digitalisasi pembayaran pemerintah dapat memperbesar dampaknya, asalkan koneksi internet dan listrik memadai.
Sebagai gambaran, jika satu agen melayani rata-rata 50 hingga 100 transaksi per hari dengan nilai bervariasi, dalam sebulan perputaran uang yang terfasilitasi bisa menembus ratusan juta rupiah. Angka ini signifikan bagi perekonomian kecamatan dengan populasi terbatas. Namun, valuasi dampak ekonomi tidak boleh berhenti pada nominal. Yang lebih penting adalah perubahan perilaku: dari menyimpan uang di bawah bantal menjadi menabung di rekening, dari transaksi tunai menjadi transfer.
Pada akhirnya, kisah Ria Irawan di Pelangiran adalah cermin kecil dari persoalan besar: bagaimana negara mendekatkan layanan dasar ke warga yang selama ini jauh dari jangkauan. Keberhasilan model ini tidak hanya ditentukan oleh teknologi, tetapi oleh kepercayaan, kapasitas manusia, dan pengawasan yang seimbang. Tanpa itu, inklusi keuangan hanya akan menjadi angka di atas kertas, bukan kenyataan di lapangan.







Comments (0)