 sarah-anjani
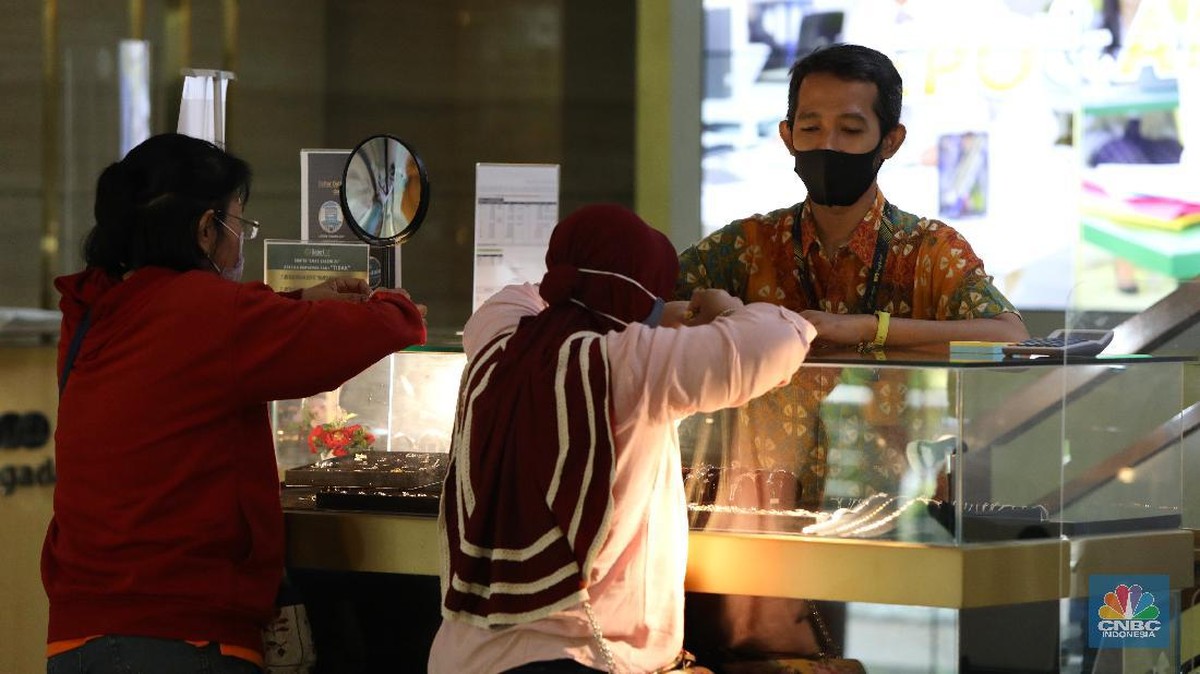
Berdasarkan data Otoritas Jasa Keuangan (OJK) per laporan terbaru, pembiayaan industri pegadaian nasional mengalami kenaikan signifikan sebesar 44,60 persen year-on-year menjadi Rp156,61 triliun. Angka ini menandai akselerasi pertumbuhan yang jauh melampaui rata-rata pertumbuhan kredit perbankan nasional pada periode yang sama, sekaligus mempertegas posisi sektor gadai sebagai salah satu kanal pembiayaan alternatif yang kian diminati masyarakat.
Fundamental Pertumbuhan: Dorongan Kebutuhan Likuiditas Rumah Tangga
Secara fundamental, lonjakan pembiayaan gadai tidak terjadi di ruang hampa. Tren ini sejalan dengan pola kebutuhan likuiditas jangka pendek rumah tangga dan pelaku usaha mikro yang cenderung meningkat, terutama ketika akses terhadap kredit formal masih terkendala persyaratan administrasi dan agunan. Gadai menawarkan skema yang relatif sederhana: nasabah menyerahkan barang berharga seperti emas, lalu memperoleh pinjaman dengan proses cepat. Karakter inilah yang membuat segmen ini memiliki daya tarik tersendiri di tengah dinamika ekonomi yang belum sepenuhnya pulih.
Di satu sisi, pertumbuhan 44,60 persen dapat dibaca sebagai sinyal positif adanya perluasan inklusi keuangan. Masyarakat yang sebelumnya tidak terlayani lembaga keuangan formal kini memiliki saluran pembiayaan yang lebih terstruktur dan terawasi regulasi. Portofolio pembiayaan yang tumbuh juga mencerminkan likuiditas industri yang memadai untuk menyalurkan dana kepada nasabah.
Di sisi lain, lonjakan tajam ini juga memunculkan pertanyaan tentang motif di baliknya. Pertumbuhan pembiayaan yang agresif dapat mengindikasikan meningkatnya tekanan ekonomi pada lapisan rumah tangga tertentu, di mana kebutuhan dana mendesak—untuk konsumsi, modal usaha kecil, atau menutup kewajiban lain—mendorong mereka menggadaikan aset. Dalam konteks ini, kenaikan pembiayaan gadai bisa menjadi cermin dari meningkatnya kerentanan finansial sebagian masyarakat.
Perluasan Cakupan Usaha dan Implikasi Sentimen Pasar
Seiring pertumbuhan volume pembiayaan, OJK turut memperluas cakupan usaha pegadaian menjadi skala nasional. Kebijakan ini memberi ruang bagi pelaku industri untuk menjangkau wilayah yang sebelumnya belum terlayani, sekaligus memperbesar potensi ekspansi portofolio ke depan. Dari kacamata industri, perluasan cakupan ini berpotensi meningkatkan skala ekonomi dan efisiensi operasional, terutama bagi pemain dengan jaringan distribusi yang luas.
"Pertumbuhan pembiayaan gadai yang tinggi perlu dibaca secara hati-hati. Di satu sisi mencerminkan inklusi keuangan yang membaik, namun di sisi lain bisa menjadi indikator meningkatnya kebutuhan dana mendesak di tengah masyarakat," ujar seorang pengamat industri keuangan yang menekankan pentingnya pemantauan rasio kredit bermasalah pada segmen ini.
Yang perlu dicermati adalah kualitas aset dari pembiayaan yang tumbuh cepat. Pertumbuhan yang ekspansif tanpa diimbangi manajemen risiko yang memadai berpotensi menaikkan rasio pembiayaan bermasalah (Non-Performing Financing) di kemudian hari. Karena itu, pengawasan terhadap valuasi agunan, khususnya emas yang harganya fluktuatif, menjadi krusial untuk menjaga kesehatan portofolio industri.
Proyeksi ke Depan: Antara Momentum dan Kewaspadaan
Ke depan, proyeksi pertumbuhan industri pegadaian akan sangat dipengaruhi oleh tiga faktor utama: tren harga emas sebagai komoditas agunan utama, daya beli rumah tangga, serta arah suku bunga yang memengaruhi biaya dana. Bila harga emas bertahan tinggi, nilai agunan meningkat dan kapasitas pinjaman nasabah ikut terdongkat—faktor yang dapat menjaga momentum pertumbuhan.
Namun, sentimen pasar juga perlu diukur secara berimbang. Pertumbuhan yang terlalu cepat pada instrumen pembiayaan berbasis agunan dapat memunculkan risiko konsentrasi, terutama jika barang jaminan didominasi satu jenis komoditas. Di sisi lain, segmen ini tetap memiliki peran penting sebagai jaring pengaman finansial bagi kelompok yang belum tersentuh perbankan.
Kesimpulannya, angka Rp156,61 triliun dengan pertumbuhan 44,60 persen year-on-year adalah cermin dua sisi: cermin inklusi keuangan yang meluas, sekaligus cermin tekanan ekonomi yang masih membayangi sebagian rumah tangga. Bagi regulator dan pelaku industri, kuncinya bukan sekadar mengejar pertumbuhan, melainkan menjaga keseimbangan antara ekspansi, likuiditas, dan kualitas aset agar fundamental industri gadai tetap sehat dalam jangka panjang.







Comments (0)