 mega-lestari
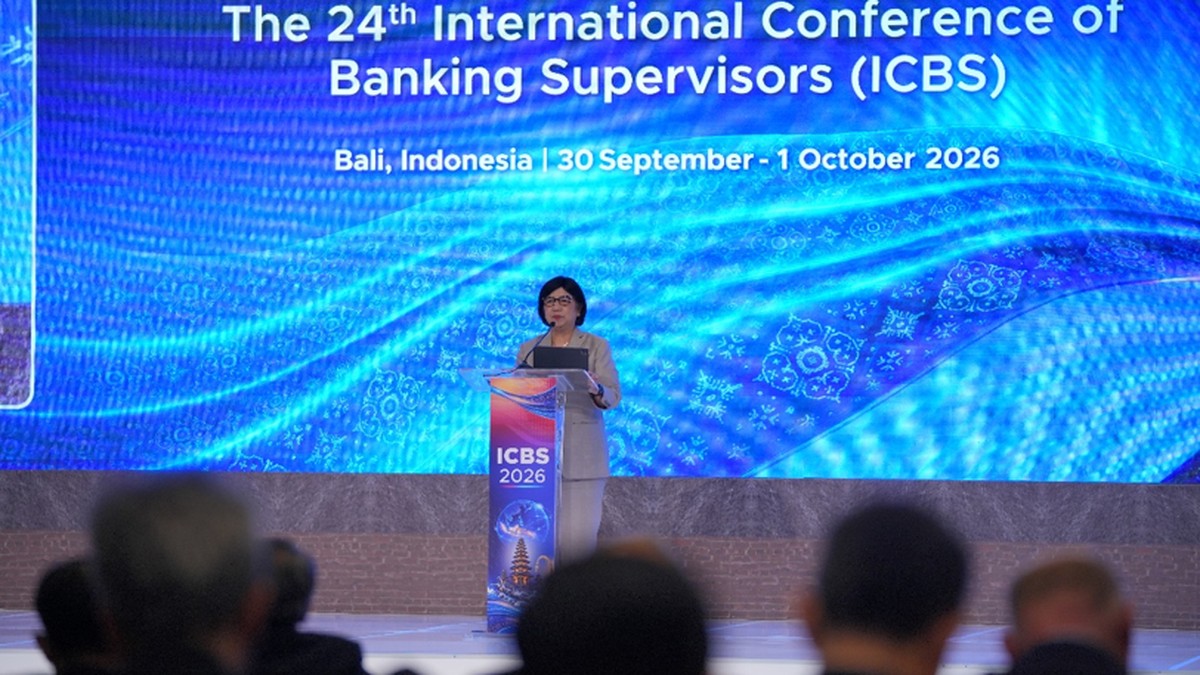
Berdasarkan hasil pertemuan Komite Pengawas Perbankan Basel (BCBS) yang berlangsung di Bali, regulator perbankan global menyoroti dua sumber risiko baru yang dinilai semakin mendesak untuk diantisipasi: adopsi kecerdasan artifisial (AI) dan eksposur terhadap aset kripto. Pertemuan tersebut menghasilkan penekanan pada pentingnya tata kelola yang kuat serta kerangka pengawasan yang mampu mengimbangi laju inovasi teknologi di sektor keuangan. Sinyal ini menjadi penanda bahwa otoritas moneter dan pengawas bank di berbagai yurisdiksi mulai memandang teknologi bukan sekadar peluang efisiensi, melainkan juga sumber kerentanan sistemik yang perlu diukur secara kuantitatif.
Kenaikan Adopsi AI dan Implikasinya bagi Stabilitas Bank
Di satu sisi, pemanfaatan AI di industri perbankan mengalami kenaikan pesat dalam tiga tahun terakhir. Berbagai institusi menggunakan model pembelajaran mesin untuk penilaian kredit, deteksi penipuan, hingga optimalisasi portofolio. Efisiensi operasional yang dihasilkan dapat menurunkan rasio biaya terhadap pendapatan (cost-to-income ratio) secara signifikan. Beberapa bank besar melaporkan penghematan hingga 15 persen pada biaya operasional tahunan berkat otomatisasi proses yang didukung AI.
Di sisi lain, ketergantungan pada model algoritmik membawa risiko baru. Model yang dilatih dengan data historis berpotensi memperkuat bias, sementara keputusan kredit otomatis bisa memicu risiko konsentrasi jika banyak bank memakai penyedia model yang sama. Dalam skenario ekstrem, korelasi perilaku antarbank yang digerakkan algoritma serupa dapat mempercepat transmisi guncangan pasar, sebuah fenomena yang dalam literatur keuangan disebut herding behavior. Regulator menilai perlunya uji ketahanan (stress test) yang memasukkan variabel risiko teknologi, bukan hanya risiko kredit dan likuiditas konvensional.
“Tata kelola yang kuat atas model AI bukan hanya soal kepatuhan, tetapi bagian dari manajemen risiko inti sebuah bank,” demikian pesan yang mengemuka dalam diskusi Komite Basel di Bali.
Dari perspektif pengawasan, bank sentral di sejumlah negara mulai mewajibkan dokumentasi model (model documentation) dan audit berkala atas algoritma yang digunakan. Namun, kemampuan pengawas untuk memverifikasi model AI masih tertinggal dibandingkan kecepatan adopsinya. Kesenjangan kapasitas ini menjadi salah satu kekhawatiran utama yang dibahas dalam pertemuan tersebut.
Eksposur Aset Kripto dan Tekanan pada Rasio Permodalan
Isu kedua yang menjadi sorotan adalah paparan perbankan terhadap aset kripto. Meski volatilitas harga aset digital tinggi, sebagian bank mulai menyediakan layanan kustodian, perdagangan, hingga produk turunan yang terkait kripto. Berdasarkan data yang dihimpun otoritas pengawas, eksposur langsung perbankan global terhadap aset kripto masih relatif kecil, diperkirakan di bawah 1 persen dari total aset. Namun, angka ini menunjukkan tren kenaikan year-on-year, terutama di yurisdiksi dengan regulasi yang lebih permisif.
Pro: kehadiran bank dalam ekosistem aset digital dapat meningkatkan transparansi dan mengurangi risiko yang selama ini terkonsentrasi di bursa kripto nonbank yang pengawasannya longgar. Dengan masuknya institusi berizin, standar anti pencucian uang (APU) dan pemantauan transaksi menjadi lebih ketat.
Kontra: keterkaitan antara perbankan dan aset kripto membuka jalur penularan (contagion channel) baru. Jika terjadi gagal bayar besar di pasar kripto, bank yang memiliki eksposur dapat mengalami penurunan valuasi portofolio dan tekanan pada rasio kecukupan modal (CAR). Dalam skenario capital outflow mendadak dari aset digital, bank berpotensi menghadapi kebutuhan likuiditas tambahan yang tidak terduga.
Proyeksi Pengawasan dan Sikap Dua Arah Regulator
Komite Basel menegaskan pendekatan dua arah: mendorong inovasi yang bertanggung jawab, sekaligus memperketat bantalan modal untuk eksposur berisiko tinggi. Kerangka Basel III yang sedang disempurnakan kemungkinan akan memasukkan bobot risiko khusus bagi aset kripto, dengan perlakuan konservatif bagi aset yang tidak memiliki underlying stabil. Untuk AI, arah kebijakan lebih mengarah pada prinsip tata kelola, transparansi, dan akuntabilitas, ketimbang pelarangan.
Bagi industri perbankan nasional, sinyal ini berarti percepatan investasi dalam infrastruktur manajemen risiko teknologi. Bank dengan fundamental kuat dan sistem pengendalian internal mumpuni akan lebih siap merespons sentimen pasar yang berubah cepat. Sebaliknya, institusi dengan kapasitas tata kelola terbatas berisiko menghadapi kenaikan biaya kepatuhan. Secara keseluruhan, arah regulasi menunjukkan bahwa inovasi tetap didorong, tetapi dengan pengawasan berlapis yang menempatkan stabilitas sistem keuangan sebagai prioritas utama.







Comments (0)