 arif-budianto
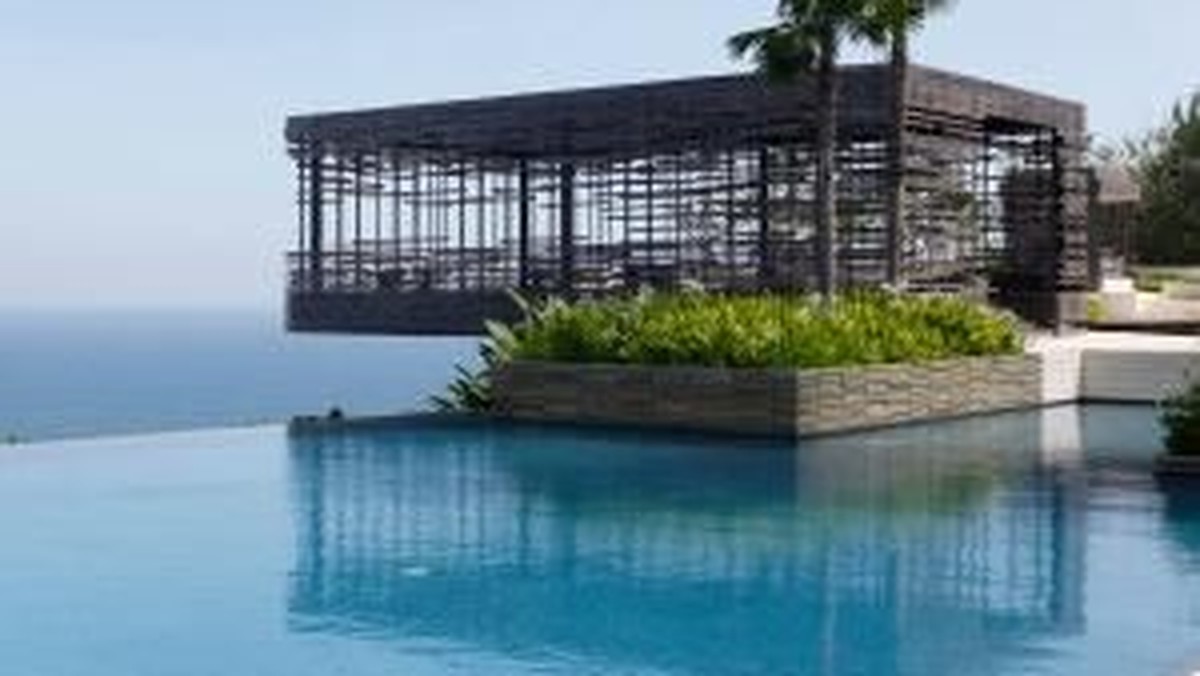
Berdasarkan keterbukaan informasi yang dipublikasikan di Bursa Efek Indonesia, emiten properti PT Bukit Uluwatu Villa Tbk (kode saham BUVA) berencana melaksanakan penambahan modal dengan hak memesan efek terlebih dahulu (PMHMETD) atau rights issue dengan target penghimpunan dana mencapai Rp1,54 triliun. Dalam skema tersebut, nama Hapsoro disebut bersedia bertindak sebagai pembeli siaga (standby buyer) atas saham baru yang tidak diserap oleh pemegang saham eksisting.
Rights issue sendiri adalah mekanisme di mana perusahaan menerbitkan saham baru terlebih dahulu kepada pemegang saham lama secara proporsional sebelum ditawarkan ke publik. Bagi pembaca awam, ini mirip undangan berlangganan tambahan porsi kepemilikan agar persentase saham tidak tergerus. Sementara pembeli siaga adalah pihak yang berkomitmen menyerap sisa saham bila tak terserap pasar, sehingga perusahaan tetap memperoleh dana sesuai target.
Dari sisi skala, angka Rp1,54 triliun terbilang signifikan. Kapitalisasi pasar BUVA sebelum pengumuman jauh di bawah nilai tersebut, sehingga aksi korporasi ini berpotensi mengubah struktur permodalan dan komposisi kepemilikan saham secara material. Rasio utang terhadap ekuitas (DER) perseroan diperkirakan mengalami perbaikan jika dana segar tersebut benar-benar masuk dan dialokasikan untuk pelunasan kewajiban serta belanja modal proyek perhotelan dan properti.
Pro: Penguatan Struktur Modal dan Likuiditas
Di satu sisi, langkah ini dipandang positif karena memberi ruang fiskal baru bagi perseroan. Sektor properti dan perhotelan merupakan industri padat modal yang sangat sensitif terhadap biaya bunga. Setelah Bank Indonesia mempertahankan suku bunga acuan pada level tertentu, beban bunga korporasi masih menjadi tekanan tersendiri. Injeksi ekuitas lewat rights issue dapat menurunkan ketergantungan pada utang berbunga sehingga risiko gagal bayar (default risk) mengecil.
Manfaat kedua adalah likuiditas saham. Dengan bertambahnya jumlah saham beredar, frekuensi perdagangan berpotensi meningkat, indeks likuiditas membaik, dan valuasi dapat lebih mencerminkan fundamental aset yang dimiliki. Kehadiran pembeli siaga juga menjadi sinyal komitmen, lantaran pihak tersebut menanggung risiko menyerap saham yang tidak diambil pemegang saham lain. Sentimen pasar terhadap komitmen semacam ini biasanya bergerak ke arah positif dalam jangka pendek.
Ketiga, perseroan dapat mempercepat pembangunan proyek yang tertunda. Tren pemulihan okupansi hotel di kawasan wisata, terutama Bali dan sekitarnya, membuat ekspansi lebih masuk akal dibanding menunda investasi.
Kontra: Risiko Dilusi dan Tekanan Harga Saham
Di sisi lain, rights issue selalu membawa konsekuensi dilusi, yakni penurunan persentase kepemilikan pemegang saham yang tidak menggunakan haknya atau tidak memiliki dana tambahan. Jika harga pelaksanaan (exercise price) ditetapkan jauh di bawah harga pasar saat ini, harga teoretis saham pasca-corporate action berpotensi terkoreksi, sehingga investor jangka pendek harus mencermati dampak rata-rata harga beli mereka.
Risiko kedua adalah ketidakpastian serapan pasar. Rasio kecukupan penyerapan sangat bergantung pada kondisi capital outflow dari pasar saham domestik dan sentimen global. Bila investor asing kembali menarik dana dari pasar obligasi dan ekuitas negara berkembang, permintaan atas saham baru bisa tipis. Di sinilah peran pembeli siaga menjadi krusial sekaligus berisiko, sebab kepemilikan dapat terkonsentrasi pada satu pihak dan menurunkan proporsi free float.
Ketiga, pertanyaan klasik: apakah dana Rp1,54 triliun benar-benar dialokasikan produktif? Tanpa perincian penggunaan dana yang jelas, misalnya komposisi untuk pelunasan utang, modal kerja, dan belanja modal, ada peluang dana menganggur sehingga laba per saham (earning per share) justru tertekan karena denominator bertambah sementara pembilang belum berubah.
"Eksekusi rights issue dengan pembeli siaga adalah strategi dua mata uang: ia menyelamatkan neraca dalam jangka pendek, tetapi menguji kepercayaan pasar dalam jangka panjang," ujar seorang analis pasar modal yang memantau sektor properti, tanpa menyebut identitas perusahaan tertentu.
Proyeksi dan Aspek yang Perlu Dicermati
Ke depan, tiga variabel menjadi kunci. Pertama, harga pelaksanaan dan rasio konversi saham baru. Kedua, jadwal pelaksanaan yang harus memperoleh restu pemegang saham independen serta otoritas bursa. Ketiga, komposisi pemegang saham setelah penyerapan, apakah tetap menjaga tata kelola yang baik dan proporsi publik yang memadai.
Jika seluruh dana terserap dan dialokasikan tepat sasaran, fundamental perseroan berpotensi membaik dalam dua hingga tiga tahun, tercermin dari rasio utang yang menurun dan arus kas operasi yang lebih stabil. Namun bila serapan lemah atau harga pelaksanaan tidak menarik, indeks kepercayaan investor dapat menurun dan saham berisiko kehilangan momentum.
Kesimpulannya, aksi korporasi BUVA senilai Rp1,54 triliun adalah langkah strategis dengan trade-off jelas antara perbaikan struktur modal dan risiko dilusi. Investor maupun publik disarankan menunggu prospektus lengkap sebelum menyimpulkan valuasi akhir, karena angka nominal besar tidak otomatis berarti peningkatan nilai bagi seluruh pemegang saham.







Comments (0)