 lukman-hakim
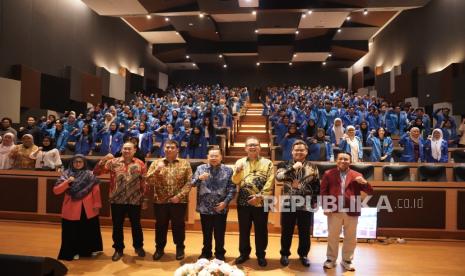
Berdasarkan temuan terbaru Lembaga Penjamin Simpanan (LPS) yang dipaparkan dalam seminar Campus to Community bertema literasi keuangan di Universitas Pamulang, sekitar 52 persen responden dari kalangan Generasi Z mengaku lebih tertarik menempatkan uang pada judi bola dibandingkan instrumen investasi formal. Angka ini menjadi sinyalemen serius di tengah upaya pemerintah mendorong inklusi keuangan dan memperkuat basis investor ritel domestik. Data LPS tersebut diperoleh dari survei internal yang menggandeng sejumlah mitra media dan akademisi, dengan cakupan responden usia produktif muda di kawasan Jabodetabek dan beberapa kota besar.
Secara makro, temuan ini muncul saat Indeks Literasi Keuangan Otoritas Jasa Keuangan (OJK) baru menyentuh level 65,43 persen pada 2023, sementara Indeks Inklusi Keuangan sudah mencapai 75,02 persen. Artinya, ada gap sekitar 9,59 poin persen antara mereka yang punya akses produk keuangan dan yang benar-benar memahami cara mengelolanya. Gen-Z, yang secara demografis mencakup sekitar 27 persen dari total penduduk Indonesia atau setara 74 juta jiwa, berada tepat di pusat persoalan ini.
Di Satu Sisi: Judi Bola sebagai Pelarian Instan
Di satu sisi, preferensi terhadap judi bola bisa dibaca sebagai cerminan lemahnya daya tarik instrumen investasi jangka panjang. Imbal hasil pasar saham, misalnya, meski Indeks Harga Saham Gabungan (IHSG) mencatat kenaikan year-on-year sekitar 6,16 persen hingga akhir 2023, tetap dianggap terlalu lambat bagi audiens yang terbiasa dengan gratifikasi cepat. Platform judi daring menawarkan ilusi keuntungan dalam hitungan menit, jauh berbeda dari reksa dana atau obligasi negara ritel yang butuh horizon waktu tahunan.
Faktor lain adalah rendahnya pendapatan awal. Dengan UMP DKI Jakarta 2024 sebesar Rp5,06 juta per bulan, banyak pekerja muda merasa produk investasi konvensional tidak fleksibel untuk kantong mereka. Sebaliknya, taruhan olahraga memberi sensasi partisipasi tanpa perlu memahami rasio keuangan, valuasi, atau fundamental emiten. Ditambah lagi, literasi digital yang tinggi tidak otomatis berbanding lurus dengan literasi finansial yang sehat.
"Kami mencatat preferensi semacam ini sebagai peringatan bahwa edukasi keuangan belum menyentuh aspek perilaku, bukan sekadar pengetahuan produk," ujar seorang pejabat LPS dalam forum tersebut, tanpa menyebut angka rinci per kota.
Di Sisi Lain: Daya Tarik Investasi Tetap Terukur
Di sisi lain, narasi bahwa Gen-Z meninggalkan investasi secara total perlu dikoreksi. Data Kustodian Sentral Efek Indonesia (KSEI) menunjukkan jumlah investor pasar modal per akhir 2023 mencapai 12,17 juta single investor identification (SID), dengan porsi usia di bawah 30 tahun sekitar 55 persen. Ini berarti minat terhadap saham, reksa dana, dan Surat Berharga Negara (SBN) ritel justru tumbuh double digit secara tahunan.
Proyeksi OJK menempatkan potensi pertumbuhan investor ritel baru sekitar 2 juta hingga 3 juta SID per tahun jika literasi keuangan dipercepat. Portofolio generasi muda pun mulai bergeser ke aset digital dan emas digital, seiring tren harga emas global yang menembus level USD2.400 per ons troi pada April 2024. Dengan likuiditas pasar yang memadai dan sentimen pasar yang membaik, sebenarnya ada jalur alternatif yang lebih sehat dibandingkan spekulasi judi.
Risiko Makro dan Urgensi Literasi
Dari kacamata ekonomi makro, aliran dana ke judi daring berpotensi menekan tabungan domestik atau gross savings ratio. Jika dana masyarakat tersedot ke aktivitas tanpa nilai tambah, kapasitas pembentukan modal nasional bisa terganggu. Capital outflow terselubung lewat platform ilegal juga memperburuk defisit neraca transaksi berjalan, meski skalanya sulit diukur secara presisi.
Oleh karena itu, rekomendasi kebijakan yang mengemuka mencakup tiga hal: penguatan kurikulum literasi keuangan di kampus, penyediaan produk investasi ritel dengan nominal mulai Rp10 ribu, dan penegakan hukum terhadap situs judi. Peran kampus sebagai penggerak literasi, sebagaimana tema seminar LPS, menjadi krusial untuk menjembatani kelompok unbanked dan underbanked agar masuk ke sistem keuangan formal.
Kesimpulannya, temuan 52 persen itu bukan vonis final atas perilaku Gen-Z, melainkan potret sementara dari pilihan rasional yang keliru akibat keterbatasan akses dan edukasi. Selama fundamental ekonomi terjaga dan literasi keuangan diakselerasi, tren ini masih bisa dibalik. Namun jika dibiarkan, risiko jangka panjang terhadap kualitas portofolio rumah tangga dan stabilitas sektor keuangan tidak bisa diabaikan.







Comments (0)