 arif-budianto
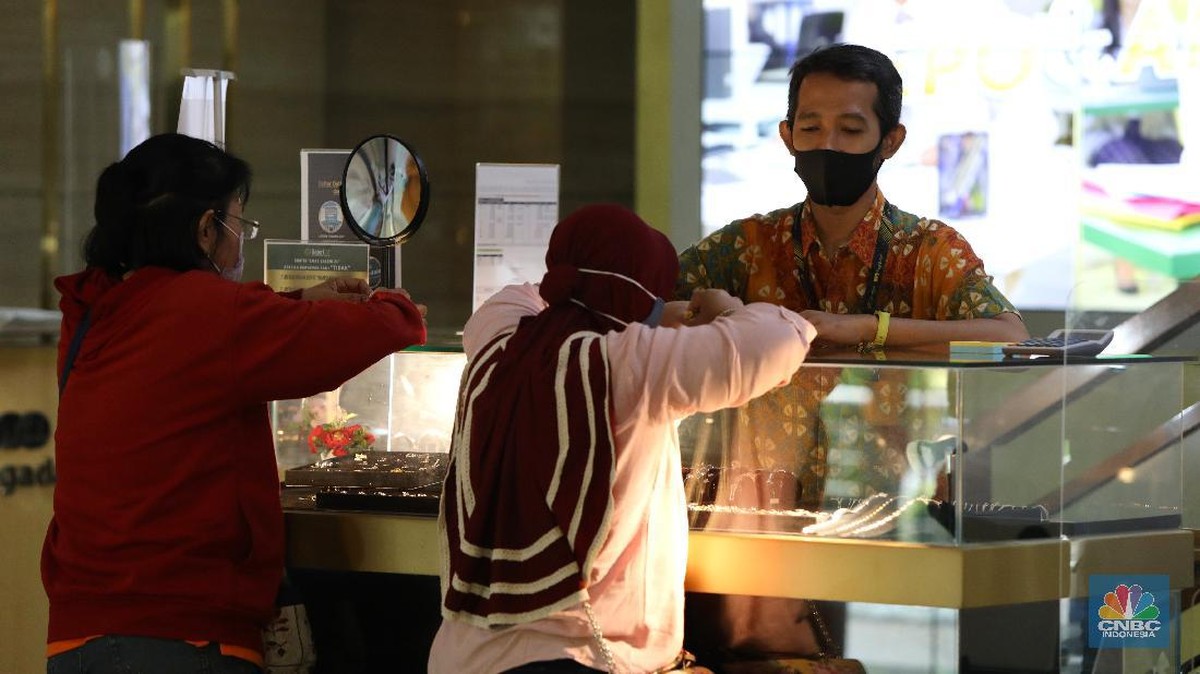
Berdasarkan data Otoritas Jasa Keuangan (OJK) per periode laporan terbaru, pembiayaan yang disalurkan industri pegadaian nasional mengalami kenaikan signifikan sebesar 44,60% year-on-year (yoy) menjadi Rp156,61 triliun. Angka ini menjadi salah satu pertumbuhan tertinggi di sektor lembaga keuangan non-bank (LKNB) dalam beberapa tahun terakhir, sekaligus menandai pergeseran perilaku masyarakat dalam mencari alternatif pendanaan di tengah dinamika ekonomi domestik.
Pertumbuhan dua digit ini tidak muncul di ruang hampa. OJK juga memperluas cakupan usaha pegadaian menjadi berskala nasional, yang berarti jangkauan layanan gadai kini tidak lagi terbatas pada wilayah administratif tertentu. Perluasan ini membuka akses pembiayaan bagi segmen masyarakat yang selama ini belum tersentuh layanan perbankan formal, terutama di daerah dengan penetrasi bank yang rendah.
Apa yang Mendorong Lonjakan Pembiayaan Gadai?
Secara fundamental, ada beberapa faktor yang bekerja bersamaan. Pertama, kebutuhan likuiditas rumah tangga dan usaha mikro tetap tinggi, sementara akses kredit perbankan masih relatif ketat bagi segmen tertentu. Rasio kredit bermasalah yang dijaga konservatif membuat bank lebih selektif dalam menyalurkan kredit tanpa agunan. Di sinilah gadai mengambil peran sebagai jembatan likuiditas berbasis aset, di mana nasabah menyerahkan emas atau barang berharga sebagai jaminan.
Kedua, harga emas global yang berada dalam tren menguat meningkatkan nilai taksiran barang jaminan. Ketika valuasi emas naik, plafon pinjaman yang bisa diberikan pun ikut meningkat. Ini menciptakan efek berganda: nasabah mendapatkan dana lebih besar dari barang yang sama, sementara lembaga gadai mencatatkan pertumbuhan portofolio pembiayaan.
Ketiga, faktor sentimen pasar terhadap stabilitas ekonomi. Ketika ketidakpastian global meningkat, emas cenderung dipandang sebagai aset safe haven. Masyarakat yang memiliki emas menjadi lebih terdorong untuk memanfaatkannya sebagai instrumen likuiditas, bukan sekadar simpanan pasif.
Pro: Inklusi Keuangan dan Alternatif Pendanaan Mikro
Di satu sisi, pertumbuhan industri gadai memberikan sinyal positif bagi inklusi keuangan. Skema gadai relatif sederhana, cepat, dan tidak memerlukan riwayat kredit yang rumit. Bagi pedagang kecil, petani, atau pekerja informal, ini menjadi sumber modal kerja yang dapat diakses dalam hitungan jam. Indeks inklusi keuangan yang terus membaik sejalan dengan ekspansi layanan pegadaian ke wilayah baru.
Dari perspektif makro, pembiayaan gadai juga membantu menjaga konsumsi rumah tangga tetap berjalan ketika daya beli tertekan. Ketika masyarakat memiliki akses likuiditas cepat, mereka dapat memenuhi kebutuhan mendesak tanpa harus menjual aset produktif. Ini pada gilirannya menopang permintaan domestik yang menjadi penopang utama pertumbuhan ekonomi Indonesia.
Kontra: Risiko Kredit dan Ketergantungan pada Harga Emas
Di sisi lain, pertumbuhan yang terlalu cepat selalu membawa catatan. Rasio pembiayaan bermasalah (non-performing loan/NPL) pada segmen gadai perlu dicermati, terutama jika ekspansi nasional tidak diimbangi dengan kapasitas manajemen risiko yang memadai. Ketika nilai taksiran barang jaminan turun akibat koreksi harga emas, risiko gagal bayar bisa meningkat karena nilai jaminan tidak lagi menutupi outstanding pinjaman.
Ada pula kekhawatiran soal ketergantungan pada satu komoditas. Portofolio yang terkonsentrasi pada emas membuat kinerja industri gadai sangat sensitif terhadap fluktuasi harga logam mulia. Jika terjadi capital outflow besar dari pasar global dan dolar menguat tajam, harga emas dalam rupiah bisa bergejolak, yang berdampak langsung pada valuasi jaminan dan perilaku nasabah.
"Pertumbuhan pembiayaan gadai mencerminkan tingginya kebutuhan likuiditas masyarakat, namun ekspansi cepat harus diiringi penguatan tata kelola risiko dan literasi keuangan nasabah," ujar seorang pengamat industri keuangan non-bank.
Proyeksi dan Fundamental Sektor
Ke depan, proyeksi pertumbuhan industri gadai masih bergantung pada tiga variabel utama: harga emas, daya beli rumah tangga, dan kebijakan suku bunga. Jika tren harga emas berlanjut dan suku bunga acuan relatif stabil, ruang pertumbuhan masih terbuka. Namun, perlu diingat bahwa pertumbuhan 44,60% adalah angka yang sangat tinggi dan secara statistik sulit dipertahankan dalam jangka panjang.
Yang perlu diperhatikan adalah kualitas pertumbuhan, bukan sekadar besaran nominal. Ekspansi nasional membuka peluang, tetapi juga menuntut standar operasional, kapasitas SDM, dan sistem pengawasan yang setara di setiap wilayah. Tanpa itu, pertumbuhan pembiayaan bisa menjadi bumerang berupa kenaikan kredit macet di kemudian hari.
Bagi pelaku pasar, angka Rp156,61 triliun ini menjadi indikator bahwa segmen pembiayaan berbasis jaminan masih memiliki ruang. Namun fundamental sektor tetap harus dilihat secara utuh: likuiditas, kualitas aset, dan stabilitas valuasi jaminan. Kombinasi ketiganya akan menentukan apakah tren ini berlanjut sebagai pertumbuhan sehat atau justru menjadi risiko yang mengintai di neraca industri gadai nasional.







Comments (0)