

Perpres Pengalihan Saham Whoosh: Solusi atau Beban Baru?
Berdasarkan data Badan Pusat Statistik (BPS) dan laporan keuangan proyek strategis nasional per Februari 2026, pemerintah tengah menyiapkan rancangan Peraturan Presiden (Perpres) yang mengatur pengali...
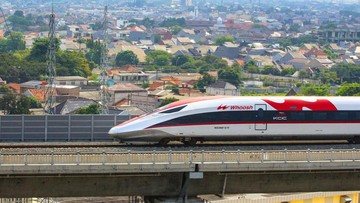
Berdasarkan data Badan Pusat Statistik (BPS) dan laporan keuangan proyek strategis nasional per Februari 2026, pemerintah tengah menyiapkan rancangan Peraturan Presiden (Perpres) yang mengatur pengalihan saham PT Pilar Sinergi BUMN Indonesia (PSBI) kepada Kementerian Keuangan. Langkah ini menjadi bagian dari upaya restrukturisasi utang kereta cepat Jakarta-Bandung atau Whoosh yang mencatat pembengkakan biaya konstruksi (cost overrun) signifikan dibanding proyeksi awal.
Konteks Fiskal dan Pembengkakan Biaya
Proyek Whoosh yang membentang sepanjang 142 kilometer ini awalnya diproyeksikan menelan biaya sekitar US$6,07 miliar atau setara Rp91 triliun. Namun dalam perkembangannya, terjadi lonjakan biaya yang membuat nilai proyek membengkak. Konsorsium PSBI yang terdiri dari sejumlah BUMN, termasuk PT Kereta Api Indonesia (KAI), memegang porsi saham mayoritas dalam proyek ini. Di satu sisi, pengalihan saham ke Kemenkeu dipandang sebagai langkah strategis untuk memperkuat struktur permodalan dan menjaga kredibilitas fiskal negara di mata investor global.
Di sisi lain, langkah ini menimbulkan pertanyaan mendasar tentang sejauh mana beban APBN akan menanggung risiko investasi infrastruktur yang secara komersial belum menunjukkan tingkat pengembalian (return) memadai. Rasio utang terhadap pendapatan operasional Whoosh masih berada dalam zona yang memerlukan perhatian serius, terutama karena proyeksi pendapatan tiket belum mencapai titik impas (break-even point) yang diharapkan.
"Pengalihan saham ke Kemenkeu pada dasarnya adalah upaya menyelamatkan fundamental proyek agar tidak menjadi beban berkepanjangan bagi neraca BUMN. Namun efektivitasnya sangat bergantung pada skema restrukturisasi utang yang disepakati dengan kreditur," ujar seorang analis infrastruktur dari lembaga riset independen.
Dua Perspektif atas Langkah Pemerintah
Pro: Pengalihan saham ke Kemenkeu dapat memperbaiki likuiditas PSBI dan menurunkan risiko gagal bayar. Dengan masuknya Kemenkeu sebagai pemegang saham, pemerintah memiliki kendali langsung atas tata kelola dan arus kas proyek. Hal ini berpotensi meningkatkan sentimen pasar terhadap surat utang yang diterbitkan konsorsium, sekaligus membuka ruang renegosiasi dengan kreditur seperti China Development Bank (CDB). Nilai utang yang tercatat sekitar US$4,5 miliar dari CDB menjadi fokus utama dalam setiap skenario restrukturisasi.
Kontra: Kritikus menilai langkah ini memperbesar moral hazard, di mana risiko investasi dialihkan ke APBN tanpa mekanisme akuntabilitas yang jelas. Bila pendapatan tiket tidak tumbuh sesuai target, maka capital outflow untuk pembayaran bunga dan pokok utang akan terus membebani keuangan negara. Selain itu, pengalihan saham berpotensi menurunkan valuasi aset negara jika tidak diikuti perbaikan kinerja operasional secara nyata. Tren penumpang Whoosh memang mengalami kenaikan, namun belum cukup untuk menutup biaya operasional tahunan yang diperkirakan mencapai ratusan miliar rupiah.
Proyeksi dan Sentimen Pasar ke Depan
Mengacu pada data semester II 2025, tingkat okupansi Whoosh berada di kisaran 60-70 persen pada hari kerja dan melonjak hingga 90 persen pada akhir pekan. Indeks kepuasan penumpang juga menunjukkan tren positif. Namun, dari sisi fundamental keuangan, proyek ini masih memerlukan suntikan modal dan restrukturisasi utang yang komprehensif. Penerbitan Perpres diharapkan menjadi payung hukum yang mempercepat proses tersebut.
Pasar obligasi dan investor institusi akan mencermati detail Perpres, terutama terkait skema penjaminan pemerintah (government guarantee) dan porsi kepemilikan saham akhir. Bila skema ini dinilai kredibel, maka risiko capital outflow dapat ditekan dan kepercayaan terhadap proyek strategis nasional tetap terjaga. Sebaliknya, ketidakjelasan mekanisme dapat memicu volatilitas pada instrumen utang terkait.
Ke depan, kunci keberhasilan bukan hanya pada pengalihan saham, melainkan pada perbaikan menyeluruh atas model bisnis, integrasi antarmoda, serta pengembangan kawasan berorientasi transit (TOD) di sekitar stasiun. Tanpa itu, pengalihan saham ke Kemenkeu hanya akan menjadi solusi jangka pendek atas persoalan struktural yang lebih dalam.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Nasional. Reporter isu nasional dan kebijakan publik.


Comments (0)