

Pemerintah Buka Rekening bagi 25 Juta Remaja Desil 1-4
Berdasarkan data terbaru yang dihimpun dari berbagai kementerian dan otoritas keuangan, pemerintah berencana membuka rekening bank bagi sekitar 25,1 juta penduduk berusia 17 tahun ke atas yang tergolo...
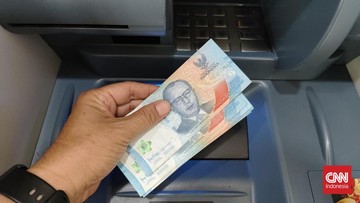
Berdasarkan data terbaru yang dihimpun dari berbagai kementerian dan otoritas keuangan, pemerintah berencana membuka rekening bank bagi sekitar 25,1 juta penduduk berusia 17 tahun ke atas yang tergolong dalam desil 1 hingga 4 atau kelompok 40 persen terbawah dalam struktur pengeluaran rumah tangga nasional. Kebijakan ini menjadi bagian dari strategi perluasan akses keuangan sekaligus memperlancar penyaluran bantuan sosial kepada kelompok yang selama ini kerap terkendala persyaratan administratif perbankan.
Desil sendiri merupakan istilah statistik yang membagi rumah tangga menjadi sepuluh kelompok sama besar berdasarkan tingkat pengeluaran. Desil 1 adalah kelompok paling bawah, sedangkan desil 10 adalah yang paling kaya. Dengan menyasar desil 1-4, pemerintah menyasar hampir separuh populasi paling rentan terhadap guncangan ekonomi.
Di Satu Sisi: Dorongan Inklusi Keuangan dan Efisiensi Bantuan
Langkah ini dipandang positif karena berpotensi mendongkrak indeks inklusi keuangan yang selama ini tertinggal di segmen usia muda dan berpenghasilan rendah. Data Otoritas Jasa Keuangan (OJK) menunjukkan bahwa kepemilikan rekening pada kelompok usia 15-24 tahun masih di bawah rata-rata nasional. Dengan membuka rekening secara langsung, pemerintah tidak hanya memperluas basis kepemilikan akun, tetapi juga menciptakan jalur distribusi bantuan sosial yang lebih transparan dan akuntabel.
Selama ini, penyaluran bantuan seperti Program Indonesia Pintar atau Bantuan Pangan Non Tunai kerap menghadapi kendala penerima yang belum memiliki rekening. Akibatnya, dana bantuan menumpuk atau disalurkan melalui perantara yang menimbulkan kebocoran. Jika rekening sudah tersedia sejak awal, penyaluran bisa dilakukan secara real-time, mengurangi biaya administrasi, dan meminimalkan risiko penyalahgunaan. Selain itu, rekening ini dapat menjadi pintu masuk bagi produk keuangan formal lain seperti tabungan, asuransi mikro, hingga kredit mikro dengan bunga terjangkau.
Dalam konteks makro, peningkatan inklusi keuangan berkorelasi positif dengan penurunan kemiskinan dan peningkatan konsumsi rumah tangga. Setiap kenaikan 1 persen kepemilikan rekening pada kelompok berpendapatan rendah diperkirakan menambah konsumsi tahunan rumah tangga hingga ratusan miliar rupiah, yang pada gilirannya mendorong pertumbuhan ekonomi daerah.
"Inklusi keuangan bukan sekadar membuka rekening, tetapi memastikan bahwa rekening tersebut aktif digunakan dan memberikan manfaat nyata bagi pemiliknya," kata seorang pejabat senior di bidang keuangan dalam sebuah diskusi panel ekonomi baru-baru ini.
Di Sisi Lain: Tantangan Operasional dan Risiko Implementasi
Meski niatnya baik, realisasi kebijakan ini tidak lepas dari sejumlah tantangan fundamental. Pertama, masalah verifikasi data. Basis data penerima yang digunakan pemerintah sering kali tidak mutakhir, sehingga berisiko terjadi salah sasaran atau duplikasi. Jika proses pembukaan rekening dilakukan secara massal tanpa verifikasi berlapis, potensi inefisiensi anggaran dan sengketa data bisa membengkak.
Kedua, soal biaya operasional. Membuka 25,1 juta rekening membutuhkan koordinasi lintas lembaga, mulai dari Kementerian Sosial, Kementerian Keuangan, OJK, hingga ratusan bank dan kantor pos. Estimasi biaya administrasi per rekening berkisar antara Rp25.000 hingga Rp50.000, sehingga total kebutuhan anggaran bisa mencapai Rp625 miliar hingga Rp1,25 triliun. Anggaran sebesar itu harus dipertanggungjawabkan secara transparan di tengah tekanan fiskal yang masih ketat.
Ketiga, risiko rekening pasif. Pengalaman program serupa di beberapa negara menunjukkan bahwa rekening yang dibuka tanpa pendampingan edukasi cenderung tidak aktif setelah bantuan pertama cair. Tanpa literasi keuangan yang memadai, rekening hanya menjadi simbol formalitas tanpa dampak ekonomi riil. Bahkan, ada risiko rekening digunakan untuk penipuan atau pinjaman online ilegal jika tidak diawasi ketat.
Keempat, sentimen pasar. Pengumuman ini bisa memicu ekspektasi berlebihan terhadap lonjakan konsumsi dalam jangka pendek. Jika realisasi meleset, pasar bisa bereaksi negatif dan menekan valuasi saham sektor perbankan dan konsumer. Oleh karena itu, pemerintah perlu menyampaikan target yang realistis dan bertahap, misalnya membuka 5 juta rekening pada tahun pertama, lalu meningkat secara bertahap.
Proyeksi dan Prasyarat Keberhasilan
Jika dieksekusi dengan baik, kebijakan ini berpotensi meningkatkan indeks inklusi keuangan nasional dari sekitar 85 persen pada 2024 menjadi 90 persen pada 2027. Namun, proyeksi tersebut sangat bergantung pada tiga prasyarat: akurasi data penerima, pendampingan literasi keuangan yang berkelanjutan, serta pengawasan ketat terhadap penyalahgunaan rekening.
Pemerintah juga perlu menggandeng perbankan untuk menyediakan produk simpanan tanpa biaya administrasi bulanan bagi kelompok ini, sehingga rekening tidak menjadi beban baru. Selain itu, integrasi dengan program jaminan sosial dan layanan kesehatan digital akan meningkatkan nilai tambah rekening di mata penerima.
Secara keseluruhan, kebijakan ini mencerminkan arah baru kebijakan fiskal yang lebih inklusif dan berbasis data. Namun, keberhasilan tidak ditentukan oleh jumlah rekening yang dibuka, melainkan oleh seberapa aktif rekening tersebut digunakan dan seberapa besar dampaknya terhadap kesejahteraan kelompok desil 1-4. Tanpa eksekusi yang disiplin, kebijakan ini hanya akan menjadi angka statistik tanpa makna ekonomi yang mendalam.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Perbankan. Meliput OJK, LPS, dan industri jasa keuangan.


Comments (0)