 nadia-rahmawati
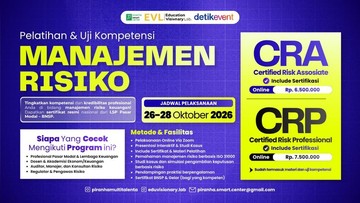
Berdasarkan data Bank Indonesia per kuartal III 2026, Indeks Keyakinan Konsumen bertahan di level 127,8, sementara Purchasing Managers' Index manufaktur nasional bergerak di angka 51,3. Angka ini menandakan ekspansi, namun di balik optimisme tersebut tersimpan tantangan yang kerap luput dari perhatian pelaku usaha: risiko yang tidak terlihat. Lembaga pelatihan Piranha Smart Center bersama Education Visionary Lab menyoroti pentingnya literasi manajemen risiko sebagai fondasi ketahanan bisnis di tengah volatilitas global.
Memahami Risiko yang Tak Kasatmata
Dalam terminologi ekonomi, risiko didefinisikan sebagai kemungkinan deviasi antara hasil aktual dan ekspektasi. Secara umum, risiko terbagi menjadi risiko kredit, likuiditas, operasional, dan reputasi. Namun, ada kategori yang lebih sulit diidentifikasi: risiko strategis dan risiko persepsi pasar. Sebagai ilustrasi, sebuah perusahaan dengan rasio utang terhadap ekuitas 1,8 kali dan arus kas operasi yang tipis bisa terlihat sehat di laporan kuartalan, tetapi rentan terhadap guncangan sentimen pasar.
Analogi sederhananya, risiko yang tak terlihat seperti retakan kecil di fondasi bangunan. Bangunan tetap berdiri kokoh saat cuaca cerah, tetapi begitu terjadi gempa, retakan itu menjadi titik lemah yang fatal. Dalam bisnis, gempa bisa berbentuk lonjakan inflasi year-on-year, perubahan regulasi, atau capital outflow mendadak.
Pro: Pelatihan Risiko Meningkatkan Fundamental Perusahaan
Di satu sisi, pelatihan dan uji kompetensi manajemen risiko memberikan dampak positif terhadap fundamental perusahaan. Data dari Studi OJK per Agustus 2026 menunjukkan bahwa perusahaan dengan tata kelola risiko terstruktur memiliki probabilitas gagal bayar 40 persen lebih rendah dibanding perusahaan tanpa sistem mitigasi yang memadai. Program sertifikasi kompetensi membantu karyawan mengidentifikasi potensi kerugian sebelum terjadi, layaknya sistem peringatan dini bagi kapal di laut lepas.
Selain itu, kemampuan mengelola risiko meningkatkan kepercayaan investor dan lembaga pemeringkat. Obligasi korporasi yang diterbitkan perusahaan dengan indeks tata kelola tinggi mencatatkan premium risiko lebih rendah, sekitar 75 basis poin, dibanding emiten sekelas dengan skor risiko lemah. Ini menunjukkan bahwa literasi risiko bukan sekadar biaya pelatihan, melainkan investasi yang memengaruhi valuasi jangka panjang.
Kontra: Pelatihan Belum Menyentuh Akar Persoalan
Di sisi lain, sebagian ekonom mempertanyakan efektivitas pelatihan formal jika tidak dibarengi perubahan budaya organisasi. Pelatihan yang hanya berlangsung dua hingga tiga hari sering kali berhenti sebagai formalitas sertifikat, tanpa penerapan nyata di lini operasional. Risiko utama justru bersumber dari perilaku manusia: kelalaian, konflik kepentingan, dan budaya menyembunyikan masalah demi menjaga citra.
Praktisi juga mengingatkan bahwa biaya kepatuhan untuk usaha mikro, kecil, dan menengah, yang menyumbang 61 persen terhadap Produk Domestik Bruto nasional, bisa membebani likuiditas yang memang terbatas. Bagi UMKM dengan margin bersih hanya 3 hingga 5 persen, mengalokasikan anggaran untuk pelatihan risiko bersertifikat terasa seperti kemewahan di tengah tekanan harga bahan baku dan pelemahan daya beli.
"Manajemen risiko yang baik bukan tentang mencetak banyak dokumen, melainkan membangun kesadaran kolektif agar setiap keputusan bisnis mempertimbangkan skenario terburuk," ujar seorang pengajar program kompetensi risiko yang hadir dalam acara tersebut.
Menimbang Langkah ke Depan
Melihat kedua perspektif, pendekatan berimbang menjadi kunci. Pemerintah dan lembaga pelatihan perlu mendorong program pengelolaan risiko yang terukur, misalnya melalui pendampingan berkelanjutan alih-alih seminar sekali jalan. Skema pembiayaan bersama atau insentif fiskal bagi UMKM yang mengikuti uji kompetensi dapat menekan beban biaya yang selama ini menjadi hambatan.
Proyeksi ke kuartal IV 2026 memperkirakan volatilitas nilai tukar masih berlanjut seiring ketidakpastian kebijakan moneter global. Dalam kondisi tersebut, kemampuan mengidentifikasi, mengukur, dan memitigasi risiko menjadi pembeda antara perusahaan yang bertahan dan yang tersapu gelombang. Pada akhirnya, mengelola risiko bukan sekadar melindungi aset di neraca, melainkan menjaga kepercayaan pasar, likuiditas, dan keberlanjutan usaha dalam jangka panjang.









Comments (0)