 nadia-rahmawati
Berdasarkan data Kementerian Keuangan per Oktober 2026, defisit Anggaran Pendapatan dan Belanja Negara (APBN) tercatat Rp319 triliun atau setara 2,48% terhadap Produk Domestik Bruto (PDB). Angka ini masih berada di dalam batas maksimal 3% yang diamanatkan undang-undang, namun posisinya kian mendekati ambang psikologis pasar. Di tengah ruang fiskal yang menyempit itulah wacana program sekolah gratis menyeruak ke permukaan, memicu perdebatan mengenai apakah negara mampu menanggung beban belanja pendidikan yang jauh lebih besar tahun depan.
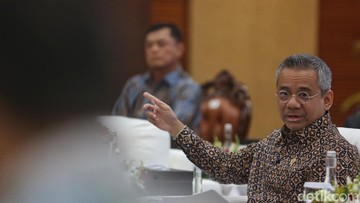
Menteri Keuangan Suahasil Nazara akhirnya angkat bicara. Ia menegaskan bahwa setiap program baru, termasuk gagasan sekolah gratis, harus melewati uji kelayakan fiskal yang ketat. Pernyataannya menjadi sinyal bahwa pemerintah tidak akan gegabah mengucurkan anggaran tanpa perhitungan matang.
Peta Fiskal di Balik Wacana Sekolah Gratis
Untuk memahami persoalannya, pembaca perlu mengenal konsep defisit anggaran. Defisit terjadi ketika belanja negara melebihi pendapatan dari pajak dan penerimaan bukan pajak. Selama masih di bawah 3% PDB, defisit dianggap aman secara makro. Namun, ada indikator lain yang lebih penting bagi pasar, yaitu rasio utang terhadap PDB. Hingga September 2026, rasio utang pemerintah berada di kisaran 39,8% PDB, naik dari 38,5% pada periode yang sama tahun sebelumnya.
Artinya, ruang untuk menambah belanja sosial tanpa mengganggu kredibilitas fiskal semakin terbatas. Belanja pendidikan dalam APBN 2026 sendiri dialokasikan sebesar Rp722 triliun atau sekitar 20% dari total belanja negara, sesuai amanat konstitusi. Jika sekolah gratis diterapkan penuh, proyeksi kebutuhan dana tambahan diperkirakan menembus Rp150 triliun hingga Rp200 triliun per tahun, bergantung pada cakupan dan mekanisme pembiayaannya.
Suahasil menyebut bahwa pemerintah tengah mengkaji sejumlah opsi pembiayaan, mulai dari realokasi belanja yang kurang produktif, optimalisasi penerimaan pajak, hingga kemungkinan penajaman subsidi energi yang selama ini menyerap sekitar Rp180 triliun per tahun. "Setiap rupiah harus dipertanggungjawabkan. Kami tidak ingin program yang baik justru menggerus fundamental fiskal," ujarnya dalam sebuah forum ekonomi di Jakarta.
Pro: Investasi Sumber Daya Manusia Jangka Panjang
Di satu sisi, ekonom pendidikan menilai sekolah gratis dapat menjadi katalis penguatan modal manusia. Indeks Pembangunan Manusia (IPM) Indonesia pada 2025 tercatat 74,15, masih tertinggal dari Malaysia yang menyentuh 81,2 dan Thailand 79,3. Rata-rata lama sekolah penduduk usia 15 tahun ke atas baru mencapai 8,7 tahun, setara kelas dua SMP.
Dengan menghapus biaya langsung pendidikan, angka partisipasi kasar jenjang SMA yang kini di kisaran 78% diproyeksikan naik menuju 85% dalam lima tahun. Dalam jangka panjang, setiap tambahan satu tahun rata-rata pendidikan diperkirakan mengerek pertumbuhan ekonomi tahunan sebesar 0,3 hingga 0,5 poin persentase. Dari kacamata ini, sekolah gratis bukan sekadar belanja, melainkan investasi berimbal hasil tinggi.
"Belanja pendidikan adalah belanja paling produktif yang bisa dilakukan negara. Yang penting desainnya tepat sasaran dan tata kelolanya bersih," kata seorang ekonom senior dari lembaga riset independen.
Kontra: Beban Fiskal dan Risiko Capital Outflow
Di sisi lain, kekhawatiran datang dari arah stabilitas makro. Jika pembiayaan program baru dilakukan lewat penerbitan surat berharga negara (SBN) dalam jumlah besar, pasokan obligasi di pasar bisa meningkat dan menekan harga, sehingga imbal hasil atau yield melonjak. Kenaikan yield SBN berpotensi memicu capital outflow, yakni keluarnya dana asing dari portofolio keuangan domestik, yang pada akhirnya melemahkan nilai tukar rupiah.
Hingga awal Oktober 2026, kepemilikan asing di SBN tercatat sekitar 14,4% dari total outstanding, turun dari 15,7% pada akhir 2025. Sentimen pasar masih rapuh terhadap setiap sinyal pelebaran defisit. Sejumlah analis memperkirakan, bila defisit melebar mendekati 2,8% PDB, tekanan jual di pasar obligasi bisa meningkat signifikan.
Selain itu, kualitas belanja menjadi catatan serius. Beberapa program bantuan pendidikan sebelumnya menghadapi masalah data penerima yang tidak mutakhir dan kebocoran anggaran. Tanpa perbaikan tata kelola, menambah anggaran hanya akan memperbesar inefisiensi tanpa hasil yang sepadan. Pemerintah daerah juga belum tentu siap menanggung beban operasional sekolah yang membengkak, terutama di kabupaten dengan kapasitas fiskal rendah.
Jalan Tengah yang Diperhitungkan
Dari uraian tersebut, wacana sekolah gratis berada di persimpangan antara ambisi peningkatan kualitas sumber daya manusia dan keterbatasan ruang fiskal. Pilihan yang paling realistis tampaknya bukan menerapkan kebijakan secara serentak, melainkan bertahap dengan skema uji coba di daerah berkapasitas fiskal memadai, disertai reformasi data penerima manfaat dan penguatan penerimaan pajak.
Pasar akan mencermati arah kebijakan ini dalam dokumen APBN 2027. Selama defisit dijaga di bawah 2,7% PDB dan rasio utang stabil, pelaku pasar cenderung memberi ruang. Namun bila ekspansi belanja berjalan tanpa disiplin, risiko koreksi valuasi aset keuangan domestik menjadi nyata. Ujian sesungguhnya bukan pada besar kecilnya anggaran, melainkan pada kualitas eksekusi dan keberanian merapikan tata kelola.












Comments (0)