 admin
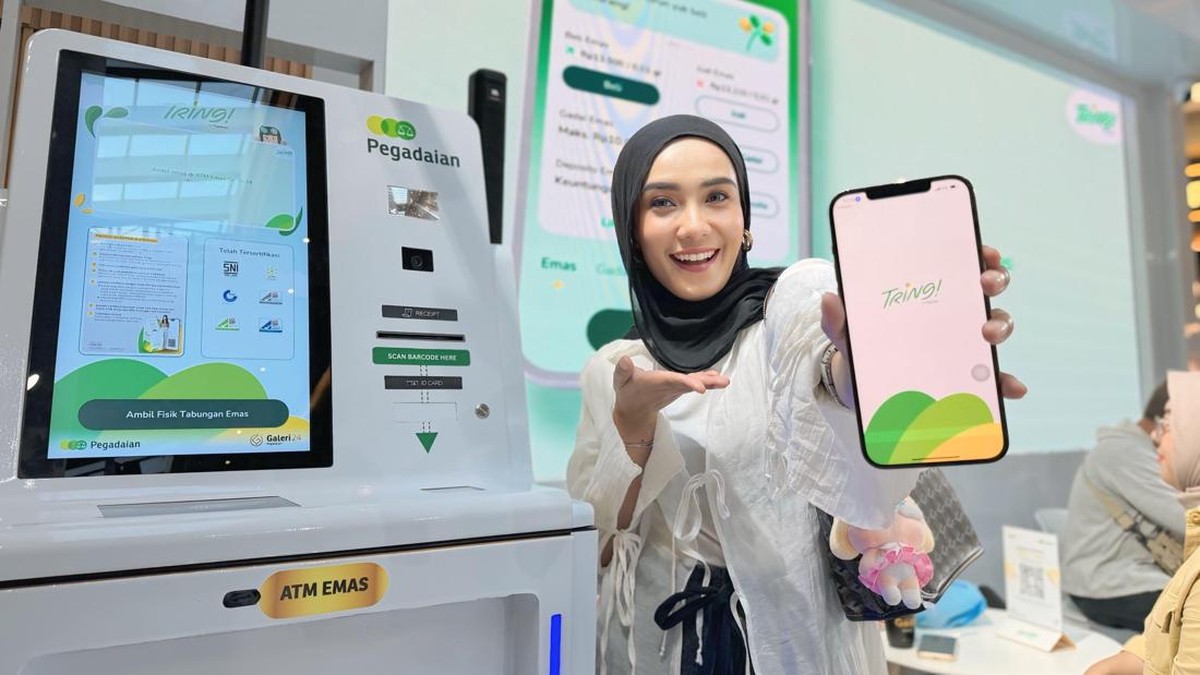
PT Pegadaian membukukan kinerja keuangan yang luar biasa sepanjang paruh pertama 2026. Berdasarkan laporan keuangan perseroan per 30 Juni 2026, laba bersih tercatat meroket hingga menyentuh angka Rp6,59 triliun. Capaian ini merepresentasikan lompatan 84,4 persen secara tahunan (year-on-year/yoy), sebuah pertumbuhan yang jauh melampaui rata-rata industri jasa keuangan non-bank. Kinerja cemerlang ini tidak lepas dari kombinasi ekspansi aset produktif yang solid serta perbaikan signifikan pada kualitas portofolio pembiayaan.
Namun, di balik angka fantastis tersebut, muncul beragam pertanyaan mengenai keberlanjutan tren ini serta faktor-faktor struktural yang menyokongnya. Analisis dua sisi menjadi penting untuk mengupas apakah pertumbuhan ini bersifat fundamental atau lebih banyak ditopang oleh sentimen sesaat.
Pro: Mesin Pertumbuhan dari Sisi Aset dan Efisiensi
Di satu sisi, data menunjukkan bahwa pertumbuhan laba bersih Pegadaian ditopang oleh ekspansi aset yang agresif namun terukur. Total aset perseroan tercatat mengalami kenaikan signifikan, didorong oleh peningkatan penyaluran pembiayaan—baik melalui produk gadai konvensional maupun syariah. Segmen gadai emas tetap menjadi kontributor utama, sejalan dengan tren kenaikan harga emas global yang membuat nilai agunan ikut terangkat. Namun, yang lebih menarik adalah lonjakan pada produk non-gadai, seperti pembiayaan kendaraan bermotor dan pinjaman usaha mikro, yang mulai menunjukkan kontribusi marjin lebih besar.
Efisiensi operasional juga menjadi kunci. Cost-to-income ratio (rasio biaya operasional terhadap pendapatan) berhasil ditekan di bawah level historis, menandakan transformasi digital yang dijalankan manajemen mulai menuai hasil. Platform digital Pegadaian memangkas biaya transaksi dan memperluas jangkauan ke segmen nasabah baru, termasuk generasi milenial dan pelaku UMKM yang sebelumnya enggan mengunjungi outlet fisik. Dengan digitalisasi, biaya akuisisi nasabah (customer acquisition cost) menurun, sementara volume transaksi naik dua digit. Pendapatan bunga dan jasa yang tumbuh lebih cepat daripada beban operasional menciptakan efek ganda pada bottom line.
Dari sisi kualitas aset, rasio pembiayaan bermasalah (non-performing financing/NPF) gross tercatat turun ke level yang sangat sehat, berada di bawah ambang batas regulasi. Perbaikan ini menunjukkan bahwa ekspansi yang dilakukan tidak mengorbankan prinsip kehati-hatian. Penerapan model penilaian kredit berbasis data (credit scoring) yang lebih canggih membuat perseroan mampu menyaring calon debitur dengan lebih tajam, sehingga potensi kredit macet di masa depan dapat dimitigasi sejak dini.
Kontra: Risiko Harga Komoditas dan Persaingan Fintech
Di sisi lain, skeptisisme wajar muncul terhadap keberlanjutan pertumbuhan setinggi ini. Sebagian besar portofolio pembiayaan Pegadaian masih bertumpu pada emas sebagai agunan utama. Fundamental harga emas memang sedang menguat akibat ketidakpastian geopolitik dan pelemahan mata uang global, namun komoditas ini dikenal sangat fluktuatif. Jika terjadi koreksi tajam harga emas, nilai agunan akan tergerus, yang bisa mendorong peningkatan rasio loan-to-value (LTV) dan memicu permintaan tambahan agunan atau bahkan tekanan pada kualitas kredit.
"Ketergantungan pada emas adalah pedang bermata dua. Ketika harga naik, kolateral ikut naik sehingga ruang pembiayaan membesar. Tapi penurunan 10-15 persen saja bisa mengubah profil risiko debitur secara signifikan," ujar Kepala Riset Lembaga Studi Keuangan Independen, Andi Wiratama, dalam diskusi virtual awal pekan ini.
Selain itu, lingkungan persaingan di industri peer-to-peer (P2P) lending dan fintech pendanaan semakin ketat. Platform digital menawarkan kecepatan, kemudahan, dan bunga kompetitif, yang menggerus pangsa pasar gadai tradisional. Pegadaian memang merespons dengan inovasi digital, tetapi kecepatan adaptasi perusahaan negara seringkali lebih lambat dibandingkan startup teknologi yang lincah. Marginalisasi ini bisa membatasi potensi pertumbuhan pendapatan non-bunga di masa depan, terutama dari segmen muda yang lebih memilih solusi keuangan digital sepenuhnya.
Belum lagi risiko makro berupa potensi kenaikan suku bunga acuan Bank Indonesia untuk meredam inflasi. Sebagai lembaga pembiayaan, biaya dana (cost of fund) Pegadaian sensitif terhadap pergerakan suku bunga. Sebagian besar pendanaan berasal dari penerbitan obligasi dan pinjaman perbankan dengan bunga mengambang. Kenaikan BI rate sebesar 50-100 basis poin akan langsung menekan marjin bunga bersih (net interest margin/NIM), terutama jika tidak diimbangi dengan repricing aset yang cepat. Tekanan likuiditas global yang memicu capital outflow juga bisa meningkatkan imbal hasil surat utang yang dipersyaratkan investor, sehingga biaya refinancing perseroan membengkak.
Fenomena Sektor Pembiayaan: Sinyal Pemulihan atau Euforia Semu?
Pertumbuhan laba Pegadaian sebetulnya bukan kasus terisolasi. Data Otoritas Jasa Keuangan (OJK) hingga Mei 2026 menunjukkan bahwa industri pembiayaan secara agregat mencatatkan pertumbuhan laba yang cukup tinggi, didorong oleh pemulihan konsumsi rumah tangga dan ekspansi kredit produktif. Namun, yang membedakan adalah magnitudo pertumbuhan Pegadaian yang nyaris dua kali lipat dari median industri. Apakah ini sinyal bahwa strategi perusahaan sudah tepat, atau justru pertanda ekspansi yang terlalu agresif di tengah ketidakpastian global?
Dari perspektif fundamental, valuasi implisit Pegadaian—apabila mengacu pada rasio harga terhadap laba (P/E) perusahaan sejenis—mengalami re-rating positif. Investor obligasi menyambut baik perbaikan metrik keuangan, sehingga spread imbal hasil obligasi korporasi Pegadaian terhadap Surat Berharga Negara (SBN) mengecil. Hal ini memudahkan perseroan untuk menggalang dana murah di pasar modal. Meski demikian, sentimen pasar sangat rentan terhadap kejutan eksternal. Kejatuhan harga emas atau krisis likuiditas tiba-tiba dapat mengubah persepsi risiko secara drastis.
Proyeksi ke depan, konsensus analis memperkirakan laju pertumbuhan laba akan moderat di semester kedua 2026. Basis perbandingan yang lebih tinggi serta normalisasi kondisi ekonomi akan membuat lonjakan 84,4 persen sulit terulang. Strategi diversifikasi portofolio dan pendalaman pasar di luar Pulau Jawa menjadi kunci untuk mempertahankan tren positif. Implementasi teknologi kecerdasan buatan (artificial intelligence) untuk penilaian agunan dan deteksi dini kredit bermasalah juga akan menjadi pengubah permainan (game changer).
Bagi pelaku pasar dan nasabah, kinerja semester I-2026 menjadi bukti bahwa transformasi di tubuh perusahaan pelat merah ini mulai menunjukkan hasil konkret. Namun, pengelolaan ekspektasi menjadi krusial. Keberlanjutan bukan hanya tentang mempertahankan angka, tetapi juga memastikan bahwa fondasi pertumbuhan cukup kokoh untuk menahan siklus koreksi. Tari-menari antara optimisme dan kehati-hatian ini yang akan menentukan apakah narasi “laba tembus Rp6,59 triliun” akan menjadi babak baru dominasi Pegadaian, atau sekadar anomali statistik yang memudar seiring waktu.







Comments (0)