 sarah-anjani
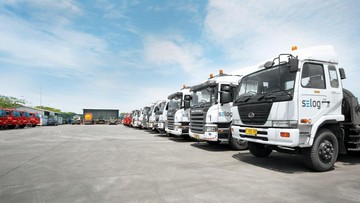
Berdasarkan data BPS dan Kementerian Koordinator Bidang Perekonomian hingga triwulan II-2026, sektor transportasi dan pergudangan mencatat pertumbuhan 5,65% year-on-year dengan kontribusi sekitar 6,16% terhadap Produk Domestik Bruto (PDB). Meski terdengar positif, angka itu belum menjawab masalah struktural yang paling lama menghantui perekonomian nasional: biaya logistik. Rasio biaya logistik terhadap PDB sempat berada di kisaran 14,29% pada 2022-2023, jauh di atas target pemerintah untuk menekannya ke level 8%. Bahkan bila komponen logistik ekspor ikut dihitung, sebagian kajian menyebut beban total mendekati 23% dari PDB.
Untuk pembaca awam, biaya logistik adalah seluruh pengeluaran memindahkan barang dari pabrik ke tangan konsumen: ongkos angkut, sewa gudang, persediaan yang mengendap, sampai administrasi dokumen. Selama rasio ini tinggi, harga jual produk domestik sulit kompetitif, baik di pasar dalam negeri maupun saat bersaing di ekspor. Di tengah latar inilah solusi logistik terpadu yang ditawarkan unit bisnis SELOG dari PT SERA mendapat perhatian, karena menjanjikan satu titik kendali untuk proses distribusi yang selama ini terfragmentasi antarperusahaan jasa.
Di Satu Sisi: Efisiensi yang Bisa Menekan Rasio Biaya
Argumen pendukung berpijak pada skala dan integrasi. Perusahaan dengan ribuan titik pengiriman biasanya menangani transportasi, pergudangan, dan pelacakan lewat banyak vendor terpisah. Ketika tiap vendor menjalankan sistem sendiri, muncul celah biaya berupa waktu tunggu bongkar muat, okupansi gudang rendah, dan persediaan pengaman yang berlebihan. Dengan pendekatan terpadu, data pengiriman, level stok, dan rute disatukan dalam satu alur, sehingga perencanaan dapat dioptimalkan sekaligus mengurangi pemborosan.
Dari sisi fundamental makro, efisiensi semacam ini sejalan dengan arah kebijakan nasional. Pemerintah menargetkan penurunan rasio biaya logistik dari sekitar 14% menuju 8% PDB melalui perbaikan infrastruktur, integrasi sistem pelabuhan, serta digitalisasi dokumen. Solusi swasta yang menutup celah di tingkat operasional menjadi pelengkap alami dari upaya hulu ke hilir tersebut. Bila penurunan rasio biaya benar-benar terjadi, dampaknya bersifat ganda: daya beli konsumen terkonsumsi lebih banyak untuk barang, bukan ongkos kirim, dan margin pelaku usaha mendapat ruang lega.
Sentimen pasar sektor ini juga terlihat dari pergerakan indeks. Sepanjang 2025, indeks saham transportasi dan logistik sempat mencatat kenaikan hingga sekitar 48,95% dengan mayoritas konstituen bergerak positif, sebelum akhirnya mengalami volatilitas pada tahun berikutnya. Kinerja tersebut mencerminkan apresiasi investor terhadap cerita efisiensi, bukan sekadar pertumbuhan volume semata.
Di Sisi Lain: Risiko Eksekusi dan Tekanan Rasio Profitabilitas
Kontra argumen sama kuatnya. Pertama, integrasi logistik menuntut investasi teknologi, gudang, dan armada yang besar di muka, sementara imbal hasilnya baru terasa bertahun-tahun kemudian. Bagi emiten dengan neraca yang padat, beban ini dapat menekan rasio utang terhadap ekuitas dan menurunkan arus kas bebas dalam jangka pendek. Kedua, pasar jasa logistik domestik masih sangat terpecah, dengan banyak pemain kecil bersaing di harga. Perusahaan besar yang memperluas layanan terpadu berisiko menghadapi perang tarif yang justru menggerus imbal hasil investasi.
Ketiga, sensitivitas terhadap siklus ekonomi tetap tinggi. Ketika likuiditas global mengetat dan arus modal keluar dari pasar berkembang, sektor transportasi yang notabene indikator ekonomi riil kerap menjadi salah satu yang pertama mengalami tekanan valuasi. Volatilitas indeks sektoral pada 2023-2024 mengingatkan bahwa sentimen pasar mudah berubah, terlebih bila harga komponen energi dan suku bunga pinjaman bergerak naik.
Di sisi lain, keberhasilan solusi terpadu sangat bergantung pada disiplin data. Tanpa tata kelola informasi yang baik, integrasi justru memperbesar risiko kesalahan peramalan permintaan dan menumpuk stok di lokasi yang salah.
Proyeksi: Antara Peluang Efisiensi dan Realitas Operasional
Menengok ke depan, proyeksi sektor ini bertumpu pada dua variabel. Pertama, keberlanjutan penurunan rasio biaya logistik terhadap PDB. Bila pemerintah dan pelaku usaha mampu menjaga tren efisiensi, ruang pertumbuhan volume distribusi akan melebar seiring pemulihan konsumsi rumah tangga. Kedua, kemampuan perusahaan menjaga keseimbangan antara investasi modal dan rasio profitabilitas, agar cerita efisiensi tidak berujung pada beban pendanaan berlebih.
Bagi pelaku usaha, pertimbangan praktisnya sederhana: solusi terpadu relevan bila jaringan distribusinya cukup kompleks untuk menyerap biaya awal. Bagi pengamat, yang layak dipantau bukan hanya pengumuman layanan baru, melainkan tren rasio biaya logistik nasional, marjin operasional perusahaan jasa, serta perilaku indeks sektoral terhadap perubahan likuiditas global. Kombinasi ketiganya memberi gambaran lebih utuh apakah efisiensi rantai pasok benar-benar berubah menjadi nilai ekonomi nyata, atau sekadar optimisme jangka pendek.







Comments (0)