 nadia-rahmawati
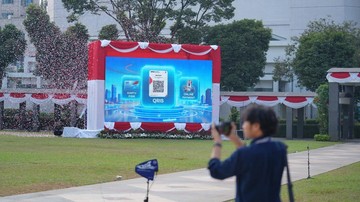
Berdasarkan data Bank Indonesia per 17 September 2026, sebulan sejak peluncuran resminya pada 17 Agustus 2026, kartu kredit Indonesia (KKI) telah mencatat penerbitan sebanyak 32.457 unit oleh perbankan nasional. Dari jumlah tersebut, sekitar hampir 8.000 kartu sudah berstatus aktif dan mulai digunakan oleh pemegangnya untuk transaksi ritel. Angka ini memberikan sinyal awal mengenai laju adopsi instrumen pembayaran baru di tengah upaya memperluas inklusi keuangan domestik.
Secara terminologi, kartu kredit Indonesia adalah instrumen pembayaran berbasis rupiah yang diterbitkan oleh bank dalam negeri dan terhubung ke jaringan nasional, berbeda dari skema kartu kredit berjaringan internasional yang selama ini mendominasi pasar. Dari sisi likuiditas, peningkatan jumlah kartu aktif berpotensi menambah volume transaksi konsumsi domestik, meski dampak makronya masih perlu dipantau pada kuartal berikutnya.
Tren Penerbitan versus Tingkat Aktivasi
Perbandingan antara 32.457 kartu terbit dan hampir 8.000 kartu aktif menunjukkan rasio aktivasi di kisaran 24-25 persen pada bulan pertama. Rasio ini tergolong wajar untuk produk kartu kredit baru, mengingat proses verifikasi, aktivasi, dan kebiasaan penggunaan biasanya membutuhkan waktu beberapa minggu. Di satu sisi, tingkat aktivasi yang masih seperempat dari total penerbitan dapat dibaca sebagai sinyal bahwa sebagian pemegang kartu belum segera menggunakan limit yang diberikan, sehingga dampaknya terhadap konsumsi belum langsung terasa.
Di sisi lain, jumlah aktif yang mendekati 8.000 unit dalam 30 hari menunjukkan adopsi awal yang relatif cepat dibanding peluncuran produk kartu kredit baru pada umumnya. Jika tren ini bertahan dan rasio aktivasi naik ke level 40-50 persen dalam tiga bulan ke depan, total kartu aktif berpotensi menembus 15.000 unit, yang akan memberikan kontribusi lebih nyata terhadap nilai transaksi ritel.
Para analis pasar menilai bahwa angka penerbitan awal harus dibaca bersama dengan frekuensi transaksi per kartu, bukan hanya jumlah kartu yang beredar, untuk mengukur dampak ekonomi yang sesungguhnya.
Data Bank Indonesia selama ini menunjukkan bahwa nilai transaksi kartu kredit nasional tumbuh dengan tren positif year-on-year, meski kontribusinya terhadap total belanja rumah tangga masih di bawah 10 persen. Dalam konteks tersebut, kehadiran KKI bertujuan memperluas basis pengguna kartu kredit ke segmen yang selama ini lebih mengandalkan kartu debit atau uang elektronik.
Dampak terhadap Fundamental Perbankan dan Sentimen Pasar
Untuk sektor perbankan, penerbitan kartu kredit baru dapat memperkuat segmen bisnis fee-based, yaitu pendapatan dari biaya administrasi dan merchant discount rate (MDR) yang dibebankan kepada pedagang. Namun, di sisi lain, bank juga harus menyiapkan cadangan risiko kredit yang memadai mengingat portofolio kartu kredit memiliki tingkat non-performing loan (NPL) yang umumnya lebih volatil dibanding kredit produktif.
Dari perspektif valuasi perbankan, investor biasanya menyoroti rasio efisiensi dan kualitas aset. Jika laju penerbitan KKI disertai dengan selektivitas pemilihan nasabah dan monitoring berkelanjutan, hal ini dapat memperbaiki fundamental bank penerbit. Sebaliknya, bila agresif mengejar volume tanpa penilaian risiko yang ketat, tekanan pada kualitas aset bisa muncul 12-18 bulan ke depan.
Di pasar modal, sentimen terhadap sektor perbankan akan bergantung pada data lanjutan mengenai utilisasi limit dan tingkat penagihan. Indeks harga saham perbankan cenderung bereaksi terhadap proyeksi pertumbuhan fee income, sehingga rilis data KKI bulan depan dapat menjadi katalis jangka pendek maupun jangka panjang bagi sentimen pasar.
Tantangan Adopsi dan Proyeksi ke Depan
Beberapa tantangan tetap menghadang perluasan KKI. Pertama, edukasi konsumen mengenai manfaat dan risiko kartu kredit masih perlu diperkuat, terutama di luar kota-kota besar. Kedua, ketersediaan jaringan merchant yang menerima pembayaran melalui skema nasional harus terus diperluas agar pemegang kartu memiliki ruang transaksi yang memadai. Ketiga, kekhawatiran terhadap capital outflow pada sektor pembayaran tidak relevan dalam kasus ini karena seluruh transaksi berbasis rupiah dan berada di ekosistem domestik.
Proyeksi untuk kuartal keempat 2026 memperkirakan total penerbitan KKI dapat mencapai 80.000 hingga 100.000 unit bila tren bulanan berlanjut dengan dukungan kampanye perbankan menjelang periode belanja akhir tahun. Angka tersebut tentu masih kecil dibanding total kartu kredit nasional yang tercatat dalam jutaan unit, namun sebagai langkah awal, capaian 32.457 penerbitan dalam sebulan memberikan landasan yang cukup solid untuk dievaluasi lebih lanjut.
Yang pasti, keberhasilan KKI tidak hanya diukur dari jumlah kartu yang terbit, tetapi juga dari kontribusinya terhadap perluasan inklusi keuangan, ketahanan portofolio perbankan, dan stabilitas sistem pembayaran nasional. Pemantauan data secara berkala oleh regulator dan pelaku pasar akan menentukan apakah tren positif ini mampu dipertahankan hingga akhir tahun.







Comments (0)