 nadia-rahmawati
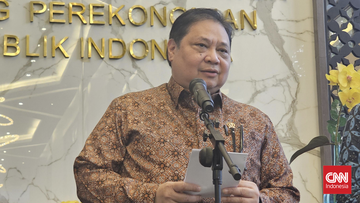
Berdasarkan rilis Bank Indonesia dan Badan Pusat Statistik sepanjang 2025, perekonomian Indonesia tumbuh di kisaran 5 persen year-on-year, neraca perdagangan masih mencatat surplus tipis, sementara harga minyak mentah dunia jenis Brent berfluktuasi di rentang 70-80 dollar AS per barel. Dalam konteks itu, rencana pemerintah Amerika Serikat di bawah Presiden Donald Trump untuk memungut tarif setinggi 100 persen terhadap pihak yang membeli minyak Rusia memantik perdebatan di kalangan pelaku industri energi domestik. Menko Perekonomian Airlangga Hartarto merespons dengan nada menenangkan, bahwa pemerintah akan mempelajari setiap opsi kebijakan sambil menjaga kepentingan nasional. Respons tersebut perlu ditelaah lebih dalam, mengingat struktur energi Indonesia masih bergantung pada impor dan setiap gejolak harga minyak langsung menekan neraca eksternal.
Mekanisme Tarif Sekunder dan Tekanan terhadap Pasar Minyak
Tarif yang dimaksud bukan pajak biasa, melainkan instrumen tekanan ekonomi yang dikenal sebagai tarif sekunder, yaitu sanksi dagang yang dijatuhkan pada negara atau perusahaan pengguna komoditas tertentu, bukan hanya pada negara asal komoditasnya. Skema semacam ini pernah diterapkan lebih dulu terhadap pembeli minyak India, dengan tarif tambahan 25 persen pada 2025, sebelum akhirnya ditangguhkan sementara. Rusia sendiri menawarkan minyak mentah jenis Urals dengan diskon 10-15 dollar AS per barel dibanding Brent, sehingga sejumlah negara Asia, termasuk India dan Tiongkok, menyerap sebagian besar ekspor minyak Rusia. Di satu sisi, diskon tersebut menurunkan biaya bahan baku bagi kilang dan perusahaan penerbangan yang berburu murah. Di sisi lain, ketergantungan pada suplai berisiko sanksi memaksa importer menyiapkan cadangan pemasok alternatif yang harganya lebih tinggi, sehingga struktur biaya jangka panjang justru tidak stabil.
Respons Pemerintah dan Paparan Indonesia yang Sebenarnya
Menko Airlangga menegaskan bahwa pemerintah akan menghitung dampaknya terlebih dahulu sebelum mengambil sikap, dengan menekankan pada dua variabel utama: likuiditas energi domestik dan daya tahan neraca perdagangan. Secara fundamental, paparan Indonesia terhadap minyak Rusia masih tergolong terbatas. Menurut estimasi pasar, porsi impor minyak mentah dari Rusia berada di bawah 5 persen dari total impor, sementara lifting minyak nasional berada di kisaran 600 ribu barel per hari terhadap kapasitas kilang sekitar 1 juta barel per hari. Artinya, kebutuhan pengolahan masih sebagian ditutup dari impor, dan porsi yang berasal dari Rusia bukan komponen penentu. Namun, angka tersebut tidak boleh ditafsirkan longgar, karena pasar minyak bersifat global: gangguan pasokan dari negara mana pun akan terakumulasi ke dalam harga acuan dunia, dan Indonesia menyerap dampaknya lewat mekanisme harga bahan bakar, tarif listrik, serta ongkos logistik.
Dampak terhadap Rupiah, Cadangan Devisa, dan Proyeksi Inflasi
Di satu sisi, ancaman tarif dapat memperkuat sentimen pasar terhadap aset berdenominasi dollar AS, mendorong aliran dana asing keluar alias capital outflow dari emerging market, termasuk Indonesia, sehingga tekanan pada nilai tukar meningkat. Bank Indonesia mencatat cadangan devisa masih di kisaran 160 miliar dollar AS, setara lebih dari 6 bulan impor, sehingga ruang untuk intervensi pasar masih terbuka. Di sisi lain, bila disikapi dengan bijak, situasi ini justru membuka ruang negosiasi impor energi dengan skema pembayaran non-dollar dan kerja sama harga jangka panjang yang lebih terkendali. Proyeksi inflasi konsumen masih diperkirakan berada di koridor 1,5-3,5 persen, asalkan harga minyak dunia tidak menembus 90 dollar AS per barel dalam jangka waktu berlarut. Di situlah letak taruhannya: bukan pada satu keputusan tarif, melainkan pada berapa lama ketidakpastian itu bertahan dan seberapa cepat pemerintah menyesuaikan bauran energi nasional.
Peluang di Tengah Risiko bagi Pelaku Usaha
Bagi pelaku usaha, momen ini menuntut pembacaan sentimen pasar yang lebih disiplin dibanding biasanya. Perusahaan dengan struktur pendapatan berbasis ekspor berpotensi diuntungkan jika pelemahan rupiah berlanjut, sementara importer bahan baku akan menghadapi kenaikan biaya yang harus diserap melalui efisiensi operasi. Di pasar keuangan, indeks saham energi dan logistik cenderung bergerak volatil menjelang pengumuman kebijakan dagang, sehingga investor perlu menilai valuasi dan rasio keuangan emiten secara selektif, bukan sekadar mengikuti tren jangka pendek. Di sisi fundamental, sektor energi domestik yang terintegrasi dengan kilang dan jaringan distribusi relatif lebih tahan gejolak dibanding perusahaan yang sepenuhnya bergantung pada harga acuan impor. Dari sudut kebijakan, pilihan yang tersedia bagi pemerintah berada di antara dua poros: menjaga harga bahan bakar tertentu agar inflasi tetap terkendali, atau membiarkan mekanisme pasar bekerja agar efisiensi energi meningkat. Keduanya punya konsekuensi fiskal yang tidak ringan, mengingat ruang anggaran subsidi masih perlu dialokasikan untuk program prioritas lain.
Kesimpulannya, respons santai yang ditunjukkan pemerintah mencerminkan kalkulasi bahwa paparan langsung Indonesia terhadap minyak Rusia masih kecil, namun risiko tidak langsung melalui harga dunia, nilai tukar, dan arus modal tidak bisa diabaikan. Ketika ancaman tarif 100 persen bergulir sebagai alat negosiasi geopolitik, yang menentukan akhir cerita adalah fundamental ekonomi domestik: cadangan devisa, disiplin fiskal, dan kecepatan pemerintah mengamankan pasokan energi alternatif. Dengan proyeksi pertumbuhan yang masih di kisaran 5 persen dan rasio impor yang terkendali, ruang manuver Indonesia terbuka, asalkan kebijakan energi dan kebijakan dagang disusun dalam satu paket perhitungan yang utuh, bukan reaktif terhadap satu pernyataan dari satu pihak saja.







Comments (0)