 yudi-kurniawan
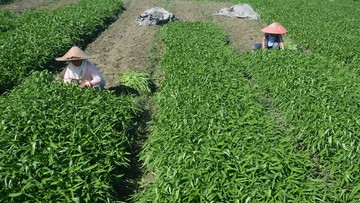
Berdasarkan data BPS dan Bank Indonesia terbaru, sektor pertanian masih menopang sekitar 12 persen produk domestik bruto Indonesia dan menyerap lebih dari 40 persen angkatan kerja. Angka tersebut menempatkan pertanian sebagai tulang punggung ketahanan pangan sekaligus penyerap tenaga kerja terbesar di luar Jawa. Namun di balik kontribusi makro itu, akses pembiayaan formal bagi pelaku usaha tani masih tergolong timpang. Laporan keuangan perbankan menunjukkan porsi kredit usaha rakyat di segmen pertanian bergerak di kisaran satu digit, jauh di bawah porsi sektor perdagangan dan jasa.
Kendala klasiknya bersifat administratif: sebagian besar petani bekerja sebagai pekerja mandiri atau petani pemilik lahan sempit sehingga tidak memiliki dokumen pendapatan berupa slip gaji, laporan pajak, atau rekening koran bulanan yang rapi. Bagi bank, ketiadaan dokumen tersebut membuat profil risiko sulit diukur. Akibatnya, calon peminjam sering kali hanya diarahkan ke kredit mikro dengan plafon kecil atau justru ditolak meski memiliki catatan usaha yang sehat selama bertahun-tahun.
Pendekatan Ekosistem: Membiayai Rantai, Bukan Sekadar Individu
Untuk menjembatani celah tersebut, sejumlah bank mulai mengubah cara menilai kelayakan kredit. Alih-alih menuntut slip gaji sebagai bukti utama, pendekatan ekosistem menempatkan petani di dalam rantai pasok yang sudah mapan: koperasi, kelompok tani, offtaker, penyedia input, hingga unit penggilingan. Dalam model ini, bank menilai kekuatan hubungan dagang antarpihak, riwayat serah terima, dan kepastian penerima hasil panen.
Mekanismenya dapat berupa pembiayaan sejak musim tanam, yang dicairkan bertahap untuk benih, pupuk, dan tenaga kerja, lalu ditagih setelah panen diserahkan kepada pembeli yang sudah bekerja sama. Skema ini dikenal sebagai supply chain financing atau pembiayaan berbasis rantai pasok. Bank mendapatkan visibilitas arus kas karena transaksi berjalan melalui saluran yang terpantau, sementara petani memperoleh likuiditas tepat pada siklus produksi.
Di sisi lain, pendekatan ini menuntut infrastruktur data yang tidak ringan. Bank perlu memetakan siapa offtaker-nya, seberapa kuat komitmen kontrak, dan bagaimana risiko gagal panen akibat cuaca diantisipasi. Tanpa integrasi sistem antara penyedia modal, pembeli, dan penyuluh lapangan, pembiayaan ekosistem berisiko berhenti di tingkat proyek percontohan.
Pro dan Kontra: Inklusi Keuangan versus Selektivitas Risiko
Pro: dari sisi inklusi keuangan, pendekatan ini membuka pintu bagi jutaan petani yang selama ini berada di luar radar perbankan. Ketika modal tersedia sejak awal musim tanam, petani tidak lagi bergantung pada tengkulak yang kerap menawarkan pinjaman dengan bunga efektif sangat tinggi. Rasio pinjaman terhadap pendapatan rumah tangga petani dapat turun, sementara adopsi pupuk dan benih bersertifikat meningkat. Dampak maknanya terukur pada produktivitas per hektare dan akhirnya pada cadangan beras nasional.
Kontra: dari sisi manajemen risiko bank, pertanian tetap sektor dengan volatilitas tinggi. Harga komoditas bergerak tajam mengikuti panen raya dan kebijakan impor, sementara gagal panen karena kekeringan atau banjir bisa terjadi dalam satu musim. Bila sistem informasi geografis dan prakiraan cuaca tidak diintegrasikan ke dalam penilaian kredit, bank berpotensi menumpuk non-performing loan yang justru memicu pengetatan syarat di kemudian hari. Ditambah lagi, bunga kredit usaha rakyat yang masih di kisaran 6 hingga 9 persen persetahun belum tentu kompetitif dibandingkan rentenir lokal bila proses administrasi berlarut.
Ada pula persoalan skalanya. Petani dengan lahan di bawah satu hektare menghasilkan margin tipis, sehingga biaya akuisisi nasabah oleh bank menjadi mahal relatif terhadap pendapatan bunga. Di sinilah peran koperasi dan kelompok tani menjadi krusial sebagai pengumpul dan pengelompokkan risiko, sekaligus penyedia pendampingan teknis agar pinjaman benar-benar berubah menjadi input produktif.
Implikasi bagi Ketahanan Pangan dan Portofolio Perbankan
Secara fundamental, pembiayaan pertanian yang dirancang mengikuti siklus produksi memberi dua manfaat sekaligus. Bagi negara, ketersediaan benih dan pupuk tepat waktu menjaga target produksi pangan nasional tetap tercapai walau musim berubah. Bagi perbankan, portofolio yang terdiversifikasi ke sektor berbasis aset riil dengan nilai agunan berupa lahan dan hasil panen memperkuat ketahanan terhadap guncangan di sektor konsumsi.
Proyeksi jangka menengah memang menarik. Bank Indonesia sempat mencatat target penyaluran kredit usaha rakyat yang tumbuh di atas 10 persen year-on-year, dengan sektor pertanian diharapkan menjadi kontributor baru setelah segmen mikro makin jenuh. Pertanyaannya bukan lagi apakah petani layak dibiayai, melainkan seberapa cepat bank mampu mengganti logika slip gaji dengan logika ekosistem.
Di satu sisi, tekanan kompetisi mendorong lembaga keuangan berinovasi agar tidak kehilangan basis nasabah di wilayah rural. Di sisi lain, disiplin penilaian risiko tetap harus dijaga agar pembiayaan tidak berujung pada beban bunga yang memberatkan petani. Keseimbangan antara keduanya akan menentukan apakah pembiayaan tanpa slip gaji benar-benar menjadi jembatan produktif, atau sekadar program simbolis yang berhenti setelah satu musim tanam berlalu.







Comments (0)