 yudi-kurniawan
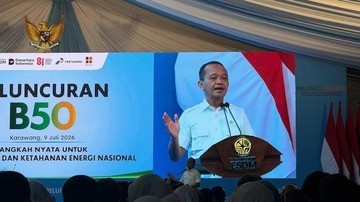
Berdasarkan data Kementerian ESDM dan Bank Indonesia per Agustus 2026, rencana penyediaan tenaga listrik surya nasional ditargetkan mencapai 100 gigawatt (GW) pada dua dekade ke depan. Angka tersebut menjadikan pembangkit listrik tenaga surya (PLTS) sebagai tulang punggung transisi energi Indonesia, sekaligus menuntut percepatan alih teknologi dari energi fosil ke energi terbarukan. Dalam konteks ini, Kementerian ESDM menyiapkan pengetatan mekanisme lelang atau tender proyek PLTS, termasuk opsi penunjukan langsung bagi perusahaan yang dinilai kompeten. Kebijakan tersebut memicu perdebatan: apakah penyederhanaan proses mampu mengejar target, atau justru mengorbankan transparansi?
Istilah tender merujuk pada proses pengadaan proyek di mana perusahaan mengajukan penawaran terbaik berdasarkan harga, kemampuan teknis, dan waktu pengerjaan. Sebaliknya, penunjukan langsung adalah pemberian proyek kepada pihak tertentu tanpa melalui persaingan terbuka, biasanya dengan alasan urgensi atau keterbatasan jumlah kualifikasi vendor. Kebijakan yang menggeser bobot ke arah penunjukan langsung pada dasarnya adalah taruhan antara kecepatan eksekusi dan akuntabilitas publik.
Pro: Kecepatan Eksekusi untuk Capai 100 GW
Di satu sisi, para pendukung kebijakan ini menilai bahwa lelang konvensional kerap menjadi titik lemah percepatan. Dalam praktiknya, proses tender proyek energi skala besar di Indonesia rata-rata memakan waktu 6 sampai 18 bulan sebelum kontrak ditandatangani, belum termasuk sengketa administrasi yang bisa menunda realisasi. Bagi negara yang menargetkan penambahan kapasitas PLTS dalam skala ratusan gigawatt, setiap keterlambatan berarti kehilangan momentum investasi sekaligus menunda pencapaian target bauran energi terbarukan.
Argumen kedua menyangkut likuiditas proyek dan minat investor. Ketika aturan tender berubah-ubah dan menumpuk di meja birokrasi, calon mitra strategis cenderung menahan komitmen. Dengan penunjukan langsung kepada perusahaan yang telah lolos uji kompetensi, pemerintah dapat mengunci kesepakatan lebih cepat, memperkuat sentimen pasar terhadap sektor energi terbarukan, dan menjaga arus modal asing yang selama ini sensitif terhadap kepastian regulasi.
Aspek ketiga adalah efisiensi teknis. Proyek PLTS membutuhkan keahlian khusus dalam hal pengadaan modul surya, sistem penyimpanan energi (battery energy storage system), serta integrasi jaringan. Tidak banyak perusahaan domestik yang memenuhi syarat. Jika lelang terbuka justru menarik penawar dengan kapasitas teknis rendah, risiko gagal bangun meningkat. Menyeleksi lebih dulu lalu menunjuk perusahaan kompeten dianggap sebagai cara meminimalkan kesalahan proyek yang berujung pada biaya ganda.
Para ekonom memperingatkan bahwa kecepatan tanpa kerangka pengawasan yang jelas dapat menggeser beban biaya ke konsumen listrik jangka panjang melalui mekanisme tariff adjustment.
Kontra: Risiko Transparansi dan Efisiensi Biaya
Di sisi lain, pengetatan tender menuju penunjukan langsung menyimpan risiko serius. Tanpa persaingan harga, negosiasi cenderung berpihak pada pihak yang memiliki akses politik, bukan yang menawarkan struktur biaya paling efisien. Dalam praktik pengadaan negara, gap antara harga tender kompetitif dan harga penunjukan langsung pada proyek infrastruktur rata-rata berkisar 5 hingga 15 persen. Pada proyek senilai triliunan rupiah, selisih tersebut menjadi angka yang substansial.
Aspek kedua menyangkut valuasi dan struktur pendanaan. PLTS berskala besar umumnya didanai melalui skema power purchase agreement (PPA) yang mensyaratkan tarif jual listrik tertentu. Jika harga akuisisi proyek tidak terbentuk oleh mekanisme pasar, risiko tarif lebih tinggi akan tercermin pada tariff adjustment di kemudian hari. Konsumen dan industri kecil-menengah yang menyerap listrik adalah pihak yang akhirnya menanggung beban tersebut.
Risiko ketiga adalah konsentrasi pasar. Bila hanya segelintir perusahaan yang memenuhi kualifikasi dan mendapat penunjukan langsung, struktur industri energi terbarukan bisa berubah menjadi oligopoli. Kondisi tersebut menurunkan insentif inovasi, menghambat transfer teknologi ke pelaku lokal, dan melemahkan posisi tawar pemerintah dalam perpanjangan kontrak. Daya beli ekonomi nasional justru bergantung pada banyaknya pemain yang saling bersaing.
Fundamental Pasar dan Proyeksi Kebijakan
Dari sisi fundamental, kebutuhan listrik nasional tumbuh sekitar 4 hingga 6 persen per tahun seiring urbanisasi dan elektrifikasi industri. Kapasitas terpasang saat ini masih didominasi batu bara dan gas, sehingga ruang peremajaan menuju energi terbarukan sangat besar. Proyeksi pertumbuhan permintaan tersebut menjadi justifikasi utama percepatan, sekaligus alasan mengapa pemerintah tidak ingin proses pengadaan berbelit.
Namun ada pertimbangan pasar modal yang perlu dicermati. Indeks energi di bursa efek domestik cenderung bereaksi positif terhadap pengumuman proyek infrastruktur baru, namun reaksi tersebut biasanya bertahan singkat jika detail mekanisme pembiayaan belum jelas. Pelaku portofolio asing, khususnya dana yang mengikuti indeks berbasis ESG (environmental, social, governance), menuntut transparansi tata kelola. Kebijakan yang terlihat menyempatkan ruang penunjukan langsung tanpa jejak audit yang kuat berpotensi memicu capital outflow selektif dari sektor ini.
Kinerja indeks saham energi juga dipengaruhi oleh harga komoditas global. Ketika harga batu bara dan gas tertekan, agresivitas transisi energi meningkat; ketika kembali mahal, tekanan fiskal terhadap subsidi ikut naik. Dalam siklus seperti ini, efisiensi biaya proyek menjadi penentu apakah transisi energi berjalan mulus atau justru membebani anggaran negara.
Keseimbangan yang Perlu Dijaga
Kunci dari kebijakan ini terletak pada desain pengawasan. Penunjukan langsung tidak harus berarti tanpa transparansi. Mekanisme yang dapat dipertimbangkan antara lain kualifikasi vendor yang dipublikasikan terbuka, klausul audit independen, kriteria harga acuan (cost benchmark) yang jelas, serta sanksi kontraktual bila target kinerja tidak tercapai. Dengan begitu, kecepatan eksekusi tetap terjaga tanpa mengorbankan akuntabilitas.
Pada akhirnya, taruhan kebijakan ini bersifat dua arah. Bila berhasil, Indonesia memperoleh percepatan kapasitas PLTS, memperkuat posisi tawar di pasar energi regional, dan menurunkan emisi secara bertahap. Bila gagal menyeimbangkan kecepatan dengan pengawasan, negara berisiko membayar mahal melalui tarif listrik yang lebih tinggi, konsentrasi pasar yang tidak sehat, serta melemahnya kepercayaan investor terhadap tata kelola sektor energi. Pilihan pada mekanisme pengadaan pada akhirnya bukan sekadar urusan administrasi, melainkan menentukan seberapa adil distribusi manfaat dari transisi energi nasional.







Comments (0)