

Modal Asing Rp 131,1 Triliun dan Ujian Kepercayaan Pasar
Berdasarkan data terbaru yang diungkapkan Menteri Keuangan Suahasil Nazara, aliran modal asing yang masuk ke Indonesia sepanjang 2026 mencapai Rp 131,1 triliun. Angka ini menjadi sinyal penting di ten...
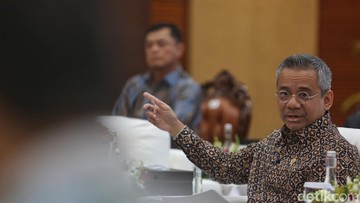
Berdasarkan data terbaru yang diungkapkan Menteri Keuangan Suahasil Nazara, aliran modal asing yang masuk ke Indonesia sepanjang 2026 mencapai Rp 131,1 triliun. Angka ini menjadi sinyal penting di tengah ketidakpastian ekonomi global yang masih dibayangi kebijakan suku bunga bank sentral Amerika Serikat serta gejolak geopolitik di sejumlah kawasan. Bagi pembaca awam, modal asing atau capital inflow adalah uang yang dibawa investor luar negeri ke pasar keuangan domestik, umumnya untuk membeli surat utang negara, saham, atau instrumen lain seperti Sekuritas Rupiah Bank Indonesia. Pergerakan dana sebesar itu bukan sekadar catatan statistik, melainkan cerminan persepsi investor terhadap fundamental ekonomi Indonesia.
Di Satu Sisi: Sinyal Fundamental yang Masih Menarik
Masuknya dana asing senilai Rp 131,1 triliun menunjukkan bahwa Indonesia masih dipandang sebagai tujuan investasi yang kompetitif. Suahasil menegaskan bahwa investor mulai melirik rupiah karena imbal hasil yang ditawarkan relatif menarik dibandingkan negara sekawasan. Yield surat utang negara Indonesia yang berada di kisaran 6,5–7 persen menjadi daya tarik tersendiri, terutama ketika imbal hasil obligasi negara maju cenderung menurun. Dari kacamata fundamental, rasio utang terhadap Produk Domestik Bruto yang bertahan di bawah 40 persen serta pertumbuhan ekonomi yang stabil di kisaran 5 persen year-on-year memperkuat narasi stabilitas makro.
Likuiditas yang terjaga di pasar keuangan juga menjadi faktor pendukung. Ketika investor asing membeli instrumen rupiah, permintaan terhadap mata uang domestik meningkat, yang pada gilirannya membantu menstabilkan nilai tukar. Stabilitas rupiah kemudian menurunkan biaya impor dan meredam tekanan inflasi dari sisi harga barang global. Dalam kerangka ini, arus modal masuk dapat menjadi bantalan terhadap gejolak eksternal, sekaligus memberi ruang bagi pemerintah untuk membiayai defisit anggaran tanpa harus menaikkan bunga domestik secara agresif.
Di Sisi Lain: Karakter Dana yang Wajib Dicermati
Namun, besarnya angka tidak otomatis menghapus risiko. Sebagian besar dana yang masuk berkarakter portofolio jangka pendek, atau sering disebut hot money, yang sangat sensitif terhadap sentimen pasar global. Ketika ekspektasi suku bunga The Fed berubah, dana semacam ini bisa berbalik arah menjadi capital outflow dalam hitungan hari. Pengalaman historis menunjukkan bahwa negara berkembang, termasuk Indonesia, pernah mengalami tekanan hebat saat investor global menarik dana secara serentak, seperti pada 2013 dan 2020. Karena itu, kualitas arus modal menjadi pertanyaan penting: apakah dana ini masuk ke instrumen jangka panjang atau hanya mengejar selisih bunga jangka pendek.
"Aliran modal asing yang besar adalah cermin kepercayaan, tetapi kepercayaan itu bersyarat dan bisa berubah cepat bila risiko global meningkat," ujar seorang ekonom pasar modal yang enggan disebut namanya.
Selain itu, komposisi dana asing yang dominan di pasar surat utang membuat pemerintah memiliki ketergantungan tertentu terhadap investor luar negeri. Porsi kepemilikan asing di Surat Berharga Negara perlu dijaga pada level yang tidak menimbulkan kerentanan saat terjadi guncangan eksternal. Di sisi lain, arus masuk yang deras juga bisa memicu apresiasi rupiah yang terlalu cepat, yang berpotensi menggerus daya saing ekspor manufaktur dan barang komoditas. Ini adalah dilema klasik: rupiah kuat bagus untuk impor dan stabilitas harga, tetapi bisa menjadi beban bagi sektor ekspor padat karya.
Proyeksi dan Implikasi ke Depan
Ke depan, keberlanjutan arus modal masuk akan sangat bergantung pada tiga faktor utama. Pertama, arah kebijakan moneter global, khususnya keputusan suku bunga bank sentral Amerika. Kedua, konsistensi reformasi struktural domestik yang mampu menarik investasi asing langsung atau foreign direct investment, yang sifatnya lebih permanen dibandingkan portofolio. Ketiga, disiplin fiskal dalam mengelola defisit anggaran agar rasio utang tetap terkendali. Pemerintah memproyeksikan defisit anggaran tahun ini tetap berada dalam koridor yang ditetapkan, sehingga sinyal kredibilitas kebijakan dapat dijaga.
Dari perspektif valuasi, pasar keuangan Indonesia masih menawarkan rasio harga terhadap laba yang relatif moderat dibandingkan beberapa negara sekawasan. Namun, valuasi murah tanpa perbaikan fundamental hanya akan menjadi jebakan nilai. Investor asing cenderung menempatkan dana pada negara yang memiliki kepastian hukum, stabilitas politik, dan kualitas infrastruktur yang memadai. Karena itu, angka Rp 131,1 triliun sebaiknya dibaca bukan sebagai tujuan akhir, melainkan sebagai indikator awal bahwa Indonesia masih berada di radar investor global.
Kesimpulannya, arus modal asing senilai Rp 131,1 triliun adalah kabar baik yang patut disyukuri, tetapi bukan alasan untuk berpuas diri. Di satu sisi, dana ini memperkuat likuiditas dan membantu stabilitas rupiah. Di sisi lain, sifatnya yang volatil menuntut kewaspadaan dan penguatan fundamental ekonomi. Kombinasi antara disiplin fiskal, reformasi struktural, serta pengelolaan risiko eksternal akan menjadi penentu apakah tren positif ini berlanjut atau justru berbalik menjadi tekanan di kemudian hari.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Nasional. Reporter isu nasional dan kebijakan publik.


Comments (0)